Amortización contable
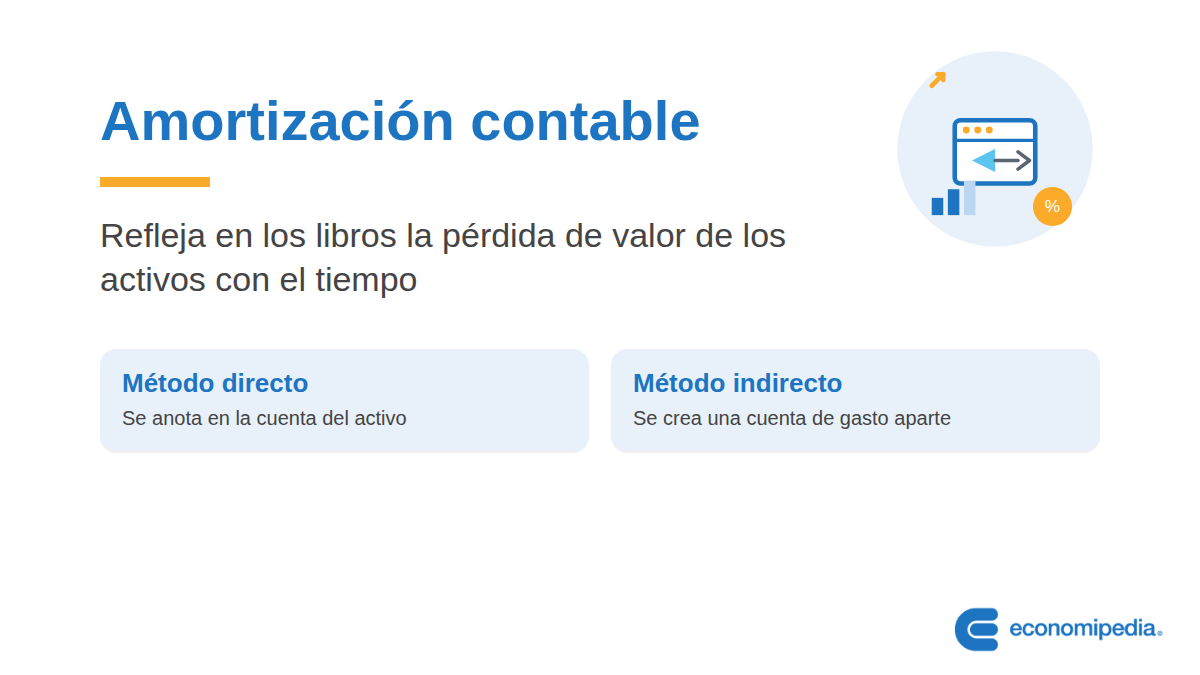
La amortización contable refleja en los libros la pérdida de valor de un activo con el tiempo. Descubre qué es y cómo se calcula.
¿Qué es la amortización contable?
La amortización contable es la forma de cuantificar la pérdida de valor de los activos de una empresa a efectos de su contabilidad.
Existen diversas formas de cuantificar una amortización. Para un mismo bien, además, el criterio puede variar según el agente interesado: no es lo mismo el que aplica la contabilidad de la empresa que el que exige Hacienda.
La amortización contable es la que las empresas utilizan para valorar y depreciar sus activos, y suele seguir un criterio propio o general en función del bien, su uso o el sector económico.
Amortización contable: explicación sencilla
Piensa en un coche recién salido del concesionario. Si lo quisieras vender al año siguiente, no valdría lo mismo aunque esté casi nuevo: con el uso y el paso del tiempo, todo se desgasta, desde los coches hasta las máquinas o los edificios. Ese desgaste anual es justo lo que recoge la amortización contable.
Es importante tener claro que no supone una salida real de dinero para la empresa cada año: es un ajuste contable. Si compras una furgoneta al contado, pagas una sola vez al principio, no vas soltando dinero poco a poco mientras se desgasta.
Lo mismo pasa con la amortización de una máquina cortadora: pierde valor y capacidad con los años, y si no se reflejara ese desgaste en los libros, su valor contable se mantendría igual durante toda su vida útil, algo que no sería fiel a la realidad.
También se amortizan activos intangibles, como un software o una fórmula, aunque en estos casos el criterio suele ser más subjetivo.
Métodos para calcular la amortización contable
- Método directo: en la propia cuenta contable del activo se van anotando las minusvaloraciones sobre su valor inicial. De no hacerlo así, aparecerían valores negativos en una cuenta de activo.
- Método indirecto: se crea una cuenta específica que refleja el coste de amortización o la pérdida de valor. Es una cuenta de gasto, y las anotaciones no se hacen directamente sobre el activo, sino en una cuenta relacionada que reduce su valor.
La amortización se considera una cuenta de gasto, por lo que puede ser deducible en el pago de impuestos, de ahí su importancia contable. Los libros deben reflejar la imagen fiel de una empresa, y sin la amortización sería imposible valorar adecuadamente su estado real.
Se recomienda leer:
Autores
Publicado por Steven Jorge Pedrosa el 9 febrero 2016.
Revisado por última vez el 30 septiembre 2026.
Cómo citar este artículo
Jorge Pedrosa, S. (2016). Amortización contable. Economipedia. https://economipedia.com/definiciones/amortizacion-contable.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇