Diferencia entre amortización contable y financiera
La amortización contable refleja el desgaste de un activo; la financiera es el pago del principal de una deuda. Descubre qué es cada una y sus diferencias.
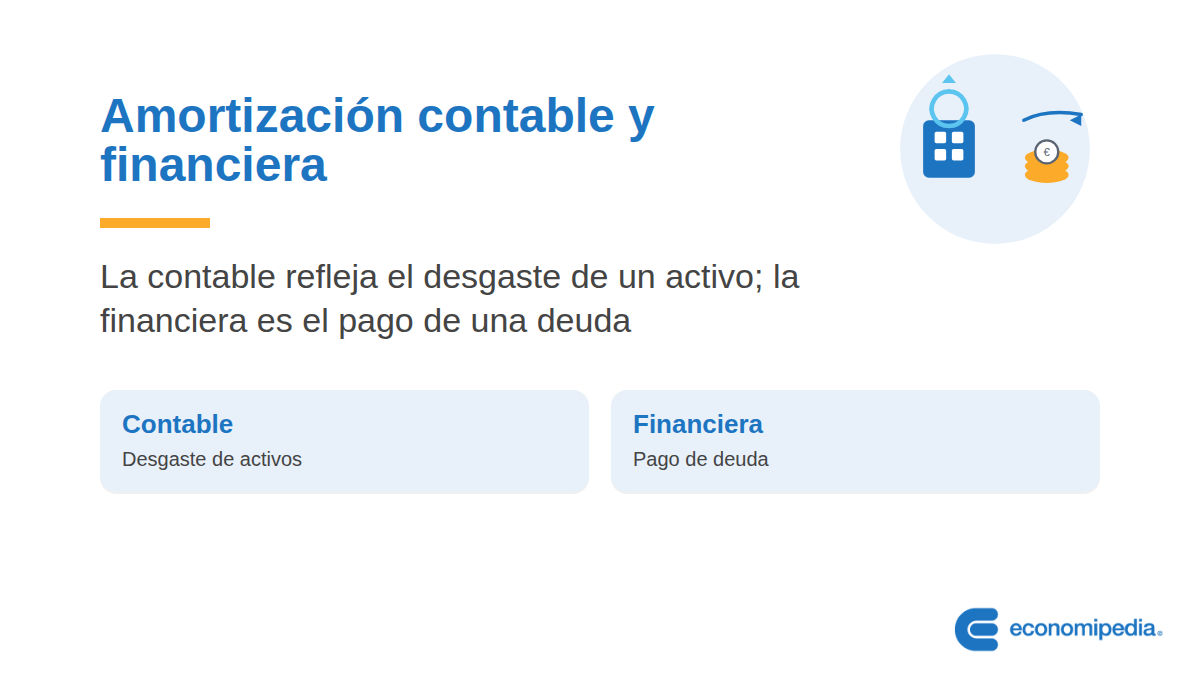
En economía existen dos significados de la palabra amortización, según se use desde un punto de vista económico-contable o desde un punto de vista financiero. Dicho de otra manera, una sirve para amortizar activos y otra para amortizar pasivos.
¿Qué diferencia hay entre amortización contable y financiera?
La amortización económico-contable sirve para reducir el valor contable de un activo a medida que este se desgasta, se deteriora o queda obsoleto con el uso. La amortización financiera, en cambio, se utiliza para ir devolviendo poco a poco una deuda o pasivo.
Aunque comparten el nombre, cada una actúa sobre un lado distinto del balance: una sobre lo que la empresa tiene (el activo) y otra sobre lo que debe (el pasivo).
Amortización contable y financiera: explicación sencilla
Piensa en un coche recién salido del concesionario. Si quisieras venderlo un año después, no valdría lo mismo: con el uso, todo se desgasta, ya sean coches, edificios o maquinaria. Ese desgaste anual es justo lo que recoge la amortización contable.
Algo clave que conviene tener claro es que la amortización contable no supone una salida real de dinero cada año. Es un simple ajuste contable.
Si compras una furgoneta al contado, pagas todo el dinero de golpe al comprarla, no vas abonando una parte cada año mientras se desgasta. La amortización reparte ese gasto en el tiempo solo en los libros, no en la caja de la empresa.
Además, no solo se amortizan bienes tangibles como una máquina o un vehículo. Los activos intangibles, como un software o una patente, también se amortizan con el paso de los años.
La amortización financiera es más fácil de ver en el día a día: es la parte de la cuota de un préstamo que corresponde a devolver el dinero prestado, no a pagar intereses. Si alguna vez te has planteado si conviene adelantar pagos de una deuda, en nuestra guía sobre amortizar la hipoteca anticipadamente o invertir el dinero analizamos qué opción suele convenir más.
Diferencias entre amortización contable y financiera
A continuación se detallan las diferencias entre ambos conceptos:
- La amortización contable o económica: cuando una empresa compra un activo, lo utiliza durante una vida útil concreta, por ejemplo una furgoneta que dura diez años. Por ello, trata de distribuir el gasto de esa furgoneta a lo largo de esos diez años.
Podemos entender la amortización contable como la reserva de dinero que va acumulando año a año con el fin de recuperar la inversión inicial antes de que el activo llegue al final de su vida útil. Con dicha reserva, la empresa podrá hacer frente a la inversión que supondrá deshacerse del bien actual y adquirir uno nuevo que lo sustituya.
- Amortización financiera: se refiere a la parte de la cuota a pagar por un préstamo que se corresponde con el principal (la cantidad de dinero solicitada). Al pagar una cuota de un préstamo, una parte es amortización (pago del principal) y otra es un gasto financiero (pago de intereses).
Cuota = Principal + Interés
Imaginemos que has solicitado un préstamo al banco por valor de 10.000 € (principal), y en el mes actual te toca pagar una cuota de 1.000 €, de los cuales 800 € corresponden al pago del principal (amortización del principal) y 200 € al pago de intereses.
Esto significa que el valor del principal que sigues debiendo al banco pasará a ser 9.200 € (10.000 – 800), y los otros 200 € serían el gasto financiero. En conclusión, habrías amortizado 800 €.

Ejemplo de amortización contable y financiera
Veamos dos ejemplos para entender la diferencia práctica entre amortización contable y financiera:
- Amortización contable o económica
Supongamos una empresa que fabrica botellas de plástico. Acaba de comprar una máquina cuya vida útil se estima en 5 años, y cuyo valor es de 10.000 dólares.
Si aplicamos la amortización contable lineal, cada año la máquina tendrá 2.000 dólares menos de valor. Al cabo de los 5 años dejará de funcionar y habrá que comprar otra, así que cada año se amortizarán 2.000 dólares.
- Amortización financiera
Ahora supongamos que, para adquirir una nave donde fabricar las botellas, la empresa pide un préstamo de 50.000 dólares. La amortización financiera hace referencia al pago de esa deuda que se va realizando poco a poco. Cuando se amortiza la deuda, se está «pagando»: la amortización se refiere siempre al principal y no tiene en cuenta los intereses.
Autores
Publicado por Yago Montero Castellanos el 30 octubre 2013.
Revisado por última vez el 1 octubre 2026.
Cómo citar este artículo
Montero Castellanos, Y. (2013). Diferencia entre amortización contable y financiera. Economipedia. https://economipedia.com/definiciones/amortizacion-contable-y-financiera.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇