Amortización contable por unidad producida
El método de amortización contable por unidad producida reparte el desgaste de un activo según lo que fabrica cada año. Descubre qué es y cómo se calcula.

¿Qué es la amortización contable por unidad producida?
El método de amortización contable por unidad producida es una forma de calcular la pérdida de valor de un activo a partir de una estimación de las unidades que va a producir cada año, en lugar de basarse en la duración de su vida útil. En las NIF aparece como método de las unidades de producción, y también se conoce como amortización basada en la actividad.
Es un método adaptado a una producción concreta, por lo que su utilización debe estar aprobada previamente por la autoridad fiscal correspondiente (en España, la Agencia Tributaria) para poder considerarse un gasto deducible.
Amortización contable por unidad producida: explicación sencilla
Cualquier activo, ya sea un coche, un edificio o una máquina, se va desgastando con el tiempo y pierde valor. Ese desgaste anual es lo que se refleja contablemente en la partida de amortización, aunque no supone una salida real de dinero: el desembolso ya se hizo cuando se compró el activo, y la amortización es solo un ajuste contable posterior.
Lo particular de este método es que, en lugar de repartir ese desgaste a partes iguales entre los años de vida útil, lo reparte según cuánto produce el activo cada año. Si una máquina fabrica más unidades en un ejercicio, ese año se le imputa más gasto por amortización; si fabrica menos, se le imputa menos.
Cálculo de la cuota de amortización
Para saber cuál es el gasto anual por la amortización de los activos, la empresa debe establecer un plan de producción en el que se considere la producción total durante el periodo de utilización del activo y las unidades a producir cada año:
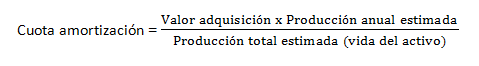
Ejemplo de amortización contable por unidad producida
Una empresa adquiere una maquinaria el 01/01/20XX por importe de 20.000 euros. La sociedad interpreta que el mejor método de amortización a aplicar es el de unidad producida y establece un plan de producción para una vida útil de 4 años, aprobado por la regulación del país:
- 1º año: 1.000 unidades
- 2º año: 2.000 unidades
- 3º año: 2.000 unidades
- 4º año: 3.000 unidades
- Unidades totales: 8.000
¿Cuál es el gasto por amortización de cada año?
- 1º año: Amortización = (20.000 x 1.000) / 8.000 = 2.500 €/año
- 2º año: Amortización = (20.000 x 2.000) / 8.000 = 5.000 €/año
- 3º año: Amortización = (20.000 x 2.000) / 8.000 = 5.000 €/año
- 4º año: Amortización = (20.000 x 3.000) / 8.000 = 7.500 €/año
La amortización acumulada al final del año 4 es de 20.000 euros. Por tanto, el valor neto contable de la máquina (precio de adquisición menos amortización acumulada) queda en 0.
Autores
Publicado por Javier V. el 4 octubre 2017.
Revisado por última vez el 30 septiembre 2026.
Cómo citar este artículo
V., J. (2017). Amortización contable por unidad producida. Economipedia. https://economipedia.com/definiciones/amortizacion-contable-unidad-producida.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.
Comentarios
porqué no usas el valor residual?
1 Comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇


porqué no usas el valor residual?