El petróleo supera los 100 dólares: qué está pasando y cómo afecta a los mercados
El petróleo vuelve a superar los 100 dólares. Te explicamos qué ocurre en Ormuz y cómo puede afectar a la inflación, los tipos y las bolsas.
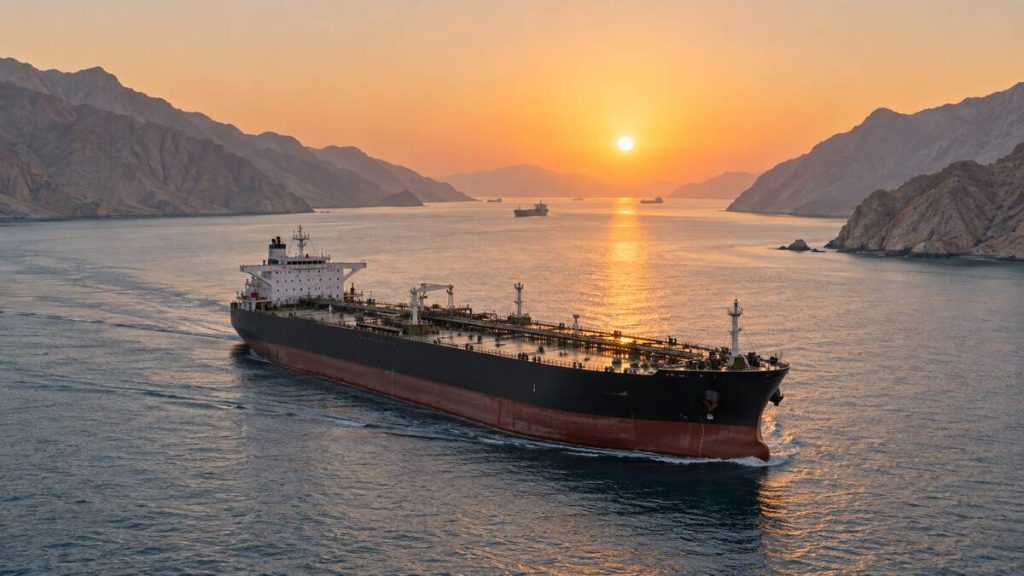
El petróleo ha vuelto a superar los 100 dólares. Y esta vez no parece el típico susto geopolítico que dura un par de sesiones y desaparece.
El Brent cerró el miércoles en 101,21 dólares, un 3,4% más, y este jueves sigue alrededor de los 101 dólares. Desde los mínimos de agosto acumula una subida cercana al 30%.
Detrás del movimiento hay nuevos ataques a petroleros, mucho menos tráfico por el estrecho de Ormuz y un mercado físico con poco margen para absorber otra mala noticia.
¿Por qué vuelve a subir el petróleo?
El detonante inmediato ha sido una nueva escalada entre Estados Unidos e Irán.
Según Reuters, Irán anunció ataques contra diez buques después de que Estados Unidos hundiera cinco petroleros iraníes. Es la mayor oleada de ataques marítimos desde que comenzó el conflicto hace seis meses.
Uno de los barcos alcanzados fue el New Andros, un petrolero con bandera panameña que transportaba unos dos millones de barriles de fuelóleo iraquí. El ataque provocó un incendio y daños menores, pero no hubo heridos ni fugas.
La consecuencia va más allá de ese buque. Cada ataque eleva el riesgo para navieras y aseguradoras, encarece los viajes y reduce el número de barcos dispuestos a cruzar la zona.
Ormuz es la pieza clave
Antes del conflicto, por el estrecho de Ormuz pasaban alrededor de 20 millones de barriles diarios de crudo y productos petrolíferos. Eso equivale aproximadamente a una quinta parte del comercio mundial.
Ahora el tráfico sigue muy por debajo de los niveles habituales. Los datos de Kpler citados por Reuters mostraban una media de apenas diez buques de materias primas al día durante los últimos diez días, el nivel más bajo desde mayo.
Los productores del Golfo pueden desviar una parte de sus exportaciones por oleoductos, pero esas rutas no tienen capacidad para sustituir todo lo que normalmente cruza Ormuz.
Además, el mar Rojo tampoco ofrece una alternativa tranquila. Los ataques hutíes a cargamentos e instalaciones saudíes añaden otro cuello de botella al mercado energético.
El riesgo para la inflación y los tipos de interés
Un petróleo caro tarda poco en llegar a la economía real. Sube el coste del transporte, producir y mover mercancías se vuelve más caro y las familias tienen menos dinero disponible para otros gastos.
Eso no significa que toda subida del crudo vaya a provocar automáticamente una nueva ola de inflación. Pero si el Brent se mantiene por encima de los 100 dólares durante semanas o meses, la presión será difícil de ignorar.
Ahí entran los bancos centrales. La Reserva Federal y el BCE tendrán menos margen para bajar los tipos de interés si la energía vuelve a empujar los precios al alza. Para las bolsas, este puede ser el efecto más importante: convivir durante más tiempo con un coste del dinero elevado.
MarketWatch destaca precisamente esa amenaza: el repunte llega en un momento especialmente delicado para las decisiones de tipos y para el poder adquisitivo de los consumidores.
¿Qué significa para el inversor?
El efecto no es igual para todas las empresas. Las petroleras suelen beneficiarse de un barril más caro, siempre que sus costes no suban al mismo ritmo.
En cambio, aerolíneas, transporte, industria química y otros negocios que consumen mucha energía tienen más difícil defender sus márgenes. Las compañías de consumo también pueden sufrir si las familias gastan más en energía y menos en otros productos.
Para la bolsa en general, la combinación resulta incómoda: menor crecimiento, más presión sobre los precios y tipos altos durante más tiempo. Eso ayuda a explicar por qué Wall Street encadenó tres sesiones a la baja mientras energía era el único sector claramente en verde.
¿Hasta dónde puede llegar el mercado?
Una desescalada rápida eliminaría parte de la prima de riesgo. Aun así, con el tráfico de Ormuz reducido y los inventarios ajustados, el precio no tiene por qué regresar inmediatamente a los niveles anteriores.
HSBC cree que el mercado podría seguir desequilibrado hasta mediados de 2027. Según The Wall Street Journal, el banco ha elevado su previsión media del Brent para 2026 de 80 a 90 dólares.
En un escenario de bloqueo diplomático prolongado, HSBC ve posible un precio de 120 dólares. No es su escenario central, pero muestra lo vulnerable que está el mercado ante cualquier nueva interrupción.
Por eso, más que obsesionarse con la barrera psicológica de los 100 dólares, conviene vigilar dos cosas: si se recupera el tráfico por Ormuz y cuánto tiempo permanece el crudo en estas cotas. Ahí se decidirá si estamos ante otro sobresalto o ante un cambio más serio para la inflación, los tipos y las bolsas.
Si quieres entender cómo encajan noticias como esta en una estrategia a largo plazo, puedes consultar nuestra guía para aprender a invertir desde cero.
Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇