A plazo fijo: qué es, cómo funciona y diferencias clave
A plazo fijo es el compromiso de pago o depósito en una fecha futura pactada. Descubre qué es, cómo funciona, sus tipos y diferencias con otros instrumentos.
¿Qué es a plazo fijo?
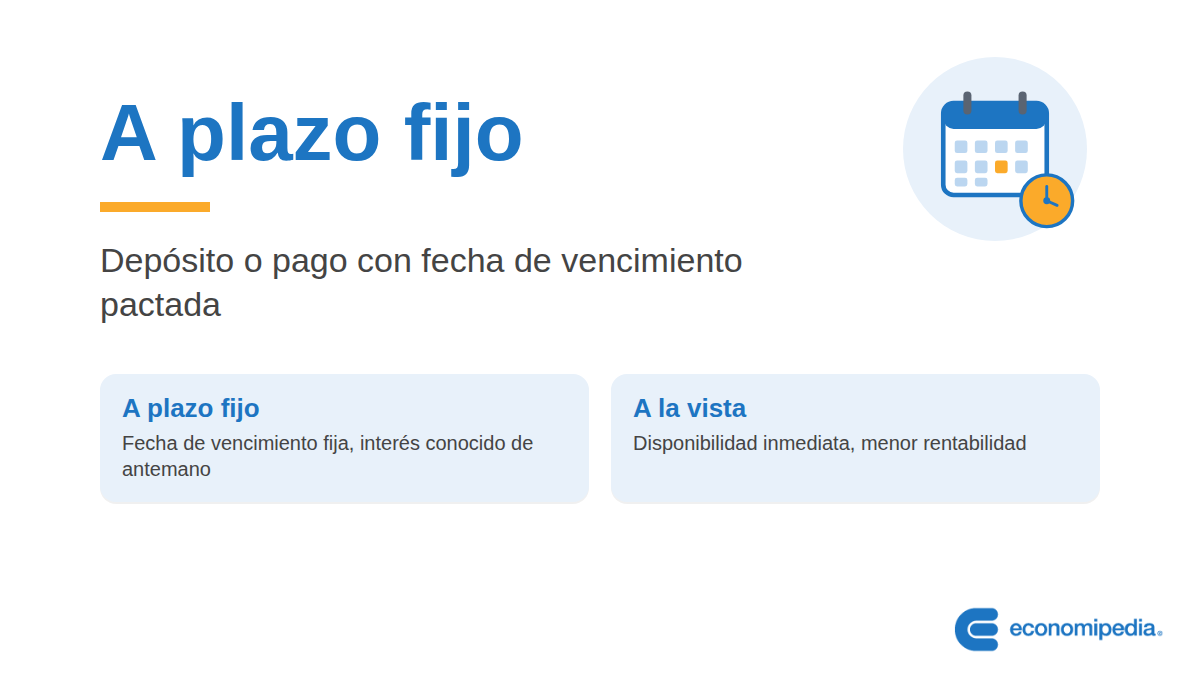
A plazo fijo es el compromiso de pago o depósito de una cantidad de dinero en una fecha futura ya pactada. Al igual que ocurre cuando el dinero está a la vista, se trata de una modalidad habitual a la hora de afrontar pagos en documentos, inversiones, pagarés o depósitos bancarios.
A plazo fijo: explicación sencilla
El ejemplo más claro de operación a plazo fijo es el depósito bancario. Depositas una cantidad de dinero en el banco y te comprometes a no tocarla hasta una fecha concreta. A cambio, el banco te paga un interés que conoces desde el primer momento.
Esa es precisamente su gran ventaja frente a otras alternativas de inversión: sabes de antemano qué rendimiento vas a obtener, sin sorpresas. Por eso los depósitos a plazo fijo se consideran uno de los activos de ahorro más seguros que existen, casi equivalentes a tener el dinero en efectivo.
Esa seguridad tiene un precio: si necesitas el dinero antes de la fecha acordada, normalmente tendrás que asumir una pequeña penalización. Aun así, en la práctica podrás recuperarlo sin muchos problemas si surge una urgencia real.
No solo los depósitos funcionan así. Los créditos que conceden los bancos también pueden pactarse a plazo fijo, con una fecha de devolución del dinero prestado ya fijada desde el inicio de la operación.
Cómo funciona una operación a plazo fijo
Cuando se formaliza una operación a plazo fijo, el banco o caja puede disponer del dinero depositado hasta la fecha marcada. A cambio, se compromete a devolverlo junto con los intereses acordados en el plazo pactado. Como prueba de ese compromiso, se entrega un certificado o título de depósito a plazo fijo.
Los intereses suelen pagarse en la fecha de vencimiento, aunque en algunos contratos se entregan de forma periódica, es decir, fraccionados a lo largo de la duración del depósito.
La libre disponibilidad del dinero se recupera solo al llegar el vencimiento previsto al inicio. En ese momento, el titular puede retirar la cantidad o, si lo prefiere, renovar la operación fijando una nueva fecha de vencimiento.
Diferencias entre operar a plazo fijo y a la vista
Elegir entre operar a la vista o a plazo fijo depende del uso que se le quiera dar al dinero.
- A la vista: es más habitual en actividades con gran periodicidad, cuando se quiere tener el dinero disponible en el corto plazo. Es el caso de las cuentas de ahorro que permiten un manejo sistemático del dinero.
- A plazo fijo: el dinero depositado suele destinarse a inversiones o desembolsos importantes previstos para el futuro, y normalmente no se puede operar con él hasta el vencimiento.
En la mayoría de los casos, mientras dura el compromiso a plazo fijo, el titular no puede utilizar libremente esa cantidad de dinero. Solo al llegar la fecha acordada recupera el capital junto con el interés correspondiente.
Autores
Publicado por Javier Sánchez Galán el 30 noviembre 2015.
Revisado por última vez el 28 septiembre 2026.
Cómo citar este artículo
Sánchez Galán, J. (2015). A plazo fijo: qué es, cómo funciona y diferencias clave. Economipedia. https://economipedia.com/definiciones/a-plazo-fijo.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇