Amortización acelerada
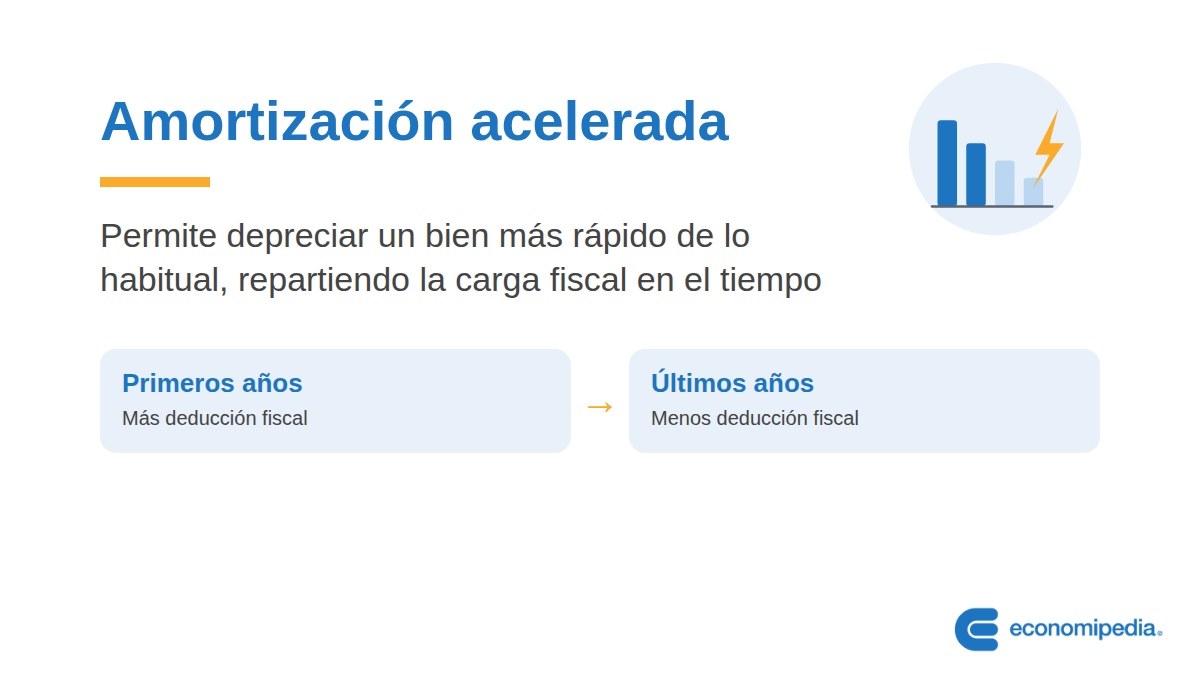
La amortización acelerada permite depreciar un bien más rápido de lo habitual, aplicando multiplicadores a los coeficientes fiscales. Descubre qué es y cómo funciona.
¿Qué es la amortización acelerada?
La amortización acelerada es un método que permite amortizar un bien a un ritmo mayor del que se haría de forma ordinaria. Para conseguirlo, se aplican unos multiplicadores a los coeficientes recogidos en las tablas oficiales. Estos coeficientes dependen de cada país y de su legislación fiscal vigente.
Amortización acelerada: explicación sencilla
Cualquier bien que use una empresa (un coche, una máquina, un edificio) pierde valor con el uso y el paso del tiempo. Ese desgaste anual se refleja en contabilidad como amortización, y no supone una salida real de dinero: es un simple ajuste contable que reparte en el tiempo un gasto ya pagado.
La amortización acelerada consiste en adelantar ese gasto contable a los primeros años de vida del bien. Así, la empresa realiza ajustes fiscales negativos al principio, que reducen la base imponible del impuesto, y ajustes positivos al final, que la incrementan de nuevo.
El efecto total es neutro: a lo largo de toda la vida del bien se paga la misma cantidad de impuestos que si se hubiera amortizado de forma lineal. Lo que cambia es el momento en que se paga. Gracias a este método, la empresa decide cómo repartir su carga fiscal en el tiempo según sus expectativas de beneficios sobre ese bien.
Casos para la aplicación de la amortización acelerada
La legislación fiscal recoge varios casos en los que se puede aplicar la amortización acelerada:
- Elementos de inmovilizado usados durante más de un turno de trabajo. Cuando un bien se utiliza más de un turno, la normativa permite aplicar un coeficiente superior al de las tablas. No aplica a bienes que por su naturaleza ya están concebidos para funcionar de forma continua.
- Elementos de inmovilizado ya usados antes de su adquisición. Al tratarse de bienes de segunda mano que ya han sufrido desgaste previo, pueden acogerse también a este tipo de amortización.
Ejemplo de amortización acelerada
Supongamos que la empresa X compra una máquina con un valor de 50.000 u.m. el 1 de enero del año 20XX.
Dado que el bien ha sido adquirido de segunda mano, la entidad puede aplicarle una amortización acelerada. La amortización contable según tablas es del 10%.
| Año | Amortización contable | Amortización fiscal deducible | Ajustes |
|---|---|---|---|
| 1 | 10.000 | 20.000 | Negativo por 5.000 |
| 2 | 10.000 | 20.000 | Negativo por 5.000 |
| 3 | 10.000 | 10.000 | No ajuste |
| 4 | 10.000 | 0 | Positivo de 10.000 |
| 5 | 10.000 | 0 | Positivo de 10.000 |
Autores
Publicado por Francisco Javier Marco Sanjuán el 16 octubre 2017.
Revisado por última vez el 30 septiembre 2026.
Cómo citar este artículo
Javier Marco Sanjuán, F. (2017). Amortización acelerada. Economipedia. https://economipedia.com/definiciones/amortizacion-acelerada.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇