Autoliquidación: qué es y diferencia con la liquidación
Una autoliquidación es el proceso por el que el contribuyente calcula y paga un impuesto sin esperar a que Hacienda lo liquide. Descubre qué es y cómo funciona.
¿Qué es una autoliquidación?
Una autoliquidación es el proceso mediante el que un contribuyente calcula, cumplimenta y paga por sí mismo el impuesto que le corresponde, sin que el organismo recaudador se lo calcule previamente.
Autoliquidación: Explicación sencilla
Cuando un ciudadano tiene que pagar un impuesto, puede hacerlo a través de una autoliquidación, que no es más que un tipo de declaración de impuestos.
En este tipo de declaración, y normalmente a través de un portal electrónico del organismo recaudador, el contribuyente comunica los datos necesarios para liquidar el impuesto con el Estado. Para ello rellena la documentación requerida, calcula el importe que le corresponde pagar en función de la base imponible y, por último, abona esa cantidad al organismo recaudador.
En España, el ejemplo más habitual de autoliquidación es la declaración de la renta (IRPF). El contribuyente introduce sus datos en el programa de Hacienda, este calcula el resultado, y es el propio contribuyente quien revisa esos cálculos y presenta la autoliquidación dentro del plazo marcado.
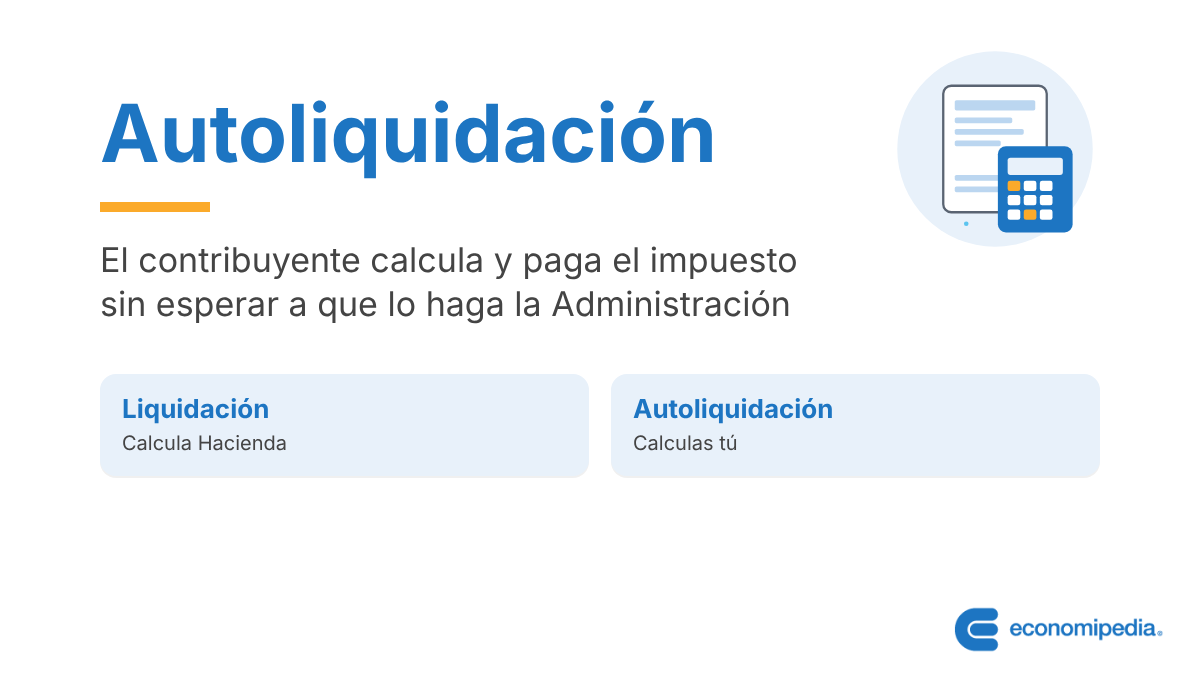
¿No es esto lo mismo que una liquidación? La diferencia está en quién hace los cálculos. En la autoliquidación es el contribuyente quien determina el importe que debe pagar; en la liquidación, en cambio, es el Estado el que calcula la deuda y nos la comunica ya cerrada.
Diferencia entre liquidación y autoliquidación
Cuando pagamos un impuesto, podemos hacerlo mediante una liquidación o, gracias a la digitalización, mediante una autoliquidación.
En la liquidación, el organismo recaudador revisa la información que tiene sobre nosotros, calcula el importe que debemos abonar y nos notifica las vías de pago y el plazo para hacerlo.
En la autoliquidación, en cambio, somos nosotros quienes rellenamos la documentación exigida, calculamos el impuesto y, después, abonamos la cantidad que resulte de ese cálculo.
En otras palabras, liquidación y autoliquidación se refieren al mismo proceso, pero con un matiz importante: en la liquidación es el organismo quien calcula, cumplimenta y exige el pago; en la autoliquidación, somos nosotros quienes calculamos, rellenamos la documentación y abonamos el importe.
La autoliquidación surge con la digitalización de la Administración, que permite a los ciudadanos rendir cuentas ante el Estado a través de un portal electrónico.
Rectificación de una autoliquidación o autoliquidación complementaria
Como el contribuyente es quien rellena y calcula todo por su cuenta, pueden darse errores: que ingrese más dinero del que correspondía, o que ingrese menos.
Para corregirlos existe la declaración sustitutiva.
Si el error perjudica al propio ciudadano (ha ingresado más de lo que debía), debe notificarlo mediante una rectificación de autoliquidación.
Si el error perjudica al Estado (el ciudadano ha ingresado menos de lo que debía), debe notificarlo mediante una autoliquidación complementaria.
Cada país establece en su normativa cómo y en qué plazos deben presentarse estas rectificaciones y autoliquidaciones complementarias.
¿Cómo puedo presentar una autoliquidación?
La autoliquidación nace con la digitalización de la Administración, es decir, con la existencia de medios telemáticos para rendir cuentas ante el Estado.
Por eso, quienes quieran seguir este método necesitan contar con una firma digital o algún mecanismo que permita identificarse de forma telemática.
En algunos casos también puede hacerse a través de determinadas oficinas o centros colaboradores. Pero en esencia, hablar de autoliquidación es hablar de una declaración de impuestos por vía telemática.
¿Qué documentación e información recoge una autoliquidación?
Si optamos por rendir cuentas a través de una autoliquidación, esta debe recoger, entre otros, los siguientes datos:
- Nombre completo y apellidos.
- Datos relativos al contribuyente (domicilio, NIF…).
- Periodo al que hace referencia la autoliquidación.
- Fecha de la autoliquidación.
- Datos económicos del contribuyente.
- El impuesto a pagar y la cuantía.
- Las distintas formas en las que se puede abonar el impuesto y liquidarlo.
- El plazo del que se dispone para liquidar el impuesto.
Además de todo lo anterior, para hacer una autoliquidación es necesario contar con una vía para identificarse virtualmente. La más habitual es la firma digital.
Autores
Publicado por Francisco Coll Morales el 8 diciembre 2021.
Revisado por última vez el 3 octubre 2026.
Cómo citar este artículo
Coll Morales, F. (2021). Autoliquidación: qué es y diferencia con la liquidación. Economipedia. https://economipedia.com/definiciones/autoliquidacion.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇