El oro cae con la inflación al alza: los bonos vuelven a competir por tu dinero
El oro sufre mientras repuntan los tipos reales. Explicamos el coste de oportunidad frente a los bonos y por qué más inflación no garantiza que el oro suba.
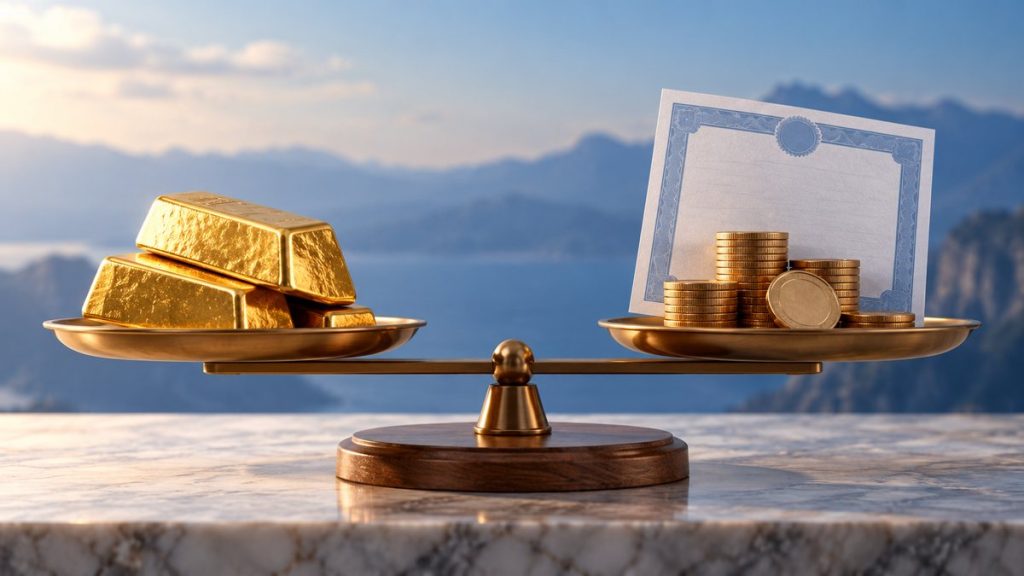
El oro ha sufrido en septiembre mientras la inflación vuelve a preocupar. Parece una contradicción: si el metal es un refugio, ¿por qué pierde valor?
En el mes de septiembre el oro cayó en torno al 8%, y gran parte de la culpa la tienen los tipos de interés reales.
Piensa que los inversores tienen que elegir un activo u otro en el que invertir. Si un bono seguro me paga el 5,5% y la inflación es el 2-3% empieza a ser atractivo.
Para entenderlo, hay que mirar lo que el inversor puede ganar en otros activos mientras mantiene el metal.
El oro no paga intereses
Un lingote puede subir de precio, pero no te abona un cupón ni reparte beneficios. Si lo mantienes guardado, su rentabilidad depende de cuánto pague otro comprador cuando decidas venderlo, descontando los costes.
Un bono funciona de otra manera: tiene pagos contractuales y un vencimiento. Esa diferencia pesa mucho cuando aumenta la rentabilidad que ofrecen los títulos de deuda.
El bono estadounidense a diez años terminó el 30 de septiembre con una rentabilidad cercana al 5,29%. Es una rentabilidad nominal anualizada a vencimiento, no el cupón de todos los bonos ni una ganancia asegurada durante el próximo año.
El coste de oportunidad: lo que dejas de ganar al elegir
Imagina un inversor que busca proteger parte de su patrimonio y compara oro con deuda pública de alta calidad. Si los bonos apenas ofrecen rendimiento, renunciar a sus pagos cuesta relativamente poco. Si ofrecen un cinco y pico por ciento, la elección cambia.
Ese es el coste de oportunidad: el beneficio de la alternativa a la que renuncias. El dinero destinado al oro no está obteniendo simultáneamente los intereses del bono que podrías haber comprado.
Un ejemplo sencillo: compras a la par un bono hipotético de 10.000 dólares con un cupón anual del 5,3%. Recibirías 530 dólares al año antes de impuestos. Unos 10.000 dólares en oro no generan ese ingreso; necesitarían revalorizarse un 5,3% para igualarlo, antes de costes y sin considerar otras variaciones.
Es una ilustración, no una oferta disponible ni una comparación completa de riesgos. Pero muestra por qué unos bonos más rentables pueden restar atractivo al metal.
La clave está en los tipos reales
La rentabilidad nominal es solo una parte de la comparación. También importa cuánto poder de compra conservas después de la inflación.
El tipo de interés real ajusta el rendimiento por la inflación. Como aproximación, un 5,3% nominal con una inflación esperada del 2,3% equivale a alrededor de un 3% real. La fórmula exacta daría algo menos.
En los mercados se observa habitualmente la rentabilidad de los TIPS, los bonos del Tesoro estadounidense protegidos frente a la inflación. La serie oficial del Tesoro muestra que el tipo real a diez años pasó del 2,44% el 31 de agosto al 2,93% el 30 de septiembre: una subida de 0,49 puntos porcentuales.
El World Gold Council ya señalaba el aumento de los rendimientos reales como un factor que eleva el coste de mantener oro. Esa relación ayuda a interpretar la corrección, aunque no explica cada movimiento del precio.
Más inflación no implica automáticamente un oro más caro
Si la inflación aumenta, los inversores pueden buscar protección en el metal. A la vez, pueden anticipar una política monetaria más restrictiva y exigir mayor rentabilidad a los bonos.
Las dos fuerzas pueden actuar en sentidos distintos. Lo relevante es cómo cambian conjuntamente los rendimientos nominales y las expectativas de inflación, además del dólar, las compras de bancos centrales y la demanda de inversión.
Por eso, que el oro sea un refugio no significa que tenga que subir en todas las semanas difíciles. Su precio sigue siendo una cotización de mercado y puede experimentar caídas importantes.
Los bonos tampoco son un depósito sin sobresaltos
Un bono de alta calidad crediticia puede tener un precio volátil. Si su rentabilidad de mercado sigue subiendo, su cotización puede bajar. Y mantener un título hasta vencimiento exige poder prescindir del dinero durante ese plazo.
Para un ahorrador en euros, los bonos estadounidenses añaden el riesgo del dólar. Una rentabilidad del 5,29% en dólares no equivale a esa ganancia en euros. También importan los impuestos y las comisiones.
El oro y la deuda no son intercambiables en todas sus funciones. Entender qué aporta cada uno a una cartera permite decidir con más criterio. La caída reciente recuerda algo útil: para valorar una inversión, también hay que mirar qué ofrecen sus alternativas.
Si quieres entender movimientos como el del oro y aprender a proteger tu dinero y hacerlo crecer, apúntate a la newsletter de Economipedia.
Y si quieres aprender a invertir paso a paso, conoce nuestro programa de inversión de 12 meses. Tendrás acompañamiento, clases y tutorías todas las semanas para crear una cartera adaptada a tu perfil y a tus objetivos, automatizar tu inversión y construir un patrimonio sólido.
Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇