Ratio de información (IR): qué es, fórmula y ejemplo
Descubre qué mide el ratio de información, cómo se calcula y cómo interpretarlo al comparar un fondo con su índice de referencia.
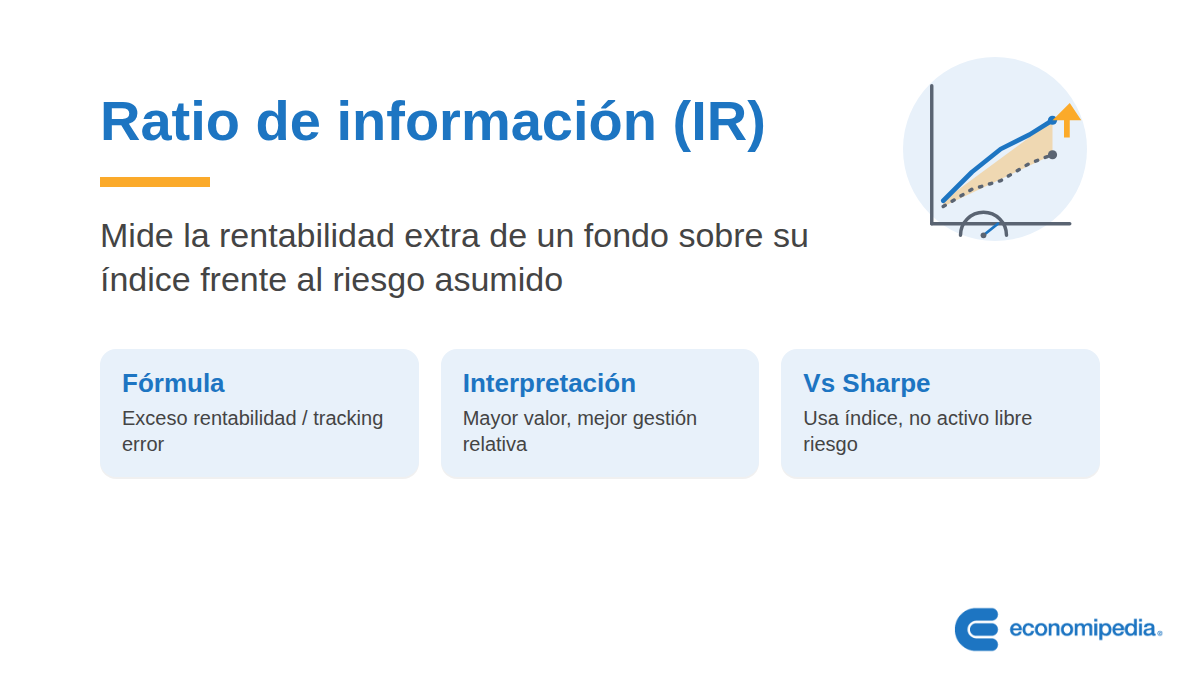
- Relaciona la rentabilidad por encima de su índice comparada con el riesgo de desviarse del índice.
- Elegir un benchmark adecuado es esencial para interpretar el resultado.
- Un valor positivo también puede aparecer cuando el fondo pierde dinero.
El ratio de información es un indicador que relaciona la rentabilidad que obtiene una inversión por encima de su índice de referencia con la variabilidad de esa diferencia.
Dicho de forma sencilla: ayuda a valorar si un gestor ha conseguido una rentabilidad adicional suficiente para el riesgo que ha asumido al alejarse del índice. También lo encontrarás como information ratio o IR.
El ratio de información explicado de forma sencilla
Imagina dos fondos que invierten en el mismo mercado. Ambos obtienen un +10% en el año por encima de su índice, pero durante el año:
- El fondo 1 tiene más vaivenes que San Vito: En enero +7%, febrero -12%, marzo +9%, abril -5%… y así todos los meses
- El fondo 2 en cambio ha sido tranquilito. Ha subid un 1,2% mensual todos los meses.
¿Cuál tendrá mejor ratio de información?
Sin duda el segundo. Ha obtenido esa rentabilidad con muy poco riesgo. Invertir en su fondo ha sido un paseito para los inversores. En cambio, invirtiendo con el primero habríamos tenido microinfartos cada mes.
El ratio de información pone en relación esa ventaja media con sus altibajos.
Para entenderlo necesitas dos piezas: el exceso de rentabilidad sobre el índice de referencia (benchmark) y el tracking error, que mide cuánto fluctúa esa diferencia. Es una medida del comportamiento relativo, no de todo el riesgo del fondo.
Fórmula del ratio de información
Esta es la fórmula para calcular el ratio de información:
Ratio de información = (Rentabilidad – Rentabilidad índice) / tracking error
Primero calculamos la diferencia entre la rentabilidad del fondo y la del índice en cada periodo, por ejemplo, cada mes. Después obtenemos la media de esas diferencias y la dividimos entre su desviación típica.
Ambas magnitudes deben utilizar periodos y criterios compatibles. Si partimos de datos mensuales, la anualización habitual del ratio consiste en multiplicarlo por la raíz cuadrada de 12. No debemos mezclar sin más una rentabilidad acumulada de cinco años con un tracking error anual.
Ejemplo de cálculo
Supón que un fondo presenta un exceso medio de rentabilidad anualizado de 2 puntos porcentuales y un tracking error anualizado del 4%.
Ratio de información = 2 / 4 = 0,50
Ha generado 0,50 unidades de rentabilidad adicional por cada unidad de riesgo relativo. Otro fondo con el mismo exceso medio y un tracking error del 8% tendría un ratio de 0,25. Para esa misma ventaja, sus diferencias respecto al índice han sido más variables.
Cómo interpretar el resultado
- Positivo: el exceso medio de rentabilidad ha sido favorable al fondo.
- Negativo: el fondo ha quedado por detrás del índice, en promedio.
- Cercano a cero: apenas ha obtenido una ventaja media frente al riesgo relativo asumido.
Entre resultados positivos comparables, un valor mayor suele ser más favorable. Sin embargo, no hay una cifra que convierta automáticamente un fondo en bueno. Importan el periodo, las comisiones y, sobre todo, que el índice represente bien el mercado en el que invierte.
Además, superar al índice no equivale a ganar dinero. Un fondo puede perder menos que su referencia y obtener un exceso de rentabilidad positivo. Si el tracking error es cero, el ratio no puede calcularse mediante esta división.
Diferencia entre el ratio de información y el ratio de Sharpe
El ratio de Sharpe compara la rentabilidad con un activo libre de riesgo y utiliza la volatilidad total. El ratio de información compara con un índice y utiliza el tracking error.
Por eso, el primero ayuda a estudiar la relación entre rentabilidad y riesgo total; el segundo resulta especialmente útil para analizar la gestión frente a una referencia. Conviene comparar datos de la misma divisa, con dividendos incluidos y con un tratamiento homogéneo de los gastos. Ninguno garantiza resultados futuros.
Autores
Publicado por Andrés Sevilla Arias (CFA) el 25 septiembre 2026.
Revisado por última vez el 28 septiembre 2026.
Cómo citar este artículo
Sevilla Arias, A. (2026). Ratio de información (IR): qué es, fórmula y ejemplo. Economipedia. https://economipedia.com/definiciones/ratio-de-informacion.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇