Ratio de Sharpe: Qué es, fórmula y ejemplos
El ratio de Sharpe es muy utilizado para evaluar el rendimiento de los fondos de inversión. Descubre cómo calcularlo, cómo utilizarlo y ejemplos.
- Mide la rentabilidad de una inversión, ajustando al riesgo y comparándola con la rentabilidad del activo libre de riesgo.
- Se utiliza especialmente para comparar las rentabilidades de fondos de inversión, ajustadas a su riesgo.
- Generalmente se considera un buen ratio de Sharpe cuando está por encima de 1, lo que indica mayor rentabilidad por cada unidad de riesgo. Aún así, es importante compararlo con inversiones similares.
¿Qué es el ratio de Sharpe?
El ratio de Sharpe es un indicador que mide el rendimiento de una inversión, comparado con el activo sin riesgo y ajustado por el riesgo que supone esa inversión. Se utiliza especialmente en fondos de inversión para conocer la rentabilidad de un fondo ajustada a su nivel de riesgo.
El ratio de Sharpe: Explicación sencilla
Fijarse solo en la rentabilidad de una inversión dice poco. Ya sabes que cuanta más rentabilidad esperada tiene una inversión, mayor suele ser su riesgo, porque esperamos que se nos pague más por arriesgar más. Quizá aceptemos que un fondo oscile más, pero solo si recibimos suficiente rentabilidad a cambio.
El ratio de Sharpe relaciona ambas cosas. Primero resta a la rentabilidad lo que habríamos ganado con un activo sin riesgo, porque esa parte se podía conseguir sin aguantar ninguna oscilación. Después divide lo que queda, el exceso de rentabilidad, entre la volatilidad. El resultado es la rentabilidad adicional obtenida por cada unidad de riesgo asumida.
Así podemos comparar carteras con riesgos diferentes y saber cuál ha tenido más éxito. Es decir, te permite comparar peras con peras y manzanas con manzanas.
Este ratio financiero fue desarrollado por el nobel de economía William F. Sharpe para saber si la rentabilidad de una inversión se debe a una decisión inteligente o, si por el contrario, es resultado de haber asumido más riesgo. Cuanto mayor sea el ratio de Sharpe, mejor.
Fórmula del ratio de Sharpe
Se ha hecho muy popular, entre otras cosas, porque es muy sencillo de calcular.
Para calcular el ratio de Sharpe debes restar la rentabilidad de un activo sin riesgo a la rentabilidad de tu inversión y dividir el resultado entre el riesgo, calculado como la desviación típica de la rentabilidad de la inversión. Esta es la fórmula:
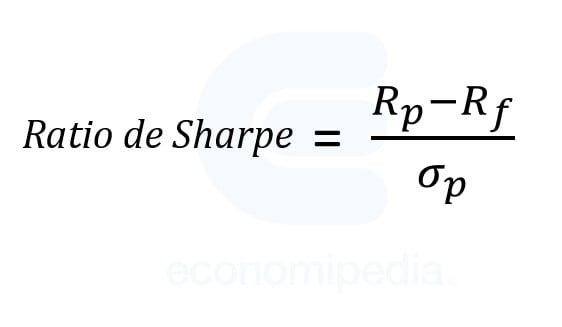
Donde:
- Rp: es la rentabilidad de la cartera (portfolio) de la que estamos calculando el ratio. Normalmente es la obtenida en el periodo analizado, o la esperada si el cálculo se hace a futuro.
- Rf: es la rentabilidad del activo sin riesgo (risk free asset) en ese mismo periodo.
- σp: es la desviación típica del rendimiento de la cartera, es decir, su volatilidad.
Como activo libre de riesgo (Rf) se suele utilizar la referencia de un bono del Estado. En el caso de Europa se suele utilizar el Bund alemán y en Estados Unidos, el Treasury americano.
Interpretación del ratio de Sharpe: ¿Cómo utilizarlo?
El ratio de Sharpe forma parte del kit básico de todo gestor de carteras, tanto profesional como particular. Es uno de los ratios más utilizados al analizar un fondo de inversión porque mide la rentabilidad ajustada al riesgo, así que es muy útil para comparar distintos fondos.
Sirve, por ejemplo, para valorar si un aumento de la rentabilidad del fondo ha venido acompañado de un exceso de volatilidad. Un ratio negativo indica que el fondo ni siquiera ha superado al activo sin riesgo en ese periodo.
Normalmente se considera que un buen ratio de Sharpe está por encima de 1, porque ofrece más rentabilidad por unidad de volatilidad. Aunque es muy importante compararlo con la media de la categoría.
Si todos los fondos de la categoría y el índice tienen un ratio de 1,5, pero el fondo analizado tiene un ratio de Sharpe de 1,2, realmente el fondo lo está haciendo peor que el resto de su categoría.
Para que la comparación tenga sentido, los ratios deben estar calculados en la misma moneda, con el mismo periodo y la misma metodología. Y conviene mirar qué periodo recoge: si coincide con el peor año del fondo, el ratio será mediocre, y un Sharpe excelente puede volverse bajo o negativo en unos meses.
También ayuda a elegir. En función de tu apetito por la volatilidad y tu perfil de inversión (o el de tu cliente), escogerás un fondo u otro. Si no quieres que tu cartera varíe más de cierto porcentaje, te fijarás en fondos que estén por debajo de ese límite y, entre ellos, el ratio de Sharpe te dirá cuál ha aprovechado mejor ese riesgo.
Al fin y al cabo, el objetivo de construir una cartera diversificada es maximizar la rentabilidad ajustada al riesgo, y el ratio de Sharpe lo resume en un solo número.
Ejemplo y comparativa del ratio de Sharpe
Imaginemos que Alberto es el gestor de un fondo de inversión y ha obtenido una rentabilidad del 14 % durante el año pasado. Mientras que Blanca, gestora de otro fondo de inversión, ha conseguido un 8 % de rentabilidad en el mismo año.
A simple vista diríamos que Alberto es mucho mejor gestor que Blanca. Sin embargo, si Alberto ha invertido en productos con mucho más riesgo, tendríamos que ajustar la rentabilidad según su riesgo para saber quién ha obtenido más rendimiento. Vamos a averiguar quién ha sacado más jugo a su inversión con el ratio de Sharpe.
Para calcularlo necesitamos saber cuánta rentabilidad ofreció el activo sin riesgo (Rf). Supongamos que usamos como Rf el bono alemán a 10 años y que ese año tuvo un interés medio aproximado del 1,4 %. La desviación típica del fondo de Alberto es del 8 % y la de Blanca, del 3 %.
Si calculamos el ratio de Sharpe para el fondo de Alberto y el de Blanca obtendremos los siguientes resultados:
Ratio de Sharpe fondo Alberto = (14-1,4)/8 = 1,58
Ratio de Sharpe fondo Blanca = (8-1,4)/3 = 2,2
Basándonos en estos resultados podemos afirmar que Blanca ha conseguido mayor rentabilidad ajustada al riesgo. O dicho con otras palabras, el fondo de Blanca ha conseguido más rentabilidad por unidad de riesgo, aunque haya ganado menos en términos absolutos.
Críticas y limitaciones
Como muchas otras cosas en la vida, el ratio de Sharpe ayuda, pero no es infalible.
La principal limitación del ratio de Sharpe es que no diferencia entre volatilidad positiva o negativa. A nadie le importa que su inversión varíe mucho porque está subiendo a tope. Sin embargo, como el ratio de Sharpe utiliza la desviación típica, no distingue las desviaciones del precio hacia arriba de las desviaciones hacia abajo.
Otra limitación es que funciona mejor cuando los rendimientos siguen una distribución normal, algo que no suele ocurrir en los mercados reales. Esto puede llevar a subestimar el riesgo en inversiones con colas gruesas o rendimientos asimétricos, o al revés. Por ejemplo, en fondos que utilizan estrategias de trading y opciones la volatilidad extra puede mermar considerablemente su ratio de Sharpe.
Además, la volatilidad no recoge todos los riesgos (como el de liquidez o el de crédito), y un ratio calculado con datos pasados no es una promesa para los próximos años. Por último, en periodos de tipos de interés extremadamente bajos o negativos, el ratio de Sharpe se puede ver inflado comparado con otros momentos históricos, al estar restando muy poquito de la rentabilidad.
Existen otros ratios que tratan de cubrir algunas de esas limitaciones, como el ratio de Treynor o el ratio de Sortino. El ratio de Treynor mide el riesgo con la beta en lugar de con la volatilidad total, mientras que el ratio de Sortino se centra solo en las volatilidades negativas, utilizando para ello el downside risk.
Comparación Ratio de Sharpe y Ratio de Treynor
El Ratio de Treynor es un ratio muy parecido al Ratio de Sharpe. Sin embargo, en vez de utilizar el riesgo total de la cartera, utiliza la Beta como medida de riesgo, es decir, su sensibilidad frente al riesgo del mercado.
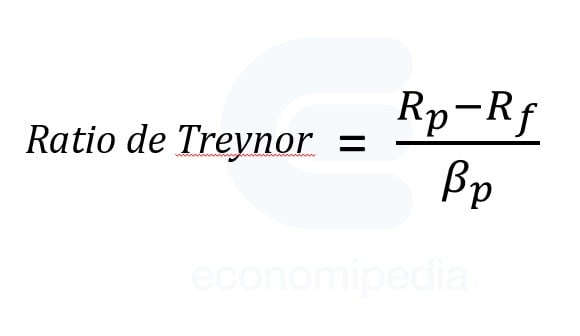
Donde:
- Rp: Rentabilidad de la cartera.
- Rf: Rentabilidad del activo libre de riesgo.
- βp: Beta de la cartera.
Ambos son ratios que se utilizan para medir el rendimiento de un fondo de inversión y con ellos se pueden realizar rankings para elegir si una cartera es mejor que otra.
Para carteras bien diversificadas (en las que se ha eliminado el riesgo no sistemático, algo muy difícil en la práctica), el ranking de las carteras aplicando el Ratio de Treynor debe ser el mismo que aplicando el ratio de Sharpe. Sin embargo, para carteras no diversificadas, el ranking varía.
Por eso el Ratio de Treynor no se debe utilizar para medir el rendimiento de una cartera de manera independiente. En ese caso, es mejor valorarla por su riesgo total, es decir, por el Ratio de Sharpe, ya que el de Treynor es apropiado cuando se comparan carteras bien diversificadas.
Preguntas frecuentes
Autores
Publicado por Andrés Sevilla Arias (CFA) el 9 marzo 2015.
Revisado por última vez el 1 octubre 2026.
Cómo citar este artículo
Sevilla Arias, A. (2015). Ratio de Sharpe: Qué es, fórmula y ejemplos. Economipedia. https://economipedia.com/definiciones/ratio-de-sharpe.html
Fuentes de datos
- https://www.cfainstitute.org/
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Comentarios
Excelente
2 Comentarios
Muy claro y preciso,
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇


Excelente