Fintual: Opiniones y análisis – Revisión completa [2026]
¿Merece la pena invertir con Fintual? Analizamos sus comisiones, seguridad y productos. Mira nuestra opinión y las opiniones de sus clientes.
Es posible que hayas oído hablar de Fintual porque algún amigo invierte con ellos, porque has escuchado buenas opiniones de ellos, o porque estás buscando una forma sencilla de empezar a invertir.
Y probablemente tu primera duda sea:
¿Qué es exactamente Fintual y qué puedo hacer con ellos?
Porque Fintual no encaja del todo en la imagen que solemos tener de un bróker.
No es una plataforma pensada principalmente para que estés comprando y vendiendo acciones cada día, analizando gráficos o intentando adivinar qué hará la bolsa mañana.
Su propuesta principal es bastante más sencilla:
Tú les dices para qué quieres invertir, cuánto tiempo tienes y cuánto riesgo estás dispuesto a asumir. Fintual te propone una cartera y te acompaña en el seguimiento.
Fintual está pensada para personas que prefieren delegar la construcción y mantención de su portafolio, sin necesidad de elegir activos individualmente. Es algo super potente, si quieres invertir bien y no complicarte la vida.
Por ejemplo, con Fintual puedes invertir para distintos fines:
- Comprar una vivienda dentro de unos años.
- Invertir una parte de tus ahorros a largo plazo.
- Crear un fondo para la educación de tus hijos.
- Ahorrar para la jubilación.
- Mantener una parte del dinero en una inversión más conservadora.
Después puedes ingresar dinero cuando quieras o programar aportaciones periódicas para que la inversión vaya creciendo poco a poco.
Fintual se encarga de distribuir ese dinero entre diferentes activos, mantener la cartera diversificada y realizar los ajustes necesarios.
En ese sentido, funciona de una forma parecida a un gestor automatizado o robo-advisor.
Pero no necesitas quedarte con el nombre técnico. Si es un broker, robo-advisor o qué.
Lo importante es entender la idea: Fintual es una plataforma de inversión que está pensada para que puedas invertir sin tener que elegir personalmente cada acción, fondo o ETF que compone tu cartera.
Y además de este servicio de inversión gestionada, también permite comprar directamente acciones y ETFs de Estados Unidos.
Por tanto, dentro de la misma plataforma puedes elegir entre tres caminos:
- Delegar la gestión: Fintual construye y gestiona una cartera en función de tu objetivo y perfil de riesgo.
- Plan de jubilación: Te permite hacer aportaciones para tu plan de jubilación, aprovechando las ventajas fiscales (distintas según el país):
- En Chile: APV regulado por la CMF.
- En México: Plan Personal de Retiro (PPR) de acuerdo con lo establecido por la LISR.
- Invertir por tu cuenta: Tú eliges las acciones o ETFs estadounidenses que quieres comprar.
La primera opción está especialmente orientada a personas que quieren invertir, pero que no tienen los conocimientos, el tiempo o las ganas de gestionar personalmente una cartera.
No hace falta que seas experto.
También puede ser útil si ya sabes cómo funciona la bolsa, conoces los fondos y los ETFs, pero simplemente no quieres dedicar varias horas al mes a revisar tu cartera, hacer cálculos y decidir cuándo rebalancearla.
Esa sencillez es, en mi opinión, el gran punto fuerte de Fintual para nuevos (y experimentados) inversores.
Y si luego vas adquiriendo conocimientos además puedes comprar acciones o ETFs en la misma plataforma. Lo que le convierte en una plataforma de inversión versátil. La primera opción es como un gestor automatizado y la segunda opción más tipo bróker donde tú decides qué comprar y cuándo.
Estas dos herramientas combinadas son algo super potente. Puedes crear lo que se conoce como estrategia core-satélite, donde tienes una estrategia bien definida para lograr tus objetivos y luego una pequeña cartera complementaria que controlas tú para tratar de obtener más rentabilidad.
La plataforma está bien diseñada, explica los productos con un lenguaje fácil de entender y permite empezar con importes pequeños.
Después de analizar en detalle la plataforma, nuestra opinión es positiva.
En esta guía vamos a analizar cómo funciona Fintual, qué productos ofrece, cuánto cobra, si es segura y para qué tipo de inversor puede merecer la pena.
Índice
1. ¿Qué es Fintual?
Fintual es una plataforma digital de inversión nacida en Chile en 2016 que opera en Chile y México.
Ofrece fondos de inversión gestionados, planes de jubilación – APV en Chile y PPR en México – y compra de acciones o ETFs de Estados Unidos, todo desde una misma plataforma regulada (en Chile por la CMF y en México por la CNBV). Tienen más de 200.000 clientes y 2.000 millones de dólares invertidos.
Su producto principal son sus fondos mutuos.
2. Información básica de Fintual
| Característica | Chile | México |
| Productos | Fondos, APV, fondos artículo 107, acciones y ETFs de EE.UU. | Fondos, PPR, acciones y ETFs de EE.UU. |
| Regulador | Comisión para el Mercado Financiero | CNBV en las actividades reguladas |
| Comisión ordinaria de fondos | 1,19% anual | 1% anual más IVA |
| Jubilación | APV al 0,49% | PPR al 1% más IVA |
| Acciones fraccionadas | Sí | Sí |
| Plataforma | Web, iOS y Android | Web, iOS y Android |
| Principal ventaja | Sencillez, automatización, ETFs y APV | Sencillez, automatización, PPR y acciones y ETFs de EE. UU. |
| Principal desventaja | Atención principalmente digital | Atención principalmente digital y no ofrecen CETES. |
3. ¿Cómo funciona Fintual?
Cuando te registras, la plataforma te hace una serie de preguntas para conocer:
- Para qué quieres invertir.
- Cuánto dinero tienes disponible.
- Durante cuánto tiempo puedes mantener la inversión.
- Qué experiencia tienes.
- Qué nivel de riesgo puedes asumir.
Con esas respuestas, Fintual te recomienda una estrategia adaptada a lo que quieres hacer con esa plata y al plazo.
No es lo mismo invertir un dinero que puedes necesitar dentro de seis meses que ahorrar para tu jubilación dentro de treinta años.
Para un objetivo cercano, la cartera debería asumir poco riesgo. Para un objetivo de largo plazo, puede tener sentido aceptar más fluctuaciones a cambio de buscar una rentabilidad potencial superior.
Una vez elegido el objetivo, puedes transferir dinero y programar aportaciones automáticas.
Después Fintual se ocupa de la gestión.
Esto incluye seleccionar los activos dentro de cada fondo, mantener la diversificación y ajustar la cartera cuando sea necesario.
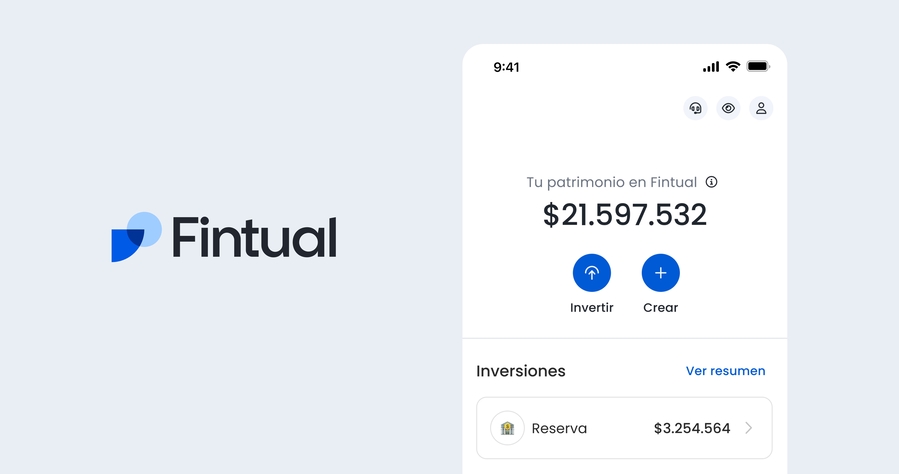
Tú puedes consultar en todo momento cuánto has aportado, cuánto vale actualmente tu inversión y cómo estás avanzando hacia tu objetivo.
Un ejemplo sencillo
Imagina que tienes 30 años y quieres hacer una aportación mensual para complementar tu pensión o ahorro previsional.
Podrías abrir una cuenta en un bróker, analizar diferentes fondos y ETFs, elegir la distribución entre renta fija y renta variable, decidir en qué mercados invertir y revisar periódicamente la cartera.
Con Fintual, el proceso es diferente.
Indicas que tu objetivo es la jubilación, respondes al cuestionario de riesgo y la plataforma te propone una cartera. Después programas la transferencia mensual y Fintual realiza la inversión siguiendo la estrategia seleccionada.
No significa que puedas olvidarte completamente.
Debes comprobar que el riesgo sigue siendo adecuado, revisar las comisiones y entender dónde está invertido tu dinero.
Pero elimina buena parte del trabajo operativo y de las decisiones que más dudas generan a un principiante.
¿Solo sirve para invertir de forma automática?
No.
Fintual también permite comprar directamente acciones y ETFs estadounidenses.
Puedes invertir, por ejemplo, en una empresa concreta o en un ETF que replique un índice mundial.
En este caso, Fintual no decide qué tienes que comprar. La decisión es tuya.
Esta opción puede resultar interesante para usuarios que quieren mantener una cartera gestionada como base y destinar una parte más pequeña a inversiones elegidas personalmente.
Aun así, su plataforma de acciones es más sencilla que la de un bróker común.
Tiene menos herramientas de análisis, tipos de órdenes y opciones avanzadas. Está pensada principalmente para comprar y mantener inversiones, no para operar constantemente.
¿Es Fintual un banco?
No. Fintual no es un banco y sus fondos no son depósitos.
Esto es especialmente importante en sus productos conservadores.
Aunque una cartera invierta principalmente en deuda y tenga pocas fluctuaciones, el dinero sigue estando invertido en un fondo cuyo valor puede subir o bajar.
Por tanto, no debes interpretar expresiones como “liquidez”, “ahorro” o “muy conservador” como una garantía de que nunca perderás dinero.
Tampoco debes utilizar automáticamente estos productos como sustituto de todo tu fondo de emergencia.
Para los gastos que puedes necesitar inmediatamente, suele ser recomendable mantener una parte en una cuenta bancaria disponible y protegida por el sistema de garantía de depósitos correspondiente.
¿Es Fintual un bróker?
No es un bróker tradicional, aunque permite comprar acciones y ETFs.
Un bróker suele estar enfocado en darte acceso a los mercados para que tú decidas en qué invertir.
Fintual, en cambio, está centrada principalmente en ayudarte a construir objetivos y delegar la gestión mediante fondos.
Esta diferencia explica por qué su plataforma tiene menos herramientas profesionales, pero resulta mucho más sencilla para comenzar.
¿Es Fintual un robo advisor?
Sí, Fintual funciona de forma similar a un robo advisor, aunque su estructura regulatoria varía según el país.
En Chile opera principalmente mediante una Administradora General de Fondos regulada por la CMF. En México funciona como un asesor de inversiones y distribuidora de fondos de inversión supervisada por la CNBV.
Esto no cambia demasiado la experiencia cotidiana del usuario, pero sí es importante para entender quién regula cada servicio, dónde se custodian los activos y qué ocurriría si la empresa tuviera problemas.
Lo analizaremos con más detalle en el apartado de seguridad y regulación.
4. ¿Para quién puede ser interesante Fintual?
Fintual está especialmente pensada para personas que quieren invertir bien, pero sin convertir la inversión en un segundo trabajo.
Y aquí hay dos perfiles que encajan especialmente bien.
El primero es el inversor principiante.
Si estás empezando, una de las cosas más difíciles no es abrir una cuenta. Es saber qué hacer después.
¿Qué porcentaje pongo en bolsa? ¿Cuánto en renta fija? ¿Qué fondos compro? ¿Cada cuánto tengo que revisarlos? ¿Qué hago si el mercado cae un 20%?
Fintual simplifica buena parte de esas decisiones y te ayuda a construir una estrategia en función de tus objetivos y del riesgo que puedes asumir.
Por eso me parece una alternativa muy interesante si quieres empezar a invertir con cierto orden, en lugar de ir comprando acciones, ETFs o fondos sin una estrategia clara.
Pero hay un segundo perfil que también encaja muy bien: el inversor que ya tiene conocimientos, pero no quiere complicarse.
Puedes saber perfectamente qué es un ETF, cómo funciona la diversificación o por qué es importante mantener una cartera a largo plazo y, aun así, preferir que alguien haga esa gestión por ti.
Porque una cosa es saber hacerlo y otra querer dedicarle tiempo.
Fintual puede encajar especialmente contigo si:
- Quieres invertir a medio o largo plazo.
- Vas a realizar aportaciones periódicas.
- Prefieres tener una estrategia definida y no estar tomando decisiones continuamente.
- Quieres una cartera diversificada sin elegir personalmente cada activo.
- Estás empezando y buscas una plataforma que te guíe.
- Ya tienes conocimientos, pero valoras más la sencillez que hacerlo todo tú mismo.
- Buscas ahorrar para objetivos concretos como la jubilación, una vivienda o el futuro de tus hijos.
- Quieres combinar una cartera gestionada con alguna inversión directa en acciones o ETFs.
¿Cuándo no elegiría Fintual?
No creo que sea la mejor opción para todo el mundo.
Si quieres hacer trading y compra venta de acciones de corto plazo no es el mejor sitio.
Aunque personalmente no recomiendo la inversión de corto plazo porque es tremendamente complicada, muy arriesgada y en muy pocos casos compensa.
Para hacer eso tienes que saber muy bien lo que haces. La mayoría de traders particulares pierden dinero.
Y esa es una de las razones que me gustan de Fintual. No está pensada para hacer este tipo de operaciones, sino para construir una cartera sólida que te permita conseguir tus objetivos en la vida.
Que al fin y al cabo para eso queremos el dinero.
También depende de dónde vivas
La propuesta cambia ligeramente según el país.
- Si estás en Chile, Fintual es especialmente interesante para sus carteras gestionadas, el APV y el acceso sencillo a acciones y ETFs estadounidenses.
- Si estás en México, destacan sus fondos, el PPR y la posibilidad de invertir en acciones y ETFs de Estados Unidos desde importes pequeños.
En resumen, Fintual tiene mucho sentido si quieres invertir a largo plazo de una forma sencilla, diversificada y con una estrategia clara, pero no quieres gestionar tú mismo todos los detalles de la cartera.
5. Ventajas y desventajas
Ventajas
✅ Muy fácil de utilizar: Empieza por tus objetivos y no por una lista interminable de productos.
✅ Automatiza las inversiones: Puedes programar aportaciones y mantener una estrategia sin decidir cada mes cuándo invertir.
✅ Carteras diversificadas: Sus fondos reparten el dinero entre distintos mercados y activos.
✅ Permite empezar con poco: No necesitas un gran patrimonio y puedes comprar acciones fraccionadas.
✅ Productos para la jubilación: El APV chileno y el PPR mexicano son dos de sus propuestas más interesantes.
✅ Fondos separados de la empresa: El patrimonio de los fondos no debería utilizarse para pagar las deudas de Fintual.
Desventajas
❌ Sus fondos están bien pero no son los más baratos: El coste ronda o supera el 1% anual.
❌ Los productos conservadores no son depósitos: Cash Up o Streep pueden fluctuar y no tienen garantía bancaria.
❌ Menos herramientas que un bróker profesional: No es la mejor plataforma para trading o análisis avanzado.
6. ¿Es seguro invertir con Fintual?
Sí. Fintual es una plataforma legítima, regulada y supervisada, y nuestra valoración general de su seguridad es positiva.
Pero “segura” no significa que no puedas perder dinero. La regulación protege principalmente frente al uso indebido de los activos y obliga a mantener separados los fondos de la empresa. No te protege frente a una caída del mercado (como ninguna plataforma de inversión, lógicamente).
Fintual opera bajo marcos regulatorios distintos en Chile y México. En ambos casos es una plataforma legítima y regulada, pero las entidades supervisoras, la estructura legal y el nivel de información pública disponible son diferentes.
En Chile
En Chile Fintual opera como Administradora General de Fondos y está supervisada por la Comisión para el Mercado Financiero.
Los fondos tienen un patrimonio separado del de la gestora. Además, la situación financiera de Fintual Chile es favorable: cerró 2025 con aproximadamente 6.892 millones de pesos chilenos de patrimonio y un beneficio neto de 1.829 millones. Sus cuentas fueron auditadas por KPMG con una opinión sin salvedades.
En México
En México Fintual utiliza distintas sociedades para su operación, la distribución de fondos y las transferencias relacionadas con las acciones estadounidenses.
El asesor está registrado ante la CNBV y la estructura es legítima. Sin embargo, Fintual no es un banco ni una casa de bolsa mexicana, y existe menos información financiera pública que en Chile.
¿Qué pasaría si quebrase?
Los activos de los fondos no deberían utilizarse para pagar sus deudas. El regulador podría transferir la gestión a otra entidad o liquidar el fondo.
Recibirías el valor de tus participaciones en ese momento. Si invertiste 10.000 y la cartera vale 8.000, la separación patrimonial protege esos 8.000, no garantiza los 10.000 iniciales.
En México, las acciones estadounidenses se mantienen mediante Alpaca, miembro de SIPC. Esta protección puede cubrir la falta de activos en caso de insolvencia del intermediario, pero no las pérdidas normales de mercado.
Nuestra conclusión:
- Chile: nivel de confianza alto.
- México: nivel de confianza medio-alto.
- En ambos países: el capital no está garantizado.
7. ¿Qué productos ofrece Fintual?
La propuesta de Fintual se divide en dos grandes bloques:
- Fondos mutuos: Fintual asesora tus inversiones. Te ayuda a definir una estrategia de inversión acorde a tus objetivos y tu perfil de inversor y te acompaña en el seguimiento de tu cartera.
- Plan de jubilación: Permite hacer aportaciones para tu plan de retiro voluntario, aprovechando las ventajas fiscales de los planes de jubilación, tanto si estás en Chile como en México. Ahora lo explico más en detalle abajo.
- Invertir por ti mismo en acciones y ETFs: Eres tú quien decide directamente qué comprar, cuándo y por qué.
Lo potente de Fintual es que tienes ambas opciones. Algunas plataformas de inversión te ofrecen la opción 1, donde delegas la gestión, y otras plataformas te hacen la segunda opción que es la de bróker.
Vamos a ver cada una de ellas más en detalle.
7.1 Fondos mutuos de Fintual
En esta parte Fintual te propone una combinación de sus fondos según tu objetivo, tu horizonte de inversión y tu perfil de riesgo.
En base a ello te propone un portafolio que combina uno o varios de sus fondos en diferentes proporciones. Las que sean acordes a tu perfil y objetivos.
Cada uno de esos fondos ya está diversificado internamente entre diferentes activos.
El proceso es más o menos así:
Tu objetivo y perfil → portafolio recomendado con una combinación de fondos → activos que hay dentro de esos fondos.
Esto permite ajustar con bastante precisión el riesgo de la cartera.
Por ejemplo, un objetivo cercano puede tener más peso en fondos conservadores, mientras que una inversión planteada a muchos años puede tener mayor exposición a los fondos con renta variable.
Cada fondo se administra de acuerdo con su propia política de inversión, y tú puedes ajustar la combinación si cambia tu objetivo o tu horizonte.
Este servicio puede ser útil tanto si estás empezando como si tienes conocimientos de inversión pero prefieres delegar esta parte de tu patrimonio.
¿Qué fondos utiliza Fintual para armar tu portafolio?
Los fondos cambian según estés en Chile o México, pero la lógica es la misma: hay fondos más conservadores y otros con mayor exposición a renta variable, y Fintual los combina según el riesgo que necesite tu cartera.
Fondos de Fintual en Chile
En Chile utiliza principalmente cuatro fondos con distintos niveles de riesgo.
- Very Conservative Streep: Es el fondo más conservador. Invierte principalmente en renta fija y activos de liquidez, por lo que está pensado para objetivos cercanos o para una parte de la cartera en la que quieras asumir pocas fluctuaciones. Puede ser útil, por ejemplo, si vas a necesitar ese dinero relativamente pronto. Eso sí, sigue siendo un fondo de inversión. No es un depósito y su valor puede bajar.
- Conservative Clooney: Tiene un poco más de riesgo y un objetivo de rentabilidad más elevado. Invierte principalmente en renta fija nacional e internacional, pero incorpora también una pequeña exposición a renta variable. Está pensado para horizontes algo más largos que Streep y para inversores que pueden asumir cierta volatilidad a cambio de buscar algo más de rentabilidad.
- Moderate Pitt: Aquí ya encontramos una combinación más equilibrada entre renta fija y renta variable. Puede tener hasta aproximadamente la mitad de la cartera invertida en acciones, por lo que sus movimientos pueden ser bastante mayores que los de los dos fondos anteriores. Está orientado principalmente a objetivos de medio y largo plazo.
- Risky Norris: Es el fondo con mayor exposición a renta variable global. Está pensado para objetivos de largo plazo y para inversores capaces de soportar caídas importantes por el camino sin necesitar retirar el dinero. Es la pieza que permite a Fintual dar más potencial de crecimiento a las carteras con un horizonte largo y una tolerancia al riesgo elevada.
Lo importante es que no tienes necesariamente que elegir tú entre Streep, Clooney, Pitt o Norris. Son las piezas que utiliza Fintual para construir el portafolio que encaja con tu objetivo.
Además de estos cuatro fondos, Fintual ofrece en Chile fondos acogidos al artículo 107 de la Ley de Impuesto a la Renta (LIR), pensados para inversionistas con alto patrimonio que buscan eficiencia tributaria. A diferencia de los fondos estándar, aplican un tratamiento tributario específico sobre las ganancias de capital, lo que los hace especialmente relevantes cuando tienes una cantidad importante de dinero para invertir y el impacto de los impuestos empieza a ser significativo. Puedes acceder a ellos desde la misma plataforma, sin trámites adicionales.
Fondos de Fintual en México
En México funciona de forma muy parecida, aunque la gama principal se concentra en tres fondos.
- Cash Up / FT-LIQU: Es el fondo más conservador. Invierte principalmente en deuda y liquidez y está pensado para objetivos cercanos o para la parte de la cartera donde quieras asumir poco riesgo. Por su funcionamiento puede recordar a una cuenta remunerada, pero no lo es. Es un fondo de inversión, su valor puede fluctuar y no está protegido por el IPAB.
- Moderate Portman: Es el fondo intermedio. Combina instrumentos de deuda con una parte de renta variable, buscando un equilibrio entre estabilidad y crecimiento. Puede encajar en objetivos de medio o largo plazo cuando quieres asumir riesgo, pero no tener toda la cartera expuesta a bolsa.
- Risky Hayek: Es el fondo con mayor riesgo de los tres. Tiene una exposición superior a mercados globales y al dólar, por lo que está pensado principalmente para horizontes largos y perfiles capaces de soportar una volatilidad considerable.
De nuevo, estos fondos se pueden combinar y lo hace Fintual en función de tu perfil de inversor y tus objetivos financieros.
Por ejemplo, un portafolio moderado podría tener una parte en Portman y otra en Hayek, mientras que uno más conservador daría mayor peso a Cash Up.
7.2 Planes de jubilación de Fintual
La segunda gran línea de producto de Fintual está pensada específicamente para ahorrar para la jubilación.
La filosofía es parecida a la de sus carteras gestionadas, pero utilizando los vehículos fiscales específicos de cada país.
Plan de APV en Chile
En Chile ofrece Ahorro Previsional Voluntario (APV).
Puedes realizar aportaciones para complementar tu jubilación e invertirlas a través de series previsionales de los fondos de Fintual.
Estas series tienen además una comisión inferior: 0,49% anual frente al 1,19% de las series ordinarias.
El APV puede tener ventajas fiscales dependiendo del régimen que elijas y de tu situación personal.
Eso sí, está diseñado para ahorrar a largo plazo. Retirar el dinero antes de la jubilación puede implicar devolver bonificaciones o pagar impuestos adicionales.
Plan Personal de Retiro en México
En México, el equivalente dentro de Fintual es su Plan Personal de Retiro (PPR).
Permite invertir para complementar la jubilación y aprovechar las deducciones fiscales disponibles cuando se cumplen los requisitos.
Una ventaja importante es su flexibilidad: no exige realizar una aportación fija todos los meses ni contratar un seguro asociado.
Puedes ir aportando según tu capacidad de ahorro.
Es un producto pensado realmente para la jubilación, por lo que retirar el dinero anticipadamente puede tener consecuencias fiscales.
7.3 Invertir directamente en acciones y ETFs
La tercera parte de Fintual funciona de una forma mucho más parecida a un bróker.
Aquí ya no delegas la decisión.
Tú eliges qué quieres comprar, cuánto quieres invertir y cuándo quieres vender.
Puedes invertir directamente en:
- Acciones de empresas.
- ETFs sobre índices como el S&P 500.
- ETFs globales.
- ETFs de renta fija.
- ETFs sectoriales o temáticos.
Además, permite comprar acciones fraccionadas, por lo que puedes invertir desde importes muy pequeños sin necesidad de comprar una acción completa.
Si estás en Chile
Fintual ofrece acceso a miles de acciones y ETFs estadounidenses.
Las primeras diez órdenes de cada mes son gratuitas y, a partir de la undécima, cobra una comisión del 0,10%.
Permite órdenes de mercado y limitadas, aunque tiene menos herramientas y tipos de órdenes que un bróker más orientado al trading.
Si estás en México
En México las acciones se mantienen mediante una cuenta individual en Alpaca.
Tienes acceso a más de 12.000 acciones y ETFs estadounidenses, con posibilidad de comprar fracciones desde 1 dólar.
La compraventa tiene una comisión anunciada del 0%, aunque existe un coste por el cambio entre pesos y dólares que veremos en el apartado de comisiones.
Puedes combinar los tres productos
Y aquí es donde Fintual se vuelve especialmente versátil.
No tienes por qué utilizar todos sus productos ni elegir únicamente uno.
Puedes, por ejemplo:
- Tener una cartera gestionada para tus objetivos de largo plazo.
- Utilizar el APV o PPR específicamente para tu jubilación.
- Y reservar una parte del patrimonio para comprar acciones o ETFs por tu cuenta.
Esto permite pasar desde una inversión prácticamente delegada por completo hasta otra en la que tomes tú las decisiones.
Y también encaja muy bien con una estrategia core-satélite: mantener una parte principal de la cartera diversificada y gestionada según una estrategia clara, mientras utilizas una parte menor para inversiones que seleccionas personalmente.
8. Comisiones y costes de Fintual
Las comisiones de Fintual dependen del producto que utilices.
Y aquí conviene separar las tres partes de la plataforma, porque no estás pagando por el mismo servicio cuando Fintual gestiona tu cartera que cuando haces tú el trabajo comprando directamente una acción.
Como ahora veremos tiene unos precios muy bajos en el servicio de bróker, lo que junto a la calidad de las carteras gestionadas está haciendo que Fintual no pare de crecer en número de clientes.
Además, una de las cosas que me gustan de Fintual es que explica muy bien cuánto estás pagando realmente.
Esto es más importante de lo que parece. En inversiones la comisión que pagas reduce directamente la rentabilidad que obtienes y es importante que sea claro.
Fintual lo desglosa con bastante transparencia.
Vamos a verlo por países.
8.1 Comisiones de Fintual en Chile
Te las resumo primero en una tabla para que las veas claramente y ahora te las explico en más detalle:
| Producto | Comisión |
| Carteras gestionadas | 1,19% anual |
| Plan APV | 0,49% anual |
| Acciones y ETFs | 10 órdenes gratis al mes |
| A partir de la orden 11 | 0,10% por operación |
| Cambio CLP/USD | 4 pesos chilenos por dólar |
| Custodia / inactividad | Sin comisión ordinaria |
Comisiones Carteras gestionadas en Chile
Carteras gestionadas: 1,19% anual
Esta parte es muy sencilla: Si utilizas las carteras gestionadas de Fintual, los fondos en los que inviertes cobran un 1,19% anual.
Y ya está.
No hay otra comisión adicional de gestión de cartera por encima.
Es decir, Fintual construye tu portafolio utilizando fondos como Streep, Clooney, Pitt o Norris y esos fondos tienen una comisión del 1,19% anual.
La comisión se va descontando automáticamente del propio fondo, así que el saldo y la rentabilidad que ves en Fintual ya la tienen descontada.
Ahora viene el pequeño matiz.
Los fondos de Fintual compran a su vez ETFs y otros fondos. Y esos productos tienen sus propios gastos internos, igual que cualquier ETF o fondo que puedas comprar tú directamente.
Fintual indica que estos costes subyacentes son inferiores al 0,46% anual en todos sus fondos, dependiendo de la cartera.
Por tanto:
Lo principal que pagas a Fintual → 1,19% anual.
Además → los pequeños gastos propios de los ETFs y fondos que Fintual utiliza para invertir tu dinero.
A mí me parece especialmente positivo que Fintual explique también esta segunda parte. Llevo trabajando más de 20 años y en pocos sitios he visto que expliquen este detalle. Lo que otorga muchísima transparencia y además da mucha confianza, porque dicen que no van a invertir en fondos que cobren más de un 0,46%
En muchas carteras gestionadas es fácil ver la comisión principal, pero bastante menos evidente saber cuánto cuestan los productos que hay debajo. Fintual hace el esfuerzo de mostrarlo.
APV: 0,49% anual
Funciona igual: está descontada automáticamente del valor de tu inversión y no existe otra comisión adicional de Fintual por gestionar el APV.
También pueden existir los gastos internos de los ETFs y fondos utilizados dentro de la cartera.
Acciones y ETFs
Aquí Fintual es especialmente competitivo:
- Primeras 10 órdenes de cada mes: 0%.
- A partir de la orden 11: 0,10%.
- Cambio de pesos a dólares: spread de 4 pesos por dólar.
Para alguien que compra uno o dos ETFs o acciones al mes y mantiene sus inversiones durante años, las comisiones de compraventa pueden ser directamente cero.
El coste que sí tendrás que tener en cuenta es el cambio de moneda cuando necesites pasar de pesos chilenos a dólares. Fintual publica actualmente un spread de 4 pesos por dólar.
8.2 Comisiones de Fintual en México
Te las resumo primero en una tabla para que las veas claramente y ahora te las explico en más detalle:
| Producto | Comisión |
| Moderate Portman | 1% + IVA |
| Risky Hayek | 1% + IVA |
| Cash Up / FT-LIQU | 0.40% + IVA |
| PPR | 1% + IVA |
| Acciones y ETFs | 0% compra y venta |
| Cambio MXN/USD | 0.50% |
Si inviertes a través de los fondos de Fintual México, la comisión está incluida dentro de esos propios fondos.
No existe otra comisión adicional por invertir a través de ellos.
Los principales fondos cobran:
- Moderate Portman: 1% + IVA, aproximadamente un 1.16% anual.
- Risky Hayek: 1% + IVA, aproximadamente un 1.16% anual.
- Cash Up: 0.40% + IVA, aproximadamente un 0.464% anual.
Estas comisiones se van descontando automáticamente dentro del fondo, por lo que el saldo y la rentabilidad que ves ya las tienen descontadas.
Además, los fondos pueden invertir en ETFs u otros instrumentos que tengan sus propios pequeños gastos internos. Fintual también informa de estos costes para que puedas conocer mejor cuánto estás pagando realmente.
Es algo que valoro de la plataforma: intenta mostrar no solo la comisión principal, sino también los costes de las inversiones que hay por debajo.
Plan Personal de Retiro de Fintual – Comisiones
El Plan Personal de Retiro tiene una comisión de: 1% anual + IVA, aproximadamente un 1,16% anual.
También se descuenta directamente del saldo administrado. No tienes que pagar esa comisión aparte.
Acciones y ETFs: 0% de comisión en la compra y venta
El principal coste está en cambiar pesos mexicanos por dólares, donde Fintual aplica un 0.50%.
Por ejemplo, si conviertes el equivalente a 1.000 dólares para invertir, pagarías aproximadamente 5 dólares por el cambio de divisa.
Para alguien que compra acciones o ETFs y los mantiene durante años, me parece una estructura de costes muy atractiva.
¿Son competitivas las comisiones de Fintual?
En la parte de acciones y ETFs, sí: son muy competitivas.
En las carteras gestionadas estás pagando alrededor de un 1% anual por invertir a través de los fondos de Fintual y delegar la construcción y mantenimiento de tu cartera.
Puedes conseguir costes menores construyendo tú mismo una cartera de ETFs baratos, pero entonces también tienes que hacer tú el trabajo.
Y hay un aspecto de Fintual que valoro especialmente: la transparencia.
No se limita a decirte cuánto cobra su fondo. También explica que los ETFs y fondos que utiliza dentro tienen sus propios gastos y cuánto pueden representar.
Eso no significa que Fintual te esté cobrando otra comisión.
Significa que te está enseñando un coste que existe igualmente dentro de la inversión.
9. ¿Es fácil de usar Fintual?
La facilidad de uso es uno de los puntos fuertes de Fintual.
Si quieres una cartera gestionada, el proceso empieza por algo mucho más sencillo: qué quieres conseguir con tu dinero.
Creas tu inversión, respondes unas preguntas sobre plazo y riesgo y Fintual te propone una estrategia. Después puedes hacer aportaciones puntuales o automatizarlas.
Desde la plataforma puedes ver de forma bastante clara:
- Cuánto has aportado.
- Cuánto vale actualmente tu inversión.
- Cómo está distribuida.
- Cómo avanzas hacia tu objetivo.
También puedes utilizar Fintual desde la web o desde sus aplicaciones para iOS y Android. En nuestro análisis, la facilidad de uso es precisamente una de las áreas donde mejor valoración obtiene, tanto por lo que hemos comprobado nosotros como por las valoraciones de los clientes.
10. Atención al cliente
La atención de Fintual se realiza a través de canales digitales.
Tiene centro de ayuda y soporte por chat, algo que encaja bastante bien con el funcionamiento general de la plataforma.
Para dudas habituales sobre aportaciones, fondos, fiscalidad o funcionamiento de la cuenta, tienen muchísima información disponible en la web.
El punto débil es que todavía no tiene un canal telefónico. Aunque el soporte por chat funciona muy bien.
Fiscalidad de Fintual en Chile
En los fondos, Fintual informa al SII y facilita los certificados necesarios sobre las ganancias o pérdidas generadas cuando realizas rescates.
El APV tiene además sus propias ventajas fiscales, que dependen del régimen que elijas y de tu situación personal.
Si compras acciones o ETFs estadounidenses, la cosa requiere algo más de participación por tu parte. Fintual facilita información sobre ganancias, pérdidas, dividendos, impuestos extranjeros y los datos necesarios para obligaciones como la DJ 1929, pero eres tú quien debe presentar correctamente tu declaración.
Fiscalidad de Fintual en México
En México, los fondos realizan las retenciones correspondientes según el tipo de rendimiento y Fintual proporciona documentación fiscal.
Para las acciones estadounidenses, Fintual gestiona el formulario W-8BEN y proporciona información sobre movimientos, ganancias, pérdidas y dividendos para ayudarte con la declaración.
El PPR puede permitir además deducir aportaciones dentro de los límites establecidos por la legislación mexicana.
En resumen, Fintual facilita bastante la fiscalidad, especialmente si inviertes a través de sus fondos. Si empiezas a comprar acciones extranjeras, tendrás que prestar algo más de atención.
11. ¿Cómo abrir una cuenta en Fintual?
El proceso es 100% digital y bastante sencillo.
De forma resumida:
- Creas tu cuenta y completas tus datos personales.
- Verificas tu identidad y aportas la información fiscal necesaria.
- Si quieres una cartera gestionada, respondes el cuestionario sobre plazo y perfil de riesgo.
- Transfieres dinero y empiezas a invertir.
Fintual puede solicitar documentación adicional si necesita comprobar tu identidad, domicilio u origen de los fondos.
Las aportaciones deben proceder normalmente de una cuenta bancaria vinculada al mismo nombre.
12. Opiniones de los clientes de Fintual
Las opiniones que hemos analizado son en general positivas, especialmente en todo lo relacionado con la sencillez de la plataforma.
La aplicación tiene una valoración de 4,6 sobre 5 en la App Store. Entre los comentarios positivos se repiten especialmente:
- Facilidad para abrir la cuenta.
- Plataforma sencilla de entender.
- Organización de las inversiones por objetivos.
- Posibilidad de empezar con poco dinero.
- Buena información fiscal.
- Interfaz clara.
Las críticas se concentran principalmente en:
- Atención principalmente digital.
- Menor detalle para invertir por tu cuenta que en un bróker avanzado.
- El coste de los fondos es más caro que comprar ETFs directamente. Esto es lógico porque comprando ETFs por tu cuenta, tanto en Fintual como en otro sitio lo gestionas tú mismo, mientras que en Fintual recibes una recomendación de qué fondos combinar según tu perfil y tus objetivos, y un seguimiento en el tiempo por si necesitas ajustar algo.
13. Mi opinión sobre Fintual
Después de analizar Fintual en profundidad, mi opinión es positiva.
Me parece especialmente buena para dos tipos de inversor.
El primero es alguien que quiere empezar a invertir, pero no sabe cómo construir una cartera ni quiere cometer el típico error de empezar comprando acciones o fondos sin ninguna estrategia.
Mucha gente se fija solo en las comisiones pero puede ser mucho más caro cometer el error de elegir malos ETFs, o no adaptar la cartera a tu perfil y luego tener que vender en mal momento, o sufrir caídas más fuertes de lo que pensabas.
Con las carteras gestionadas pagas un poco más de comisiones pero te aseguras que estás invirtiendo de acuerdo a tu perfil y objetivos. Que a largo plazo es mucho más importante que las comisiones. Comisiones que además son mucho más baratas que las de un banco tradicional. Y si además quieres operar tú mismo con ETFs también tienes la posibilidad. Ambas opciones son complementarias.
El segundo perfil para el que veo interesante Fintual es alguien que ya sabe de inversión, pero prefiere delegar la gestión y dedicar su tiempo a otras cosas.
Fintual te permite definir tus objetivos, construir una cartera diversificada, automatizar aportaciones y dejar que la plataforma se encargue de la gestión y el mantenimiento.
Pero para mí tiene otra ventaja importante: no te obliga a elegir entre delegarlo todo o hacerlo todo tú mismo.
Puedes tener tu cartera principal gestionada por Fintual y, al mismo tiempo, comprar por tu cuenta acciones y ETFs estadounidenses.
Esa combinación me parece especialmente potente.
Además:
- Está regulada y los fondos están separados patrimonialmente de la empresa.
- La plataforma es muy sencilla.
- Explica muy bien qué estás contratando y cuánto cuesta.
- Tiene buenos productos para la jubilación.
- La operativa con acciones y ETFs es gratuita.
Por tanto, es una muy buena plataforma para invertir. Especialmente para inversores de medio y largo plazo que valoran la sencillez y quieren tener una estrategia clara sin encargarse personalmente de toda la gestión.
También creo que es la mejor opción para alguien que empieza a invertir y quiere empezar ya para dejar de perder dinero por la inflación. Puede empezar con las carteras gestionadas que te aseguras que vas a invertir bien y a medida que va aprendiendo y adquiriendo experiencia, ir gestionando personalmente una pequeña parte mediante acciones o ETFs.
15. Preguntas frecuentes
¿Fintual es segura?
Sí. Es una plataforma regulada y los fondos están separados de la empresa.
¿Es un banco?
No. Sus fondos no son depósitos y no están protegidos por los sistemas de garantía bancaria.
¿Cuánto cobra?
La compra-venta de acciones tiene 0% de comisiones. En México siempre y en Chile las primeras 10 operaciones del mes, luego sube a 0,1%. Que sigue siendo increíblemente barato comparado con otras plataformas.
De las carteras gestionadas: En Chile, los fondos ordinarios cobran un 1,19% y el APV un 0,49%. En México, los principales fondos y el PPR cobran un 1% más IVA.
¿Puedo empezar con poco dinero?
Sí. Los fondos admiten aportaciones pequeñas y las acciones fraccionadas pueden comprarse desde aproximadamente un dólar.
¿Puedo retirar el dinero cuando quiera?
Sí, aunque debes respetar días hábiles, horarios de corte y liquidación.
¿Es buena para principiantes?
Sí. Es uno de los perfiles para los que mejor está diseñada.
¿Recomendamos Fintual?
Sí, para principiantes, aportaciones periódicas y usuarios que quieren delegar. No es la mejor opción para trading.
Aviso legal
Este contenido tiene fines únicamente educativos. No se trata de asesoramiento financiero ni de una recomendación de inversión personalizada.
Invertir implica riesgos. El valor de los fondos, acciones y ETFs puede subir o bajar y podrías recuperar menos dinero del que invertiste. Fórmate bien e infórmate antes de invertir.
Los beneficios fiscales del APV y del PPR dependen de la legislación vigente y de la situación particular de cada contribuyente.
Algunos enlaces de este contenido pueden ser promocionales. Si decides registrarte, Economipedia podría recibir una compensación económica. Esta compensación no influye en nuestro análisis.
Autores
Publicado por Andrés Sevilla Arias (CFA) el 4 septiembre 2026.
Revisado por última vez el 3 octubre 2026.
Cómo citar esta guía
Sevilla Arias, A. (2026). Fintual: Opiniones y análisis – Revisión completa [2026]. Economipedia. https://economipedia.com/guia/fintual-opiniones-y-analisis
Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇