Análisis de crédito
El análisis de crédito es el informe que usa un banco para decidir si concede un préstamo y bajo qué condiciones. Descubre qué es y cómo funciona.
¿Qué es el análisis de crédito?
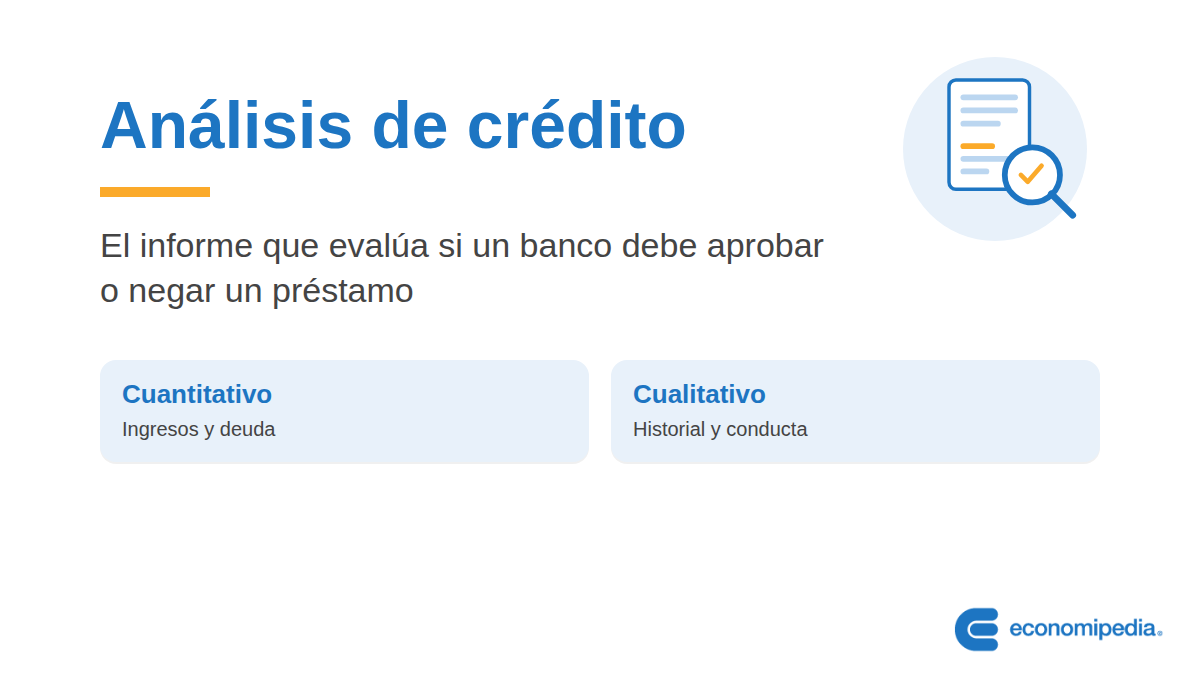
El análisis de crédito (credit analysis) es un informe elaborado para determinar la aprobación o negación de un préstamo. El acreedor evalúa la probabilidad de que el dinero otorgado sea devuelto, considerando tanto aspectos cuantitativos como cualitativos.
Análisis de crédito: explicación sencilla
Este tipo de análisis es clave para las instituciones financieras. Solo aplicando la metodología adecuada se garantiza que el negocio del banco sea sostenible en el tiempo.
Si la entidad financiera concediera créditos de forma masiva a sujetos de alto riesgo, podrían elevarse los índices de morosidad. En consecuencia, la institución podría llegar incluso a quebrar.
Por eso el análisis mezcla dos tipos de información. La parte cuantitativa mira cifras concretas: ingresos, nivel de deuda o capacidad de generar flujos de caja de forma estable.
La parte cualitativa, en cambio, valora el comportamiento del solicitante: su historial de pagos, su reputación o, en el caso de una empresa, su modelo de negocio. Ambas miradas juntas dan una visión más completa del riesgo real.
Elementos del análisis de crédito
Existen varios elementos a considerar en el análisis de crédito. Entre ellos, destacan:
- Estados de cuenta: son los registros de los últimos movimientos del solicitante en su(s) cuenta(s) bancaria(s), tanto entradas como salidas de dinero.
- Comprobantes de ingresos: se suelen pedir documentos recientes (boletas de pago, recibos por honorarios, etc.) que demuestren que el usuario ha recibido ingresos, por ejemplo, en los últimos tres meses.
- Aval: el prestamista normalmente pide la declaración y la información financiera de una tercera persona que se compromete a reintegrar el crédito en caso de que el solicitante no lo haga.
- Garantía: es un bien confiscable por parte del acreedor en caso de impago. Por ejemplo, para los créditos hipotecarios, la garantía es el propio bien inmueble. Si el cliente no cancela las cuotas pactadas, el banco toma posesión de la vivienda.
Historial crediticio
El historial crediticio recoge el comportamiento previo de la persona como deudora. Por eso es una parte fundamental del análisis de crédito.
La entidad prestadora recurre a información de las centrales de riesgo, instituciones que reúnen datos de todo el sistema financiero. De esta forma puede verificar si el solicitante tiene algún atraso en la devolución de un préstamo anterior.
Cuanto mejor haya sido la conducta del deudor, mejores condiciones crediticias podrá conseguir: menores tipos de interés, montos más grandes de préstamos o servicios más personalizados, entre otros.
Sin embargo, no solo se analiza el pasado del solicitante, sino también su potencial para generar mayores ingresos en el futuro. Esto resulta clave, por ejemplo, para los créditos dirigidos a estudiantes.
Autores
Publicado por Guillermo Westreicher el 24 mayo 2018.
Revisado por última vez el 1 octubre 2026.
Cómo citar este artículo
Westreicher, G. (2018). Análisis de crédito. Economipedia. https://economipedia.com/definiciones/analisis-de-credito.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇