Riesgo de crédito: qué es, tipos y cómo se calcula
El riesgo de crédito es la posibilidad de pérdida por impago de la contraparte en una operación financiera. Descubre qué es, sus tipos y cómo se calcula.
¿Qué es el riesgo de crédito?
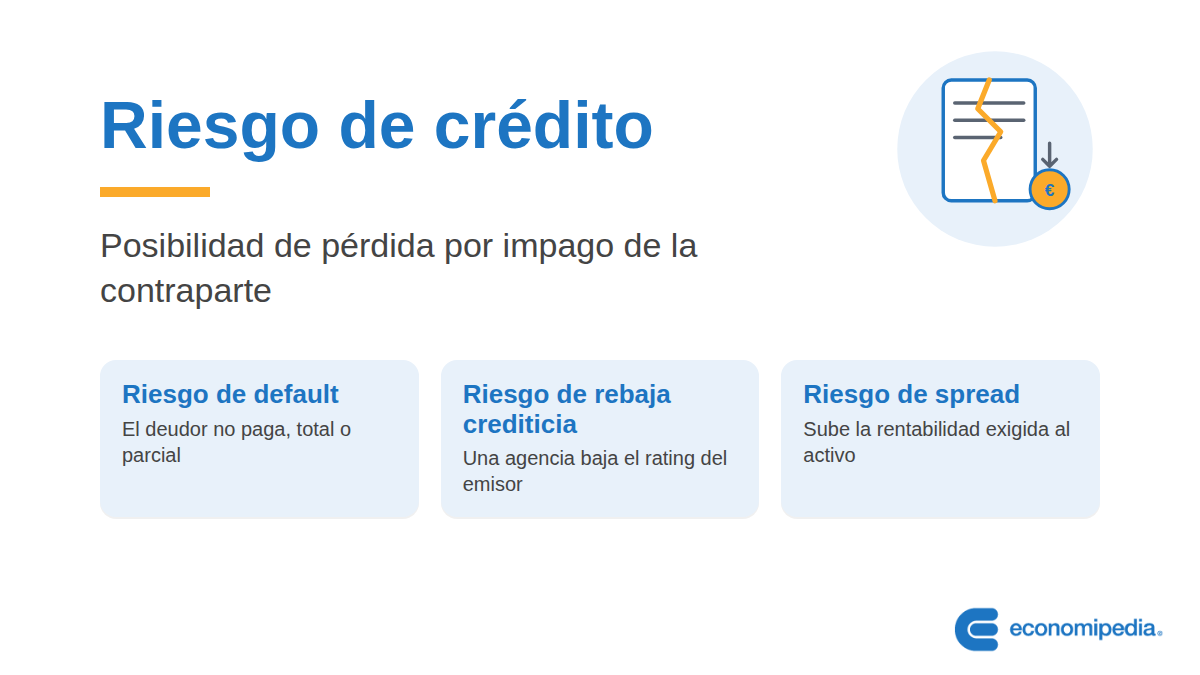
El riesgo de crédito es la posibilidad de sufrir una pérdida como consecuencia de un impago por parte de la contraparte en una operación financiera, es decir, el riesgo de que no nos pague.
El riesgo de crédito supone una variación en los resultados financieros de un activo financiero o una cartera de inversión tras la quiebra o el impago de una empresa. Por tanto, es una forma de medir la probabilidad que tiene un deudor de cumplir con sus obligaciones de pago frente a un acreedor, ya sea durante la vida del activo financiero o a su vencimiento.
Este riesgo está relacionado directamente con los problemas que pueda tener la propia compañía, de forma individual. En cambio, el riesgo de mercado (que incluye el riesgo de divisa, de precio, de volatilidad, etc.) tiene un componente sistemático: deriva de la incertidumbre global del mercado y afecta, en mayor o menor grado, a todos los activos de la economía.
Riesgo de crédito: Explicación sencilla
Cuando un banco, una empresa o un inversor prestan dinero, asumen que la otra parte puede no devolverlo. Ese riesgo de que el pago no llegue, en parte o en su totalidad, es el riesgo de crédito.
Cuanto peor sea la situación financiera del deudor, mayor será este riesgo. Por eso los bancos estudian el balance de las empresas o los ingresos de las familias antes de conceder financiación, y por eso las agencias de calificación asignan un rating a los emisores de deuda.
Una característica propia del riesgo de crédito es la forma de su distribución estadística. Mientras que el riesgo de mercado sigue una distribución normal, simétrica, con las mismas probabilidades a ambos lados de la media, el riesgo de crédito presenta una asimetría negativa: hay más casos concentrados a la izquierda de la media, y esa media es inferior a la de una distribución normal.
Tipos de riesgo de crédito
Existen dos grandes grupos de riesgo de crédito en un banco que dependen directamente de la contrapartida.
- Riesgo de crédito minorista: es aquel riesgo que se origina mayoritariamente en la actividad de financiación a personas físicas y PYMES. En este sentido, entraría cualquier tipo de financiación a este segmento, ya sean préstamos (hipotecas), créditos (consumo, tarjetas) o cualquier actividad de financiación relacionada con ellos.
- Riesgo de crédito mayorista: es un riesgo algo más complejo. Tenemos que tener en cuenta que el riesgo de crédito mayorista incluye el riesgo de contrapartida. Dicho riesgo puede venir de actividades de financiación, como puede ser un repo, o también de actividades over the counter (OTC) como derivados tales como swaps de tipo de interés (interest rate swaps -IRS-), permutas de incumplimiento crediticio (credit default swaps -CDS-) o warrants. Se puede originar también por la propia actividad de la entidad realizando ventas, o en actividades de fusiones y adquisiciones (M&A).
Tres formas del riesgo de crédito
Hay tres formas del riesgo de crédito: riesgo de default (quiebra), riesgo de rebaja crediticia y riesgo de spread de crédito.
- Riesgo de default: es el riesgo por el que un emisor de un bono (o deudor de un préstamo) incumple sus obligaciones contractuales. Este impago puede ser parcial o completo. Cuando es parcial, una parte de la deuda emitida es recuperada por el prestamista de los fondos; cuando el default es completo, el deudor no paga absolutamente nada de la cantidad que debe.
- Riesgo de rebaja crediticia: es la posibilidad de que una agencia de calificación rebaje la calidad crediticia de ese activo o de ese emisor.
- Riesgo de spread de crédito: es el riesgo que mide un aumento en la rentabilidad del activo de referencia respecto a la rentabilidad de un activo libre de riesgo con un vencimiento parecido. En Europa es común utilizar como benchmark el bund alemán y en Estados Unidos el bono americano. Un aumento del spread indica que el activo de referencia lo está haciendo peor en comparación con el activo libre de riesgo. Por ejemplo, si el activo libre de riesgo tiene una rentabilidad del 6% y el activo de referencia (un bono de una empresa A) da una rentabilidad del 8%, el spread será del 2%. Si ese spread pasa del 2% al 2,5%, el precio del activo de referencia habrá bajado en relación al activo libre de riesgo, ya que en los bonos la rentabilidad se mueve en dirección contraria al precio.
Cómo se gestiona el riesgo de crédito
Los inversores y las entidades financieras no siempre asumen este riesgo sin cobertura. Existen instrumentos llamados derivados de crédito, diseñados para transferir el riesgo de impago de un activo a un tercero a cambio de una prima.
El más utilizado es la permuta de incumplimiento crediticio (CDS), una especie de seguro contra el impago de un bono o un préstamo.
Existen otras modalidades, mucho más residuales, como el swap de rentabilidad total (en el que el comprador recibe los flujos del bono subyacente a cambio de pagar un tipo de interés fijo o variable), la opción de diferencial de crédito (que toma como referencia el spread de crédito) o el pagaré vinculado al crédito (CLN), en el que el pago del principal se reduce si el activo de referencia entra en impago.
Estos instrumentos son complejos y pueden usarse tanto para protegerse del riesgo de crédito como para especular con él. Es el caso que retrata la película «La Gran Apuesta», donde el inversor Michael Burry utilizó CDS para apostar contra las hipotecas subprime del mercado inmobiliario estadounidense antes de la crisis financiera de 2008.
Cálculo del riesgo de crédito
El riesgo de crédito se mide a través de la pérdida esperada (PE), y se calcula igual para el riesgo de crédito minorista y mayorista con la siguiente fórmula:
PE = PD x EAD x LGD
Donde:
Probabilidad de default (PD): es la probabilidad de que el prestatario no cumpla con sus obligaciones contractuales (en inglés, probability of default).
Exposición a default (EAD): es el valor de la posición en el momento del default. Por ejemplo, la EAD en un préstamo nuevo es únicamente del principal, mientras que si está cerca de su vencimiento incluirá también los intereses (en inglés, exposure at default).
Pérdida en caso de incumplimiento (LGD): es la pérdida para el prestamista dado que el prestatario ha incumplido la obligación (en inglés, loss given default). El banco, en este caso, recupera parte de la inversión, siendo la tasa de recuperabilidad (recovery rate -R-), LGD=1-R.
PE = PD x EAD x (1-R)
Ejemplo de riesgo de crédito
Imaginemos que una empresa «A» ha recibido un préstamo al 8%, pagadero a un año, de un nominal de 10 millones de euros del banco «B». El interés del préstamo se paga a vencimiento.
El departamento de riesgos del banco «B» ha estimado, tras estudiar su balance, una probabilidad de default a un año del 6% para este tipo de empresas. Asumiendo una recuperabilidad del 40%, la pérdida esperada (PE) es:
PE = 0,06 x 10.000.000 € x (1-0,4)
PE = 0,06 x 10.000.000 € x 0,6
PE = 360.000 euros
Autores
Publicado por Alfonso Peiro Ucha el 27 noviembre 2015.
Revisado por última vez el 28 septiembre 2026.
Cómo citar este artículo
Peiro Ucha, A. (2015). Riesgo de crédito: qué es, tipos y cómo se calcula. Economipedia. https://economipedia.com/definiciones/riesgo-de-credito.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Comentarios
Hola Eilin,
¿Pudiste acceder ya? En ocasiones tenemos algunos problemas y da fallos, pero ya estamos tratando de solucionarlo.
Saludos y gracias por comentar.
2 Comentarios
Hola Eilin,
¿Pudiste acceder ya? En ocasiones tenemos algunos problemas y da fallos, pero ya estamos tratando de solucionarlo.
Saludos y gracias por comentar.
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇


Tengo dificultad para ver la fecha en la que se publico el artículo, inicio sesión y aun así.