Balance de liquidación: definición y ejemplo práctico
El balance de liquidación consiste en aquel balance contable que muestra la relación de activos que conforman el patrimonio neto de la empresa.
¿Qué es el balance de liquidación?
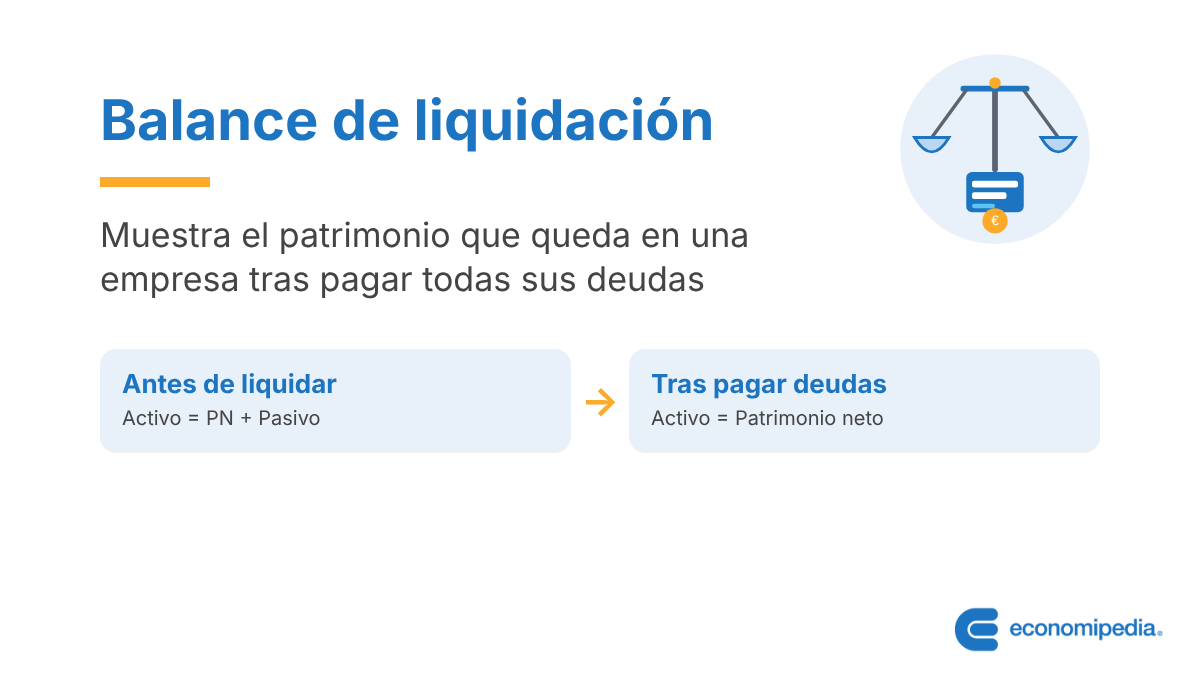
El balance de liquidación es aquel balance contable que muestra la relación de activos que conforman el patrimonio neto de la empresa.
En otras palabras, es el balance que resulta después de saldar todos los pasivos de la empresa. Con esto se pretende hallar el valor neto de la empresa para continuar con el proceso de liquidación correspondiente.
Balance de liquidación: explicación sencilla
Cuando una empresa echa el cierre, no basta con dejar de operar. Hay que ponerle número final a todo lo que tiene y a todo lo que debe, para saber qué le queda realmente a los socios.
El balance de situación habitual es como una foto de la empresa en un momento concreto: activo, pasivo y patrimonio neto, todo junto. El balance de liquidación es esa misma foto, pero tomada el día en que la empresa ya ha pagado todas sus deudas y se prepara para desaparecer.
Por eso en este balance ya no aparece el pasivo, o aparece a cero. Solo queda el activo que sobra después de pagar a bancos, proveedores y demás acreedores, y ese activo coincide exactamente con el patrimonio neto que se repartirá entre los socios o accionistas.
Para qué sirve
Para que el proceso de liquidación de una empresa sea legal y ordenado, hace falta un balance final que muestre qué valor tiene la empresa una vez atendidas todas sus deudas.
Antes de elaborar el balance de liquidación, la fórmula habitual del balance de situación es esta:
Activo = Patrimonio neto + Pasivo
Una vez saldado todo el pasivo, la estructura queda reducida a esto:
Activo = Patrimonio neto
Según la LSC (Ley de Sociedades de Capital), no se puede liquidar una empresa hasta que no se hayan satisfecho primero sus obligaciones y deudas. Solo después de pagarlas se calcula la cuota de liquidación que le corresponde a cada socio o accionista.
Requisitos de elaboración del balance de liquidación
Para que el balance tenga efecto vinculante y sea válido para su presentación, deben darse cada uno de los siguientes requisitos:
- Elaboración obligatoria por parte de los gestores seleccionados para la liquidación.
- Valor de mercado, que prevalece sobre el valor contable.
- Cuota de liquidación, que se determina para cada socio o accionista.
- Aprobación final por parte de la Junta General.
Una vez cumplidos estos pasos, se comunica al Registro Mercantil correspondiente para que cancele contablemente la sociedad y dé por finalizada su existencia.
Ejemplo de balance de liquidación
Dada una empresa que posee el siguiente balance antes de la liquidación:
|
Año 202X | |
|
Activo………………………………………….22.000€ |
Patrimonio Neto……..…………………10.000€ |
|
Activo no corriente…………….…………16.000€ |
Pasivo………………………………………..12.000€ |
|
Activo corriente…………………….………..6.000€ |
Pasivo a largo plazo………………….….6.000€ |
|
–
|
Pasivo a corto plazo…………………..…6.000€ |
|
TOTAL = 22.000€ |
TOTAL = 10.000€ + 12.000€ = 22.000€ |
Es un balance sencillo que recoge los tres elementos que nos interesan: activo, pasivo y patrimonio neto. En este caso, la estrategia sería liquidar las deudas usando primero el activo corriente, que es el más fácil de convertir en efectivo. El resto de las obligaciones se pagaría vendiendo parte del activo no corriente hasta conseguir la liquidez necesaria.
Una vez atendidas todas las deudas, es decir, el pasivo, el balance de liquidación quedaría así:
|
Año 202X | |
|
Activo………………………………………….10.000€ |
Patrimonio Neto……..…………………10.000€ |
|
Activo no corriente…………….…………10.000€ |
Pasivo………………………………………………..0€ |
|
Activo corriente…………………….………………0€ |
Pasivo a largo plazo………………….………….0€ |
|
–
|
Pasivo a corto plazo……………………………..0€ |
|
TOTAL = 10.000€ |
TOTAL = 10.000€ + 0€ = 10.000€ |
Por último, solo quedaría convertir el activo no corriente en activo corriente, para poder realizar la liquidación final y calcular así la cuota que le corresponde a cada socio.
Autores
Publicado por Jonathan Llamas el 17 agosto 2020.
Revisado por última vez el 4 octubre 2026.
Cómo citar este artículo
Llamas, J. (2020). Balance de liquidación: definición y ejemplo práctico. Economipedia. https://economipedia.com/definiciones/balance-de-liquidacion.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Comentarios
Excelente todos los artículos presentados
1 Comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇


Excelente todos los artículos presentados