Acciones emitidas: qué son y cómo se contabilizan
Las acciones emitidas son las que una empresa pone en circulación, sumando valor nominal y prima de emisión. Descubre qué son y cómo se contabilizan.
¿Qué son las acciones emitidas?
Las acciones emitidas son el número de acciones que una empresa pone en circulación, valoradas a su precio de emisión.
El precio de emisión se forma sumando el valor nominal y la prima de emisión, si la hubiera. Esta última es un sobreprecio con el que el emisor busca cubrir todos o parte de los gastos de la operación.
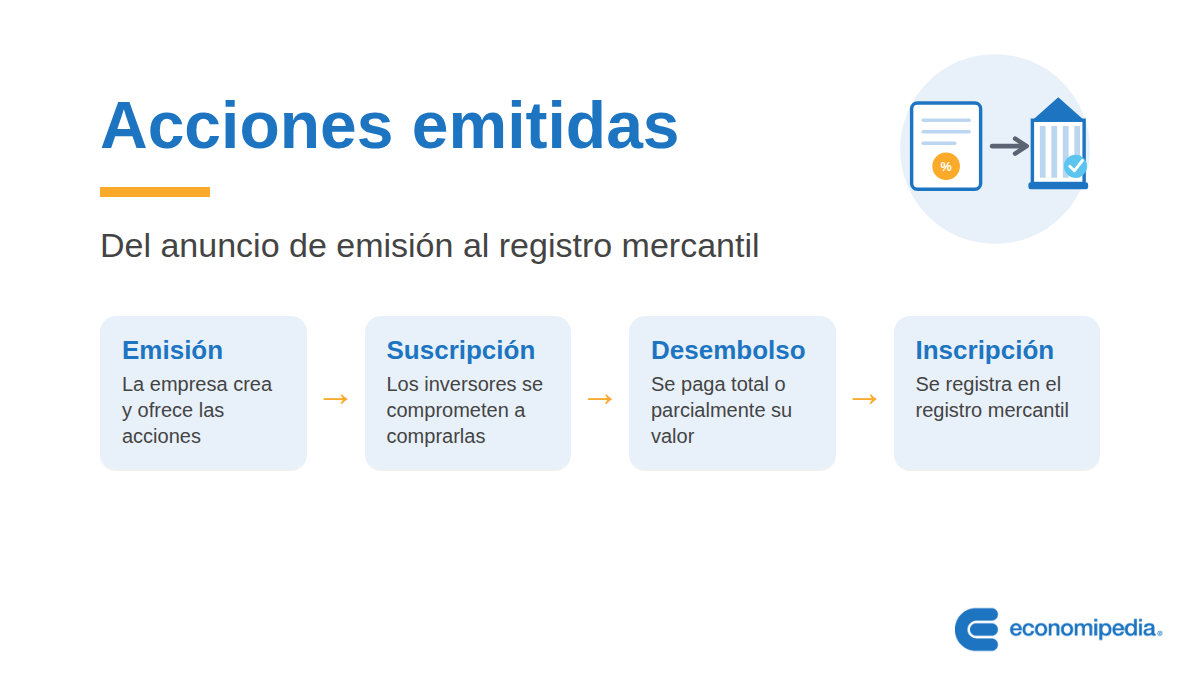
Las acciones que se emiten se suscriben después por los inversores, que a su vez desembolsan todo o parte de su valor. Más adelante veremos un ejemplo contable sencillo de este proceso: emisión, suscripción y desembolso.
Acciones emitidas: Explicación sencilla
Cuando una empresa quiere ampliar capital o constituirse, primero decide cuántas acciones va a crear y a qué precio las va a ofrecer. Ese acto de creación y puesta en circulación es lo que llamamos emisión.
Que una acción esté «emitida» no significa todavía que esté pagada ni que tenga dueño definitivo. Solo indica que existe y que la empresa la ofrece al mercado o a sus socios para que la compren.
Esta distinción importa en otros productos financieros. Por ejemplo, los bonos convertibles dan derecho a recibir acciones de nueva emisión, es decir, acciones que la empresa crea en ese momento. Los bonos canjeables, en cambio, se cambian por acciones ya emitidas que la empresa ya tenía en su autocartera. En ambos casos hablamos de acciones emitidas, pero con un origen distinto.
La cuenta contable 190 de acciones emitidas
Desde un punto de vista contable, la cuenta 190 «Acciones o participaciones emitidas» refleja el importe de las acciones por su valor nominal sumado a la prima de emisión, en su caso. Por ejemplo, si tenemos acciones por un nominal de 100 más una prima de 10, el valor total es 110.
Su movimiento, respecto a los asientos contables y el libro diario, es sencillo. Aparece en el debe cuando se emiten las acciones, en una primera fase. Después, cuando se suscriben, la cuenta se da de baja llevándola al haber.
Por otro lado, aparece con signo negativo en el pasivo corriente del balance de situación de la empresa, minorando su valor. Ese signo negativo indica que reduce, no aumenta, el importe de ese pasivo, de modo que en realidad reduce la deuda.
Diferencia entre emisión, suscripción y desembolso
No debemos confundir emisión con suscripción. La emisión se refiere a las acciones que pone en circulación el emisor; la suscripción, a las que se comprometen a comprar los inversores.
Hay un concepto similar al de acciones emitidas, el capital emitido, que tampoco debemos confundir con el capital suscrito o con el capital desembolsado. Sobre este último, en España existe una norma: debe desembolsarse el 100% de la prima y al menos el 25% del nominal.
Resumiendo: primero se emiten las acciones, luego se suscriben y por último se desembolsan, total o parcialmente, las que se han suscrito. Puede quedar pendiente algún pago de esas emisiones, que se recoge en una cuenta llamada «Socios por desembolsos no exigidos».
Ejemplo de proceso contable de acciones emitidas
Veamos un ejemplo de acciones emitidas con un proceso contable de constitución de una empresa. Es, quizá, la forma más sencilla de entenderlo. Primero el enunciado y los asientos, y después el comentario.
Una empresa se constituye emitiendo acciones por un valor de 11.000 dólares. De ese importe, 10.000 corresponden al valor nominal (capital social) y 1.000 a la prima de emisión, que se suma al primero. Se suscribe y desembolsa el 100%, es decir, todas.
Observa que las cuentas de capital social y prima de emisión, al principio del proceso, aparecen como «pendiente de inscripción». Esto es así porque todavía no se han inscrito en el registro mercantil del país correspondiente, algo que se hace al final del proceso.
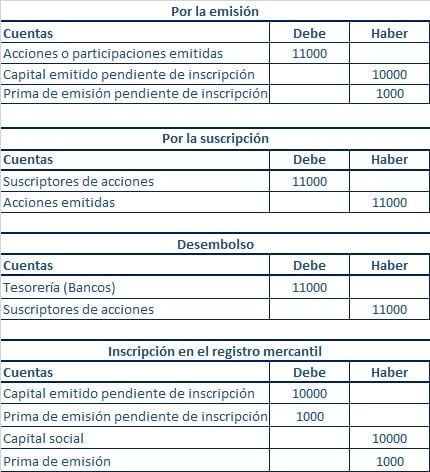
El proceso consta de cuatro fases. La primera es la emisión, la segunda la suscripción, la tercera el desembolso y la cuarta la inscripción del capital social y la prima de emisión (si la hay) en el registro mercantil.
Hay cuentas que se van anulando, apareciendo primero en el debe y después en el haber. Son el capital social y la prima de emisión, ambos pendientes de inscripción, los suscriptores de acciones y la cuenta de acciones emitidas.
Autores
Publicado por Enrique Rus Arias el 6 julio 2022.
Revisado por última vez el 28 septiembre 2026.
Cómo citar este artículo
Rus Arias, E. (2022). Acciones emitidas: qué son y cómo se contabilizan. Economipedia. https://economipedia.com/definiciones/acciones-emitidas.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇