Activo exigible: qué es, características y ejemplos
El activo exigible reúne los valores de una empresa que se convierten en dinero a corto plazo. Descubre qué es, sus tipos y en qué se diferencia del no exigible.
¿Qué es el activo exigible?
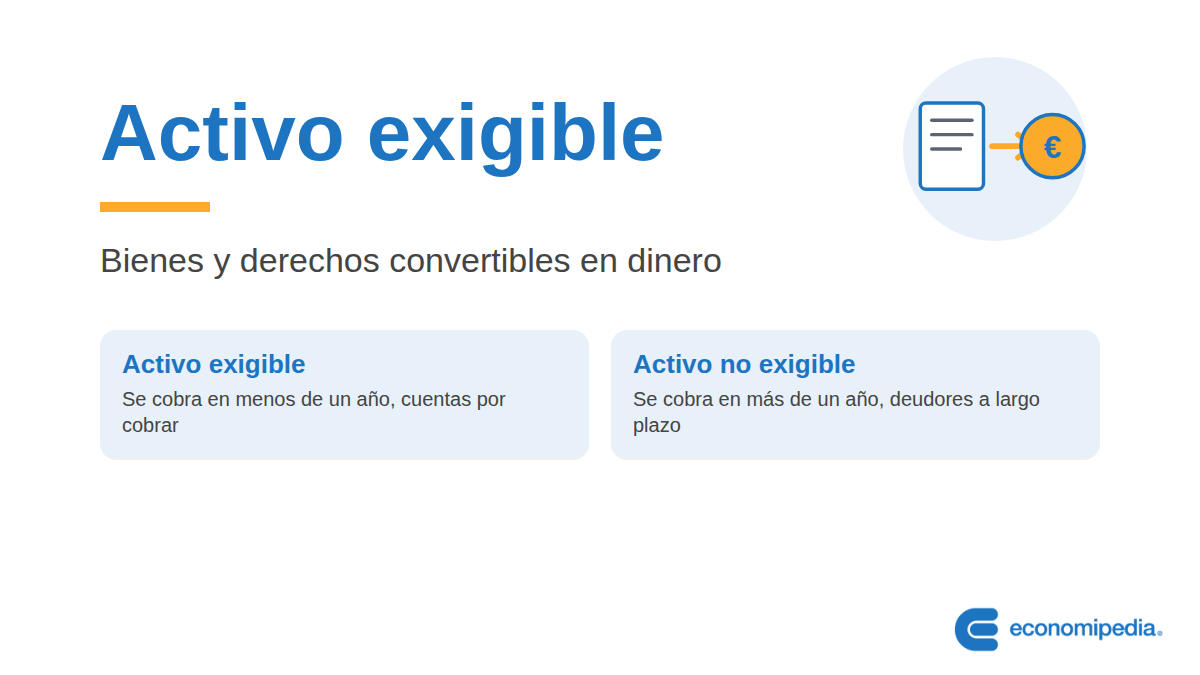
En contabilidad, el activo exigible es el conjunto de valores con los que cuenta una empresa en su activo del balance y que se caracteriza por ser monetizable en el corto plazo.
Habitualmente recoge aquellos valores con los que cuenta una sociedad mercantil y que no producen de manera inmediata un rendimiento. También incluye otro tipo de valores procedentes de la composición inicial de la empresa, ya que responden mayoritariamente a transacciones propias de su constitución.
Al encontrarse dentro del activo del balance, se deduce que los valores de este grupo cumplen con la característica de ser bienes y derechos que la empresa tiene en su poder. Algunas fuentes lo denominan también activo realizable, aunque conviene no dar por hecho que ambos términos son siempre equivalentes.
Activo exigible: explicación sencilla
La palabra clave aquí es «exigible»: hace referencia al plazo en el que algo se puede reclamar o convertir en dinero. Cuando un cliente le debe dinero a una empresa, o cuando esta tiene inversiones que puede vender en pocos meses, ese valor forma parte de su activo exigible.
No es dinero en caja todavía, pero está muy cerca de convertirse en efectivo. Por eso se diferencia tanto del dinero disponible en el momento, como de aquellos bienes que la empresa no piensa vender ni cobrar a corto plazo.
Este concepto tiene su reflejo, en el lado opuesto del balance, en el llamado pasivo exigible: las deudas que la empresa debe devolver en un plazo corto. En ambos casos, la exigibilidad mide cuánto tiempo falta para que el dinero entre o salga de la empresa.
Valores localizables en el activo exigible
Para poder considerarse componentes de esta agrupación contable, deben identificarse con las siguientes descripciones:
- Valores en cartera de una empresa que se monetizan en un corto plazo, es decir, en menos de un año como periodo estimado.
- Créditos no traducibles a rendimientos inmediatos y que se encuentran en la cartera de inversión de una sociedad mercantil.
- El dinero en caja o localizado en cuenta corriente, de rápido acceso para la empresa, también se incluiría como parte del activo exigible.
Forman parte de esta clasificación conceptos como acciones de empresas en cartera, bonos, letras del tesoro y otras partidas contables destacadas como cuentas a cobrar a otras entidades, a la Administración Pública o a clientes.
En la economía más práctica, los componentes del activo exigible resultan muy útiles para empresas con necesidad de dinero en metálico de forma rápida, como suelen ser las pymes. Los ejemplos más claros de este funcionamiento son los comercios, por su entrada y salida habitual de dinero en efectivo.
Diferencia con el activo no exigible
Frente al activo exigible, se encuentra el activo no exigible. Este se caracteriza por valores no traducibles a dinero en el corto plazo, sino en periodos superiores a un año.
Los deudores a largo plazo y otras inversiones con vencimiento más allá del año serían ejemplos de esta agrupación, que tiene un menor grado de liquidez contable.
Autores
Publicado por Javier Sánchez Galán el 4 febrero 2020.
Revisado por última vez el 29 septiembre 2026.
Cómo citar este artículo
Sánchez Galán, J. (2020). Activo exigible: qué es, características y ejemplos. Economipedia. https://economipedia.com/definiciones/activo-exigible.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇