Balance comparativo: qué es, para qué sirve y ejemplo
El balance comparativo muestra cómo cambian el activo, el pasivo y el patrimonio neto de una empresa entre dos fechas. Descubre qué es el balance comparativo.
¿Qué es el balance comparativo?
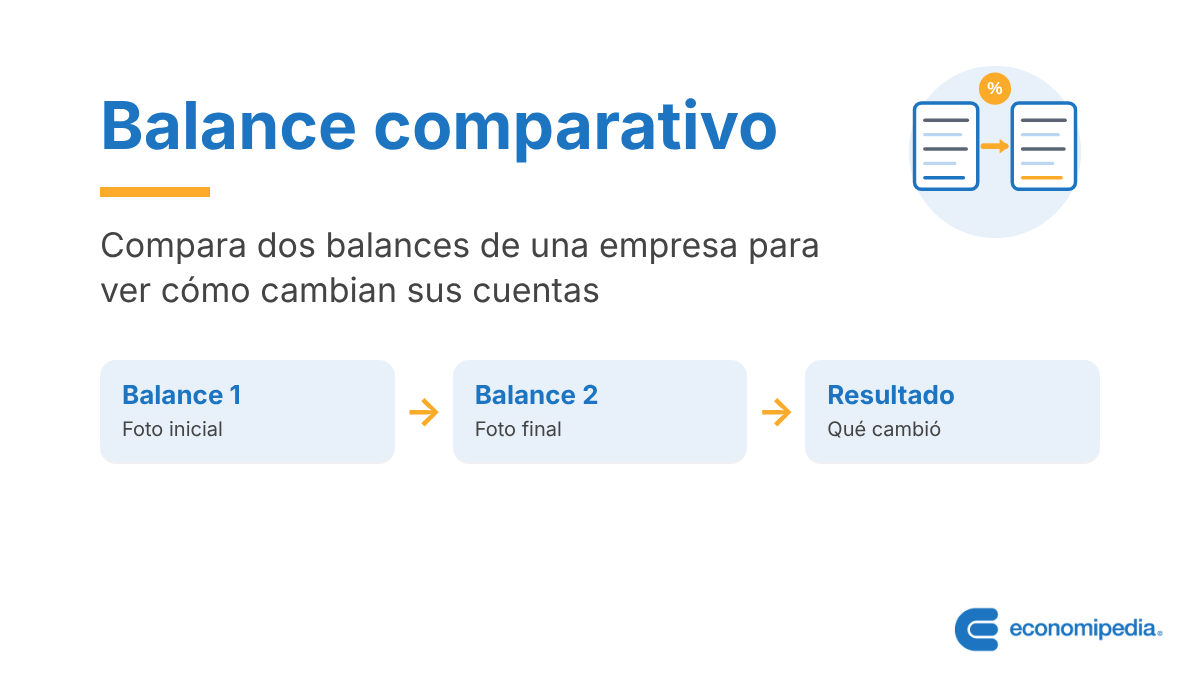
El balance comparativo es el documento que muestra la evolución entre dos balances de una empresa, comparando activo, pasivo y capital.
Esta comparación puede hacerse entre distintos balances de una misma empresa o entre balances de empresas diferentes, siempre que su estructura sea lo bastante parecida. El balance comparativo se puede analizar de forma anual, trimestral o con cualquier otro intervalo de tiempo.
Balance comparativo: Explicación sencilla
Un balance de situación es como una fotografía: recoge el activo, el pasivo y el patrimonio neto de una empresa en un momento concreto. El balance comparativo consiste en poner dos de esas fotos una al lado de la otra para ver qué ha cambiado entre ambas.
Para que la comparación tenga sentido, las dos fotos deben tomarse en condiciones parecidas. No sirve de mucho comparar un balance trimestral con uno anual, ni una foto tomada en marzo con otra tomada en octubre.
Lo habitual es fijar siempre la misma fecha de cierre y el mismo tipo de periodo, aunque esa fecha puede variar según el sector: una empresa turística española querrá mirar el cierre de septiembre, justo tras el verano, mientras que una juguetería prestará más atención al cuarto trimestre, el de las ventas navideñas.
Una vez que las dos fotos son comparables, el balance comparativo deja ver si una empresa ha crecido, si se ha endeudado más o menos, y de dónde viene ese cambio en el patrimonio neto. Es una herramienta que usan analistas e inversores para decidir si conviene seguir confiando en una empresa o en una partida contable concreta.
Para qué sirve el balance comparativo
Esta clase de balances dan información real: no intentan estimar valores, sino que revelan aumentos o disminuciones netas en las partidas de activo, pasivo o capital.
Con esa información se puede analizar qué partidas conviene ampliar y cuáles conviene reducir.
Dicho de otro modo, según la utilidad y la eficiencia de cada partida, se tenderá a aumentar o disminuir el presupuesto, el gasto o la inversión destinados a ella.
Factores principales del balance comparativo
Los distintos balances comparativos se pueden identificar sobre todo por dos factores:
- Empresa o empresas objetivo: se pueden comparar balances de empresas distintas, aunque los mejores datos se obtienen cuando ambos balances tienen cierta similitud. Esto suele ocurrir cuando las empresas comparadas son del mismo sector y comparten nicho de mercado.
- Intervalo: los periodos de estudio deben ser homogéneos para poder comparar. Si una empresa tiene dos balances comparativos, uno anual y otro mensual, no se pueden comparar de forma equitativa. El análisis solo tiene sentido si ambos balances abarcan el mismo rango de tiempo, ya sean anuales, mensuales o de cualquier otro periodo.
La combinación de ambos factores depende del objetivo del análisis, ya sea individual, entre empresas o por intervalos de tiempo. No todos los sectores ni todas las empresas tienen las mismas necesidades de estudio.
Características del balance comparativo
Sin importar el tipo de balance comparativo, sus principales características son estas:
- Se rige por el principio contable de partida doble.
- El equilibrio entre activo, pasivo y capital es el mismo que se da en la contabilidad básica.
- Recoge datos contables reales.
- Siempre parte de dos balances previos y, como resultado de ambos, surge un único balance comparativo.
- Aunque recoge datos y resultados absolutos, estos quedan sujetos a interpretación económica y empresarial.
Teniendo en cuenta sus tipos y características, se puede decir que el balance comparativo es una extensión del balance general en términos de contabilidad analítica.
Una de las principales utilidades de la contabilidad es precisamente esta: analizar la situación económica de una empresa para formarse un juicio y decidir si conviene invertir en ella, en un departamento o en una partida contable concreta.
Ejemplo de balance comparativo
A continuación se expone un ejemplo simple de un balance comparativo:
| Cuentas | Balance 1 | Balance 2 | Resultado | Tasa de variación |
|---|---|---|---|---|
| Activos | 76.500€ | 89.000€ | 12.500€ | +16,34% |
| Inmovilizado | 70.000€ | 81.000€ | 11.000€ | +15,71% |
| Caja | 6.500€ | 8.000€ | 1.500€ | +23,07% |
| Pasivos | 40.000€ | 35.000€ | -5.000€ | -12,50% |
| Deudas l/p | 30.000€ | 25.000€ | -5.000€ | -16,60% |
| Deudas c/p | 10.000€ | 10.000€ | 0€ | 0% |
| Patrimonio Neto | 36.500€ | 54.000€ | 17.500€ | +47,94% |
| Capital | 35.500€ | 49.000€ | 13.500€ | +36,99% |
| Reservas | 1.000€ | 5.000€ | 4.000€ | +400% |
Como se puede observar, se cumple la regla contable que relaciona activo, pasivo y capital (conocido también como patrimonio neto):

Es decir, a más activo y menor pasivo, mayor será el capital o patrimonio neto resultante. Si, por el contrario, el activo disminuye y el pasivo aumenta, el capital se verá disminuido.
La gran diferencia entre usar solo esta fórmula y elaborar un balance comparativo es que este último permite ver el origen del aumento o disminución del patrimonio neto: si viene del activo, del pasivo, o de ambos a la vez, como ocurre en el ejemplo expuesto.
Autores
Publicado por Jonathan Llamas el 9 agosto 2021.
Revisado por última vez el 4 octubre 2026.
Cómo citar este artículo
Llamas, J. (2021). Balance comparativo: qué es, para qué sirve y ejemplo. Economipedia. https://economipedia.com/definiciones/balance-comparativo.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇