Balance de comprobación ajustado: qué es y cómo se hace
El balance de comprobación ajustado recoge las cuentas de una empresa después de aplicar los ajustes contables del devengo. Descubre qué es y cómo se elabora.
¿Qué es un balance de comprobación ajustado?
Un balance de comprobación ajustado es un documento que recoge el listado de las cuentas contables de una empresa y sus saldos, una vez incorporados los ajustes correspondientes.
Es decir, un balance de comprobación recoge todas las cuentas de la empresa con su importe respectivo, después de incluir algunos hechos contables que no se habían registrado en un primer momento.
Balance de comprobación ajustado: explicación sencilla
Para entender por qué hacen falta estos ajustes hay que recordar que la contabilidad se basa en el principio del devengo. Esta norma contable establece que las operaciones se registran cuando ocurren, no cuando se cobran o se pagan.
Dicho de forma más simple, un ingreso se anota cuando se genera, aunque todavía no se haya cobrado en efectivo (es el caso de una venta a crédito). Y un gasto se reconoce cuando se produce, aunque no se haya pagado en ese momento (como ocurre con la depreciación de la maquinaria, un gasto que no implica salida de dinero).
El problema es que, al cerrar el ejercicio, muchas de estas partidas no están todavía registradas en los libros. El balance de comprobación ajustado sirve precisamente para eso: para corregir el balance inicial e incorporar esos ingresos y gastos ya devengados, de modo que la contabilidad refleje la situación real de la empresa.
¿Cómo se elabora un balance de comprobación ajustado?
Para elaborar un balance de comprobación ajustado se parte del listado de las cuentas contables de la empresa. Se colocan primero dos columnas con los saldos resultantes tras registrar las operaciones de la firma, distinguiendo entre saldos deudores y acreedores.
Cuando se trata de un débito, se anota en el debe. Es la parte del asiento contable donde se registran los aumentos de activo y de las cuentas de gasto, así como las disminuciones de pasivo, patrimonio neto y de las cuentas de ingreso.
Por su parte, los créditos se anotan en el haber, donde se registran los aumentos de pasivo, patrimonio neto y cuentas de ingreso, además de las disminuciones de activo y de cuentas de gasto.
A continuación se añaden dos columnas más para los ajustes y, por último, dos columnas finales donde se muestran los saldos una vez incluidos esos ajustes. Se entiende mejor con un ejemplo.
Ejemplo
Veamos un ejemplo de balance de comprobación ajustado:
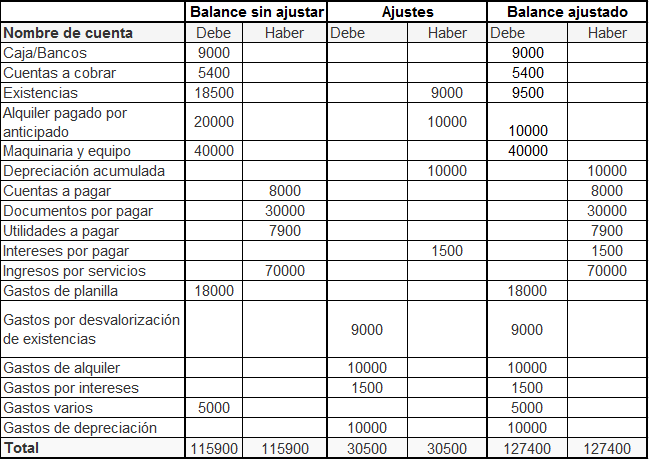
Para entender este ejemplo, fijémonos en la maquinaria y el equipo. Imaginemos que la empresa adquirió en el periodo analizado su primera maquinaria, con una vida útil de cuatro años. Para simplificar, cada año el activo se deprecia en una cuarta parte: 40.000 / 4 = 10.000.
Para registrar los 10.000 euros de depreciación, en las columnas de los ajustes aparece un aumento de la depreciación acumulada de 10.000 euros, que se corresponde con un gasto por depreciación de 10.000. Esto se refleja en un asiento contable como el siguiente:
| Debe | Haber | |||||
| Gastos de depreciación | 10.000 | |||||
| Depreciación acumulada | 10.000 |
Algo parecido ocurre con los intereses generados por préstamos, la desvalorización de existencias o el alquiler pagado por anticipado que se va devengando con el tiempo. Por ejemplo, si una empresa paga 20.000 euros de alquiler para un año completo y han pasado seis meses, ya ha \»gastado\» 10.000 euros de ese alquiler, aunque lo pagara todo de golpe.
Autores
Publicado por Guillermo Westreicher el 10 febrero 2022.
Revisado por última vez el 4 octubre 2026.
Cómo citar este artículo
Westreicher, G. (2022). Balance de comprobación ajustado: qué es y cómo se hace. Economipedia. https://economipedia.com/definiciones/balance-de-comprobacion-ajustado.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇