BAIT (EBIT): qué es, fórmula y cómo se calcula en la empresa
El BAIT es un indicador contable de la rentabilidad de una empresa.
¿Qué es el BAIT o BAII?
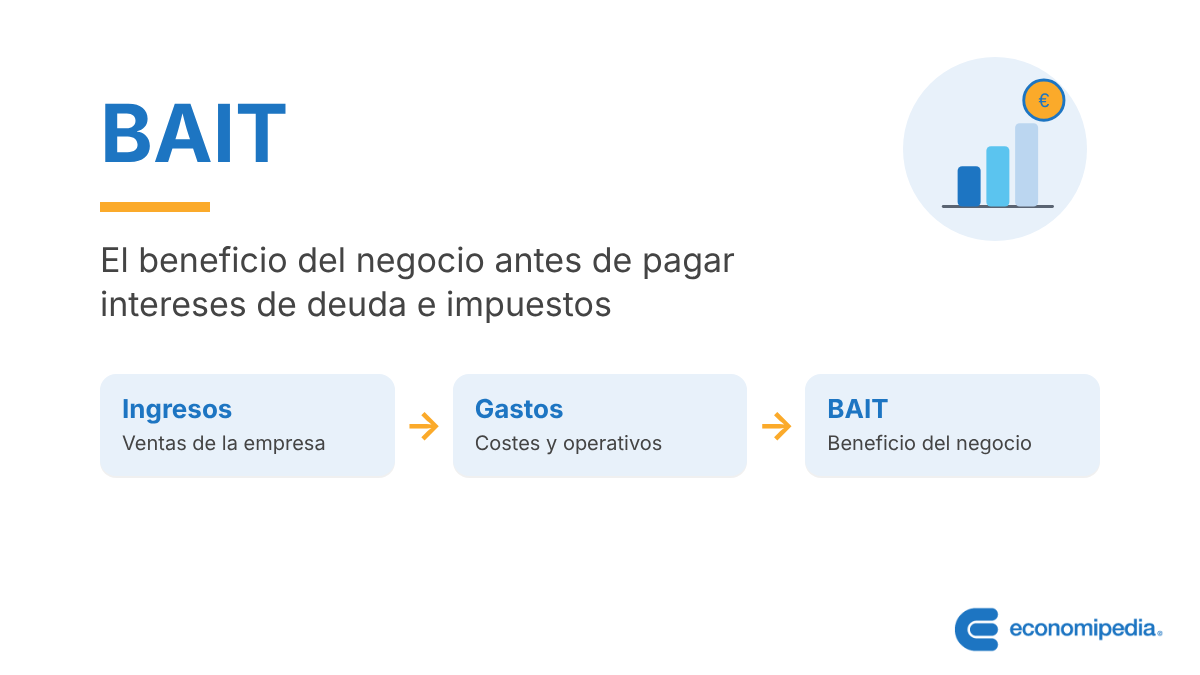
El BAIT, BAII o EBIT es un indicador contable que mide la rentabilidad de una empresa a partir de sus ingresos menos sus gastos, sin contar los intereses de la deuda ni los impuestos.
También se conoce como resultado operativo o, por sus siglas en inglés, EBIT (Earnings Before Interest and Taxes). En España es habitual verlo escrito como BAII, Beneficio antes de Intereses e Impuestos.
BAIT: Explicación sencilla
El BAIT muestra cuánto gana una empresa con su actividad principal, antes de pagar los intereses de sus préstamos y los impuestos a Hacienda. Es el beneficio puro del negocio, sin mezclarlo con cómo se financia ni con cuánto tributa.
Esto lo convierte en un indicador muy útil para comparar empresas entre sí. Dos compañías pueden tener la misma capacidad de generar beneficio con su negocio, pero una puede estar mucho más endeudada que la otra, o pagar más impuestos por operar en un país distinto. El BAIT elimina esas diferencias y deja a la vista el rendimiento real del negocio.
Por eso se utiliza en el análisis Dupont y en el cálculo del ROE, entre otros ratios. Permite centrarse en si el negocio funciona bien, al margen de cómo se financia o de la fiscalidad que le toca.
Cómo se calcula el BAIT
BAII= Ingresos – Coste de los bienes vendidos – Gastos operativos
Para llegar a este resultado se parte de las ventas de la empresa y se restan los costes directos de fabricar el producto o prestar el servicio, además de los gastos generales, de personal y administrativos. Lo que queda es el beneficio que genera el negocio antes de la parte financiera y fiscal.
El BAIT en la cuenta de resultados
El BAII es igual al resultado neto de una empresa si le sumamos los impuestos y los intereses pagados. Es el precursor del EBITDA, que además suma la depreciación y amortización de los activos. En la cuenta de resultados, el BAIT aparece justo debajo del EBITDA.
| Cuenta de resultados | Ejemplo |
|---|---|
| Ingresos o ventas netas | 100 |
| – Costes directos de los bienes vendidos | -50 |
| Margen Bruto | 50 |
| – Gastos generales, de personal y administrativos | -20 |
| EBITDA | 30 |
| – Gastos de amortización y provisiones | -5 |
| Beneficio antes de intereses e impuestos (BAII) o EBIT | 25 |
| + Ingresos extraordinarios | 1 |
| – Gastos extraordinarios | -2 |
| Resultado ordinario | 24 |
| + Ingresos financieros | 2 |
| – Gastos financieros | -3 |
| Beneficio antes de impuestos (BAI) o EBT | 23 |
| – Impuesto de sociedades | 7 |
| BENEFICIO NETO O RESULTADO DEL EJERCICIO | 16 |
Si estás valorando invertir en una empresa, fijarte en el BAIT te ayuda a ver si el negocio en sí es rentable, al margen de su nivel de deuda o de dónde tribute.
Autores
Publicado por Andrés Sevilla Arias (CFA) el 18 diciembre 2014.
Revisado por última vez el 5 octubre 2026.
Cómo citar este artículo
Sevilla Arias, A. (2014). BAIT (EBIT): qué es, fórmula y cómo se calcula en la empresa. Economipedia. https://economipedia.com/definiciones/beneficio-antes-de-intereses-e-impuestos-bait.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇