REIT (Real Estate Investment Trust): Qué es, cómo funciona y tipos
Un REIT es una sociedad que invierte en inmuebles que generan rentas y reparte casi todo su beneficio a cambio de ventajas fiscales. Descubre qué es un REIT.
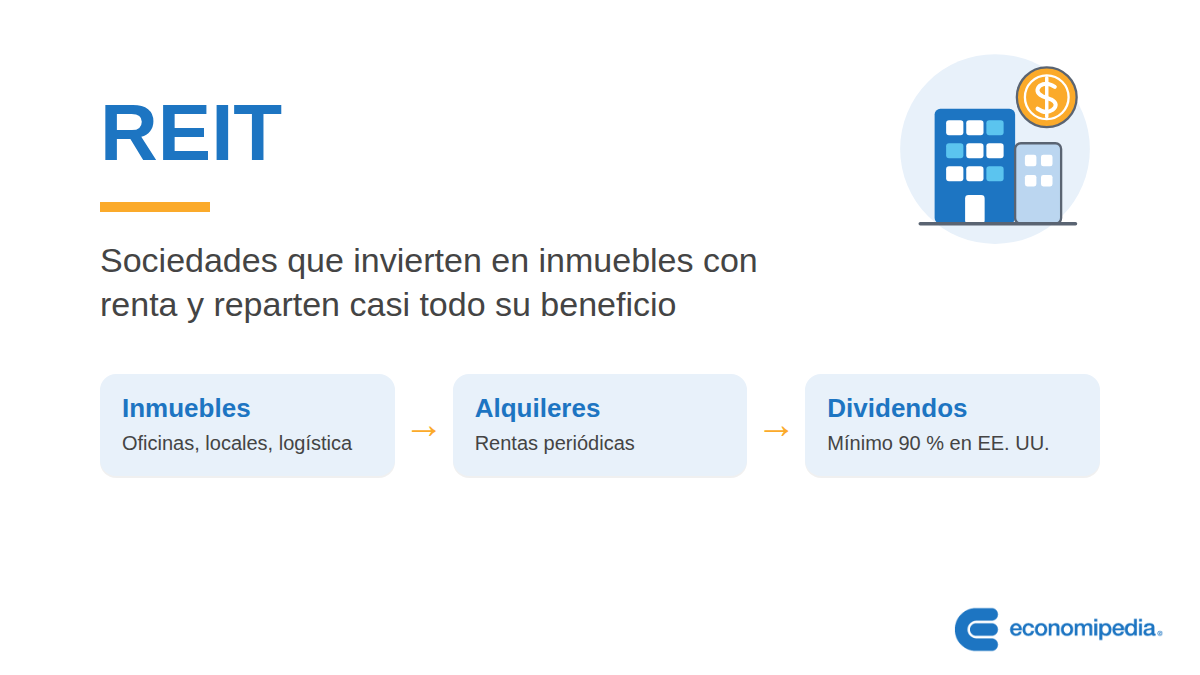
- Un REIT es una sociedad que posee o financia inmuebles que generan rentas.
- En EE. UU. debe repartir al menos el 90 % de su renta imponible.
- Hay REIT de capital, hipotecarios e híbridos.
- Su equivalente español es la SOCIMI; en México, la FIBRA.
¿Qué es un REIT?
Un REIT (Real Estate Investment Trust, o fideicomiso de inversión inmobiliaria) es una sociedad que posee, gestiona o financia inmuebles que generan rentas y que, a cambio de ventajas fiscales, está obligada a repartir entre sus accionistas la mayor parte de su beneficio.
La figura nació en Estados Unidos en 1960. Su objetivo era abrir a los pequeños ahorradores la inversión en grandes inmuebles comerciales, hasta entonces reservada a grandes patrimonios. En EE. UU., un REIT debe distribuir al menos el 90 % de su renta imponible. A cambio, apenas tributa en el impuesto de sociedades por lo que reparte.
Muchos países han adoptado el modelo con nombres propios: la SOCIMI en España, la FIBRA en México o la SIIC en Francia. En el lenguaje financiero se suele llamar REIT a cualquier sociedad de este tipo. La mayoría cotizan en bolsa, aunque en EE. UU. también existen REIT no cotizados.
REIT: Explicación sencilla
Comprar un piso para alquilarlo exige mucho dinero, tiempo y paciencia con inquilinos y reformas. Un REIT te permite participar en las rentas sin tener que hacer nada de eso.
Simplemente compras acciones de una empresa que ya es dueña de centros comerciales, oficinas, almacenes o viviendas, y ella se ocupa de gestionarlos.
Además, no tienes por qué quedarte con uno solo. Puedes comprar acciones de varios REIT, y así diversificas el riesgo entre distintos inmuebles, sectores y países. Aquí te dejo una guía con los mejores ETF de REIT, que agrupan muchos de ellos en un solo producto.
El negocio de los REITs es fácil de entender. La sociedad cobra alquileres, paga sus gastos e intereses y reparte casi todo lo que le queda en forma de dividendos. Por eso muchos inversores ven los REIT como una fuente de rentas periódicas.
A diferencia de un inmueble físico, sus acciones se compran y venden en segundos en la bolsa. Eso aporta una liquidez que la inversión directa no tiene. La contrapartida es que renuncias a decidir qué se compra, a quién se alquila o cuándo se vende.
Tipos de REIT
Según a qué dedican el dinero, se distinguen tres grandes grupos:
- REIT de capital (equity REIT): compran y gestionan inmuebles y viven de los alquileres. Son la mayoría y suelen especializarse en oficinas, locales, logística, viviendas, hoteles o centros de datos.
- REIT hipotecarios (mortgage REIT): no poseen edificios, sino que financian el sector comprando hipotecas o valores respaldados por hipotecas. Ganan con el diferencial entre lo que cobran y lo que les cuesta financiarse, por lo que dependen mucho de los tipos de interés.
- REIT híbridos: combinan la propiedad de inmuebles con la financiación hipotecaria.
Un caso conocido del primer grupo es Simon Property Group, centrado en centros comerciales y outlets. En el segundo destaca Annaly Capital Management, una de las mayores sociedades hipotecarias de Estados Unidos.
Cómo se analiza un REIT
En este sector, el beneficio neto contable engaña. Los edificios se amortizan cada año aunque a menudo conserven o aumenten su valor, así que la amortización reduce el beneficio sin que salga dinero de la caja.
Por eso se usa el FFO (Funds From Operations, fondos procedentes de las operaciones), la medida de referencia que define Nareit, la asociación estadounidense del sector. De forma simplificada:
FFO = Beneficio neto + Amortización inmobiliaria − Plusvalías por venta de inmuebles
El beneficio neto es el resultado contable del ejercicio. La amortización inmobiliaria es el gasto por depreciación de los edificios. Las plusvalías por ventas se restan porque son ingresos puntuales, no recurrentes.
Con el FFO por acción se calcula el ratio precio/FFO, que cumple el papel del PER en otras empresas. También se compara la cotización con el NAV (Net Asset Value, valor neto de los activos), que estima lo que valen los inmuebles menos la deuda. Si cotiza por debajo, el mercado lo valora con descuento.
Ejemplo
Supongamos, como ejemplo inventado, un REIT de oficinas con 100 millones de acciones que ha ganado 40 millones de dólares. Ha amortizado sus edificios por 25 millones y ha obtenido una plusvalía de 5 millones al vender un inmueble.
Su FFO es 40 + 25 − 5 = 60 millones, es decir, 0,60 dólares por acción. Si la acción cotiza a 12 dólares, el ratio precio/FFO es 20.
Si además paga un dividendo de 0,48 dólares, su rentabilidad por dividendo es del 4 %. Eso supone repartir el 80 % de su FFO.
Diferencia entre REIT, SOCIMI y fondo inmobiliario
La SOCIMI es la versión española del REIT, con Merlin Properties como ejemplo conocido. Tributa al 0 % en el impuesto sobre sociedades si cumple los requisitos legales. También está obligada a repartir dividendos: como mínimo, el 80 % del beneficio procedente del alquiler.
Un fondo de inversión inmobiliaria es otra cosa. No es una sociedad cotizada, sino un patrimonio gestionado en el que se entra y se sale a su valor liquidativo, a menudo con ventanas de reembolso limitadas.
Tampoco hay que confundir un REIT con un ETF de REIT. Este último es un fondo cotizado que compra acciones de muchos REIT a la vez, normalmente replicando un índice del sector.
| Característica | REIT (EE. UU.) | SOCIMI (España) | Fondo inmobiliario |
|---|---|---|---|
| Forma jurídica | Sociedad | Sociedad anónima | Fondo (patrimonio gestionado) |
| Dónde se negocia | Bolsa, en su mayoría | Bolsa o BME Growth | Suscripción y reembolso |
| Reparto mínimo | 90 % de la renta imponible | 80 % del beneficio por alquiler, entre otros | Según su folleto |
Ventajas y limitaciones
Su principal atractivo es el acceso al sector inmobiliario con poco capital, con la liquidez de la bolsa y la diversificación entre muchos inmuebles. A eso se suman unas rentas periódicas que, cuando los contratos están indexados, pueden ir ajustándose con la inflación.
Las limitaciones también pesan. Al cotizar, su precio puede oscilar mucho más que el valor de tasación de los edificios. Y son sensibles a los tipos de interés: cuando suben, se encarece su deuda y los bonos compiten con sus dividendos.
Como reparten casi todo el beneficio, retienen poco para crecer. Suelen financiar nuevas compras emitiendo acciones o deuda.
Por último, la ventaja fiscal es de la sociedad, no del accionista. El dividendo tributa en su declaración como cualquier otro, y en REIT extranjeros puede haber retenciones en el país de origen.
Preguntas frecuentes
Autores
Publicado por Andrés Sevilla Arias (CFA) el 29 septiembre 2026.
Revisado por última vez el 29 septiembre 2026.
Cómo citar este artículo
Sevilla Arias, A. (2026). REIT (Real Estate Investment Trust): Qué es, cómo funciona y tipos. Economipedia. https://economipedia.com/definiciones/reit.html
Fuentes de datos
- Internal Revenue Code (EE. UU.), secciones 856-860, sobre el régimen de los REIT.
- Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario (BOE).
- Nareit, definición de Funds From Operations (FFO).
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇