Activo disponible: qué es, composición y relevancia
El activo disponible es aquel con el que cuenta una organización para satisfacer de inmediato compromisos u obligaciones de pago de todo tipo.
¿Qué es el activo disponible?
El activo disponible es aquel con el que cuenta una organización para satisfacer de inmediato compromisos u obligaciones de pago de todo tipo.
En el día a día contable de una sociedad mercantil, el activo disponible se identifica con la cantidad de dinero de la que esta puede disponer con inmediatez.
Este importe suele estar depositado en cuentas bancarias o en la propia caja de la empresa. Ante situaciones de pago inminente o compromisos a satisfacer sin demora, son los recursos a los que se recurre primero.
Contablemente, el activo disponible conforma, junto al activo realizable, el denominado activo circulante dentro del balance.
Activo disponible: explicación sencilla
Cotidianamente se suele identificar al activo disponible con la liquidez de una empresa, es decir, con la facilidad para convertirlo en efectivo.
Tanto el dinero en caja, ya sea en moneda o en papel, como el que está en cuentas bancarias y puede retirarse sin restricciones, forman el grueso de este grupo contable. Ambos comparten ese carácter de disponibilidad inmediata.
La diferencia con otros activos corrientes, como las existencias o los clientes pendientes de cobro, es que estos necesitan un paso previo (venderse o cobrarse) antes de convertirse en dinero. El activo disponible, en cambio, ya lo es desde el principio.
Composición del activo disponible
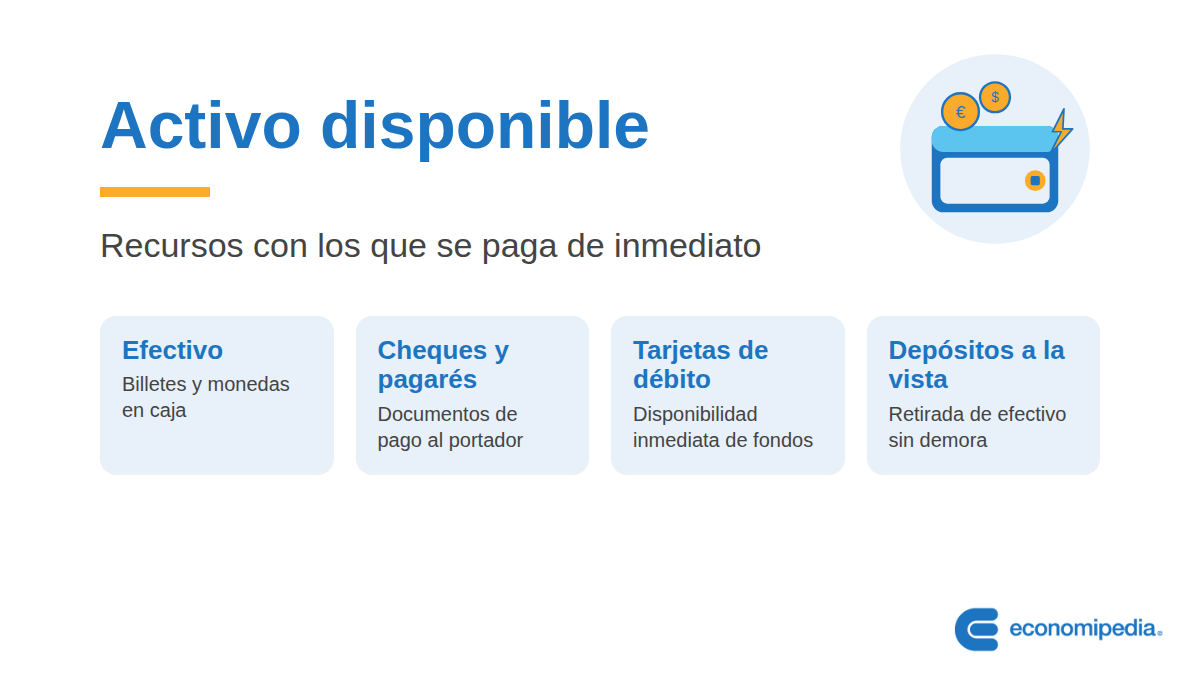
Teniendo en cuenta la definición dada, este tipo de activo contable se estructura de acuerdo con los siguientes componentes:
- Dinero en efectivo, depositado en caja en forma de billetes y monedas.
- Otros documentos de pago con los que cuente la compañía, como cheques al portador o pagarés recibidos por parte de deudores.
- La acción de las tarjetas bancarias de débito, que suele incluirse dentro de esta modalidad. No sucede así con las de crédito, pues suponen compromisos de pago en un periodo futuro.
- Los depósitos bancarios cuyas condiciones de negociación con la entidad permiten retiradas de efectivo inmediatas.
Relevancia del activo disponible
Las empresas con desembolsos constantes dentro de su actividad económica precisan de este tipo de activo en todo momento.
Sucede así, por ejemplo, con los pequeños comercios en los que existe movimiento constante de efectivo, así como en los supermercados.
En las grandes empresas, con obligaciones de pago de mayor magnitud, este concepto no es tan relevante, pues mayormente recurren a pagos diferidos en el tiempo y de menos inmediatez.
Es decir, se recurre frecuentemente a instrumentos de pago a crédito y asociados a la influencia de tipos de interés.
Autores
Publicado por Javier Sánchez Galán el 8 noviembre 2021.
Revisado por última vez el 29 septiembre 2026.
Cómo citar este artículo
Sánchez Galán, J. (2021). Activo disponible: qué es, composición y relevancia. Economipedia. https://economipedia.com/definiciones/activo-disponible.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇