Activo, pasivo y patrimonio neto
Las tres masas patrimoniales que componen el balance de situación o más conocido como balance general son el activo, pasivo y patrimonio neto.
¿Qué son el activo, el pasivo y el patrimonio neto?
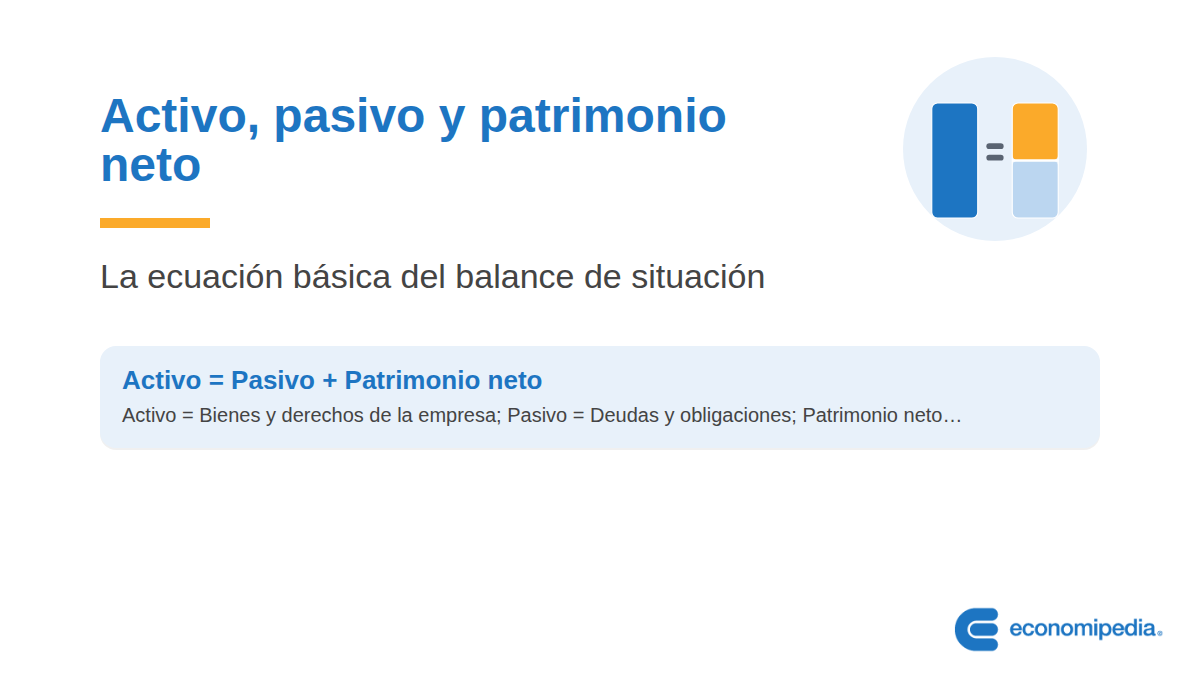
El activo, el pasivo y el patrimonio neto son las tres masas patrimoniales que componen el balance de situación, también conocido como balance general, de una empresa. El activo recoge los bienes y derechos que posee, el pasivo las deudas y obligaciones con las que se financia, y el patrimonio neto son los recursos propios que quedan al restar uno del otro.
Estas masas mantienen una relación de equilibrio económico que permite llegar a conclusiones sobre la situación de una empresa. Con ellas se puede estudiar, por ejemplo, el apalancamiento que posee o analizar su solvencia.
Activo, pasivo y patrimonio neto: explicación sencilla
Si resumimos toda la contabilidad de una empresa al máximo, llegamos a una única fórmula: el activo es igual al pasivo más el patrimonio neto. Los activos son todo lo que la empresa posee y que le va a permitir generar valor en el futuro: dinero, maquinaria, un local, existencias… Por eso se dice que son sus bienes y derechos.
El pasivo, en cambio, son las deudas y obligaciones con las que la empresa ha financiado esos activos: un préstamo bancario, una deuda con un proveedor, una nómina pendiente de pago. El patrimonio neto es la diferencia entre lo que la empresa tiene (activo) y lo que debe (pasivo), es decir, los recursos propios con los que cuenta.
Pensemos en una pequeña cafetería de sándwiches. Si un año vende más y además paga parte de su deuda, su activo crece (tiene más efectivo en caja) y su pasivo baja. El resultado es que su patrimonio neto también aumenta, señal de que el negocio está más saneado porque depende menos de la financiación externa.
Al contrario, si la cafetería compra una máquina nueva financiada con deuda y además vende menos, el pasivo sube mientras que el activo y el patrimonio neto bajan. No siempre es tan sencillo interpretar estas variaciones, pero esa es la lógica básica de la que parte cualquier análisis del balance.
Para qué sirven
Se utilizan, como hemos mencionado, para conformar el balance general de la empresa en un momento determinado.
Este estado financiero nos da una imagen rápida y global de qué cantidad de recursos se han destinado en forma de deuda para obtener los activos que la empresa posee. Es decir, cuánto se ha tenido que endeudar para conseguirlos.

Como podemos apreciar, tienen una relación económica y financiera. Además, poseen una relación contable, puesto que son un pilar fundamental a la hora de realizar auditorías contables.
Relaciones entre el activo, pasivo y patrimonio neto
En primer lugar, la relación contable de estas masas patrimoniales consiste en cumplir con algunos principios y características, como la fiabilidad, la utilidad y la relevancia. Además, dentro del balance se debe diferenciar entre activos y pasivos a corto y largo plazo, o dicho de otra manera, corriente y no corriente.

Por otra parte, la relación contable más destacada es la regla del equilibrio de balance: sumando el patrimonio neto y el pasivo (el origen de los recursos) debe dar el total del activo disponible en la empresa. Esta sencilla ecuación se puede plantear de tres formas:

En segundo lugar, la relación económica que poseen se puede demostrar mediante el apalancamiento operativo, que es la relación entre los costes fijos y variables de una empresa.
Con esta relación podemos afirmar si una empresa tiene o no un exceso de costes fijos, ya que si no se llega a una producción que minimice los costes por unidad, se puede entrar en pérdidas sostenidas en el tiempo.

El apalancamiento operativo es, en el campo del análisis económico, un punto de equilibrio entre incurrir en pérdidas o en ganancias, una especie de «punto cero».
En tercer y último lugar, en lo que se refiere a la relación financiera, comprobar el apalancamiento financiero o el origen de los recursos generados puede darnos una idea de la salud financiera de la empresa. Esa salud se estudia analizando el origen de las partidas de ingresos y la rentabilidad que se consigue con la financiación obtenida.
Ejemplos de relaciones entre el activo, pasivo y patrimonio neto
- Supongamos que nos centramos en primer lugar en la relación contable. Dados unos activos y pasivos de una empresa por valor de 8 y 6 millones respectivamente, ¿cuál será el valor del patrimonio neto?

- Por otra parte, si nos referimos a la relación económica, habiendo en una empresa unos costes fijos de 100.000 € y unos ingresos de 1.000 € por unidad vendida, ¿cuántas unidades serán necesarias para no incurrir en pérdidas si los costes variables son de 50 € la unidad?
1º) Planteamos los costes totales, que se consiguen sumando los costes fijos (100.000 €) más el total de costes variables (50 € x nº de unidades vendidas).
2º) Sacamos las unidades mínimas. Sería:
[100.000 + (50 x Z)] – [1.000 x Z] = 0 ► 100.000 + 50Z – 1.000Z = 0 ► 100.000 – 950Z = 0 ► Z = 100.000/950 = 105,26 unidades se deben vender para no incurrir en pérdidas.
3º) Demostración: [105,26 unds x 1.000 €] – [100.000 € + (50 € x 105,26 unds)] = 105.263,16 € – 105.263 € = 0,16 € de beneficio residual. Realmente a partir de la unidad número 106 se obtienen beneficios, ya que con 105 unidades todavía hay pérdidas.
- Finalmente, en la relación financiera, si calculamos el apalancamiento financiero dados unos fondos con origen en recursos propios de 200 € más un préstamo de 800 €, ¿cuál será el apalancamiento financiero en este caso?
1º) Calculamos el valor total de la inversión, que sería: 200 € + 800 € = 1.000 €.
2º) Calculamos el apalancamiento financiero: 1 : (1.000/200) ► 1 : 5, es decir, que por cada unidad invertida podríamos multiplicar por cinco las ganancias apalancándonos.
3º) Ejemplo: compramos participaciones por un valor de 1 € cada una. Invertimos en mil unidades. Más tarde estas participaciones valen 2 €, así que si las vendemos: (2 € x 1.000 unds) = 2.000 €.
Luego el beneficio será de: 2.000 € – 800 € – 200 € = 1.000 €, ya que hay que restar el préstamo con el que hemos podido multiplicar nuestras ganancias y los recursos propios aportados.
4º) Demostración: al ser el apalancamiento de 1 : 5, el retorno de la inversión a partir de los recursos propios se ha multiplicado por cinco: 200 € x 5 = 1.000 €.
Autores
Publicado por Jonathan Llamas el 1 mayo 2020.
Revisado por última vez el 29 septiembre 2026.
Cómo citar este artículo
Llamas, J. (2020). Activo, pasivo y patrimonio neto. Economipedia. https://economipedia.com/definiciones/activo-pasivo-y-patrimonio-neto.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇