Base no ajustada: qué es, características y ejemplo
La base no ajustada es un valor asignado contablemente a un activo en el momento de su adquisición. Abarca su precio y otros posibles costes asociados a la compra.
¿Qué es la base no ajustada?
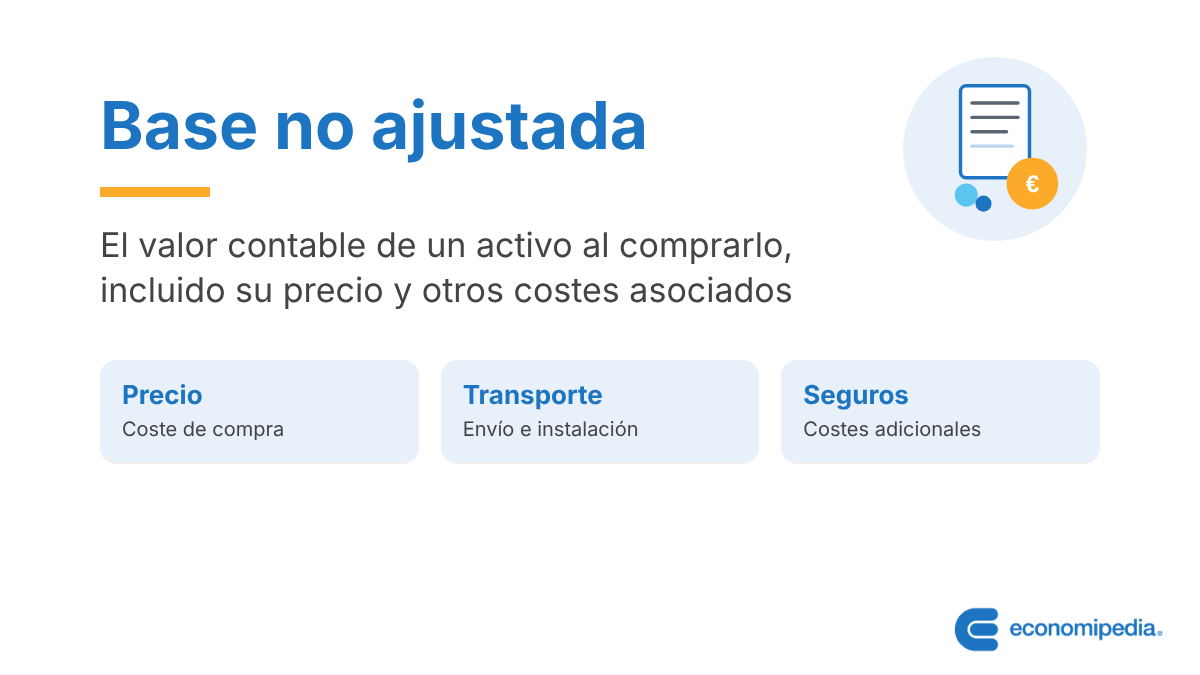
La base no ajustada es el valor que se asigna contablemente a un activo en el momento de su adquisición. Incluye su precio de compra y otros posibles costes asociados a la operación.
En términos contables, la base no ajustada es el valor que se asigna a un activo en particular en el instante en que una persona o una empresa lo compra. También se le conoce como base de costos o coste inicial.
Base no ajustada: explicación sencilla
Habitualmente, en contabilidad se emplea este concepto para referirse al coste subyacente que supone la compra de un activo. No es solo el precio que aparece en la factura, sino todo lo que cuesta dejarlo listo para usarse.
Es decir, se trata de una medida que no tiene en cuenta solamente el precio de adquisición del bien, sino que también suma otros gastos que conlleve: costes de transporte, instalación o contratación de seguros, entre otros.
Si parte del pago se hace entregando otros activos en lugar de dinero, su valor también se suma a la base no ajustada. Formalmente, este valor inicial no tiene en cuenta el valor de desecho del bien.
Un ejemplo ayuda a verlo claro: si una explotación agrícola compra un tractor por 30.000 euros y paga además 1.000 euros de transporte y 500 de seguro, la base no ajustada del tractor no serán los 30.000 euros del precio, sino 31.500 euros.
Importancia de la base no ajustada
El correcto cálculo de las bases no ajustadas es vital para las sociedades mercantiles a la hora de establecer calendarios de depreciación de sus activos.
En ese sentido, la base no ajustada es el punto de partida para fijar un método de amortización o depreciación concreto.
En elementos patrimoniales como maquinaria o tecnología de explotación, la base no ajustada es el valor del activo previo a su uso. A medida que ese activo se emplea, sufrirá una depreciación o una amortización.
Características
Como concepto contable definido, la base no ajustada cuenta con una serie de rasgos a tener en cuenta:
- Magnitudes adicionales. Como se ha indicado, la cantidad que figura en una base no ajustada puede incluir variables como tarifas, impuestos o seguros extra, entre otros ejemplos.
- Instrumento de medida. En la práctica, ayuda a las empresas a conocer posibles ganancias por la venta de determinados activos.
- Elemento de amortización y depreciación. Esta base es un elemento más en el cálculo de las amortizaciones efectuadas por una empresa.
- Activos nuevos. Lo más común en términos contables es que esta definición se emplee en bienes nuevos o de estreno, es decir, que no hayan sido explotados en procesos productivos.
Autores
Publicado por Javier Sánchez Galán el 4 febrero 2022.
Revisado por última vez el 5 octubre 2026.
Cómo citar este artículo
Sánchez Galán, J. (2022). Base no ajustada: qué es, características y ejemplo. Economipedia. https://economipedia.com/definiciones/base-no-ajustada.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇