Activo por impuesto diferido: qué es y cómo funciona
Un activo por impuesto diferido es una cantidad recuperable de impuesto en ejercicios futuros por diferencias temporarias deducibles, pérdidas tributarias acumuladas o créditos tributarios acumulados.
¿Qué es un activo por impuesto diferido?
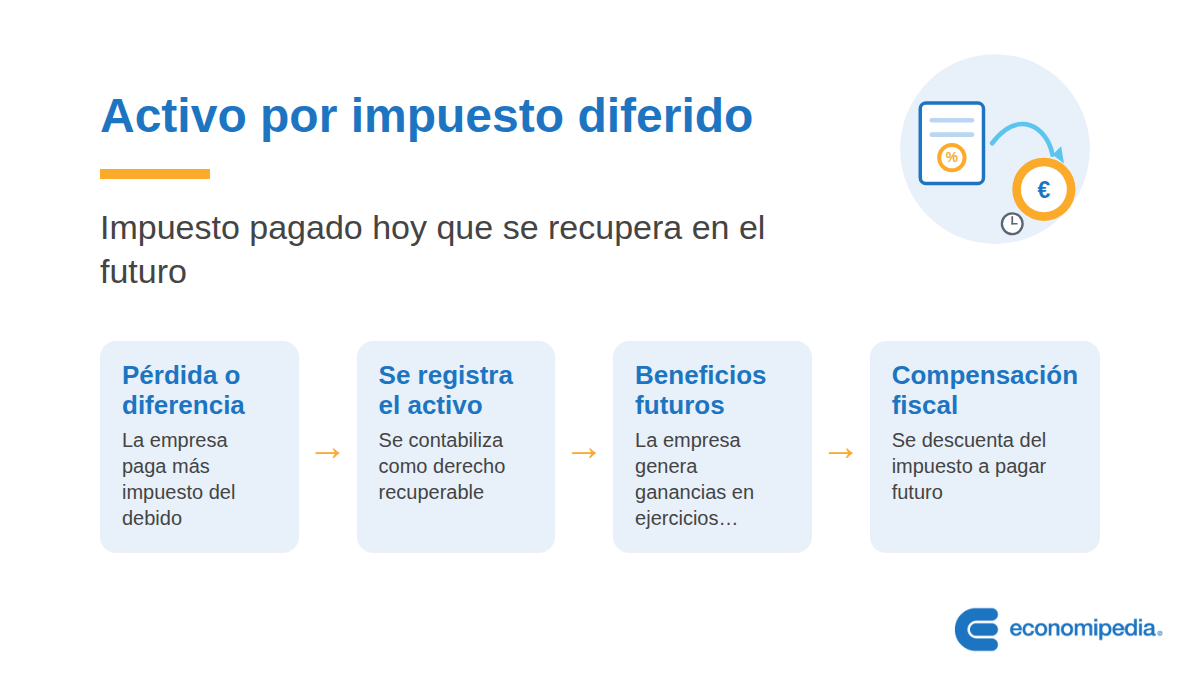
Un activo por impuesto diferido es una cantidad recuperable de impuesto en ejercicios futuros por diferencias temporarias deducibles, pérdidas tributarias acumuladas o créditos tributarios acumulados.
En el ámbito de la contabilidad, un activo por impuesto diferido se refiere a aquellos impuestos sobre la renta que un individuo o una sociedad pueden recuperar en los próximos ejercicios fiscales.
Un impuesto diferido responde al reconocimiento de los impuestos a cancelar o dejar de pagar en el futuro. Es decir, se considerarán en los periodos posteriores y no en el presente.
Básicamente, este concepto asume que la Administración permite compensar situaciones de pérdidas acumuladas con beneficios futuros en los siguientes ejercicios, siempre que se prevea que van a existir ganancias sucesivas.
El concepto de activo por impuesto diferido está regulado en las legislaciones de cada territorio dentro de su correspondiente normativa contable. En el caso del Plan General Contable español, se asigna a la cuenta contable 474. Formalmente, esta cuenta se sitúa dentro del balance como parte del activo no corriente.
Activo por impuesto diferido: explicación sencilla
Piensa en una empresa que en un año concreto tiene pérdidas. Ese año no paga Impuesto de Sociedades, porque no hay beneficio sobre el que tributar.
Pero la ley suele permitir que esas pérdidas se compensen con los beneficios de ejercicios futuros, reduciendo el impuesto que se pagará entonces. Ese derecho a pagar menos impuestos más adelante es, en esencia, un activo por impuesto diferido.
No es dinero que la empresa tenga ya en caja, sino un derecho reconocido en el balance porque se espera recuperarlo cuando lleguen beneficios. Por eso figura como un activo: representa un ahorro fiscal futuro, no presente.
Causas de aparición de un activo por impuesto diferido
Estas cantidades surgen como consecuencia de algunas situaciones contables a tener en cuenta:
- Existencia de diferencias temporarias deducibles: a compensar en futuras declaraciones sobre beneficios.
- Pérdidas acumuladas sin utilizar o asignar: se sitúan en las bases imponibles pendientes de compensar en próximos ejercicios, pues no han sido objeto de deducción fiscal por el momento.
- Créditos acumulados no utilizados o asignados: de igual modo, cuentan con la característica de estar pendientes de compensar a futuro.
En resumen, el activo por impuesto diferido resulta de cantidades pendientes de compensar en adelante a la hora de liquidar distintos impuestos sobre rentas obtenidas o beneficios.
Por ello, se relaciona comúnmente con tributos habituales como el IRPF o el Impuesto de Sociedades.
Liquidación del activo por impuesto diferido
Desde el punto de vista contable, estos activos no pueden compensarse económicamente con pasivos por impuesto diferido, ni siquiera si se produce en el mismo ejercicio fiscal.
Lo correcto es liquidarlos en ejercicios sucesivos por medio de impuestos que graven beneficios futuros, y por dos causas principales:
- Recuperación de los activos.
- Liquidación de los pasivos origen de estos.
Conversión de activo por impuesto diferido
En diversas legislaciones contables es posible el tratamiento de estos activos en forma de crédito. En otras palabras, formalmente una sociedad tiene la capacidad de convertir un activo por impuesto diferido en un crédito exigible frente a la Administración.
De este modo, adquiere la posibilidad de exigir su abono efectivo o la compensación de deudas tributarias de otra naturaleza.
Para ello es necesario cumplir los siguientes requisitos, que varían dependiendo del régimen económico y contable de cada territorio:
- Registro de pérdidas contables: la sociedad contribuyente debe contar con pérdidas contables registradas en sus cuentas anuales. La Administración debe verificar dicha información para darle validez oficial.
- Situación de insolvencia: la sociedad mercantil en cuestión debe encontrarse en situación de liquidación, disolución efectiva o de declaración formal de insolvencia.
Autores
Publicado por Javier Sánchez Galán el 8 noviembre 2021.
Revisado por última vez el 29 septiembre 2026.
Cómo citar este artículo
Sánchez Galán, J. (2021). Activo por impuesto diferido: qué es y cómo funciona. Economipedia. https://economipedia.com/definiciones/activo-por-impuesto-diferido.html
Sobre Economipedia
Este artículo forma parte de la enciclopedia de Economipedia, una plataforma de educación financiera que ayuda a millones de personas a entender la economía, aprender a invertir y mejorar sus finanzas personales. Fundada en 2012 por Andrés Sevilla Arias y desarrollada por más de 50 economistas y asesores financieros.

Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇