Los 8 ratios que debes mirar en un fondo de inversión
TER, volatilidad, máxima caída, Sharpe, beta, R², alfa y tracking error: qué te dice cada ratio de un fondo de inversión y qué valores son buenos.
Elegir un fondo de inversión mirando solo la rentabilidad es como comprar un coche mirando solo el color.
Te dice algo.
Pero te deja fuera lo más importante: cuánto te cuesta, cuánto riesgo asume y si el gestor de verdad aporta algo.
Para eso están los ratios. Aparecen en cualquier ficha de Morningstar o de Finect, pero casi nadie sabe leerlos. Y es una pena, porque con 8 números puedes saber muchísimo de un fondo.
No hace falta aprenderlos como una lista de definiciones. Cada ratio responde a una pregunta muy concreta:
- ¿cuánto me cuesta?
- ¿cuánto se mueve?
- ¿cuánto llegó a caer?
- ¿compensa el riesgo?
- ¿el gestor aporta algo o me está cobrando por copiar al índice?
En esta guía te explico los 8 ratios que debes mirar en un fondo de inversión, qué te dice cada uno y qué valores son buenos.
¡Vamos al lío!
Índice
Los ratios de un fondo, en una tabla
Aquí tienes el resumen de lo más relevante. Guárdala, porque te va a servir cada vez que analices un fondo.
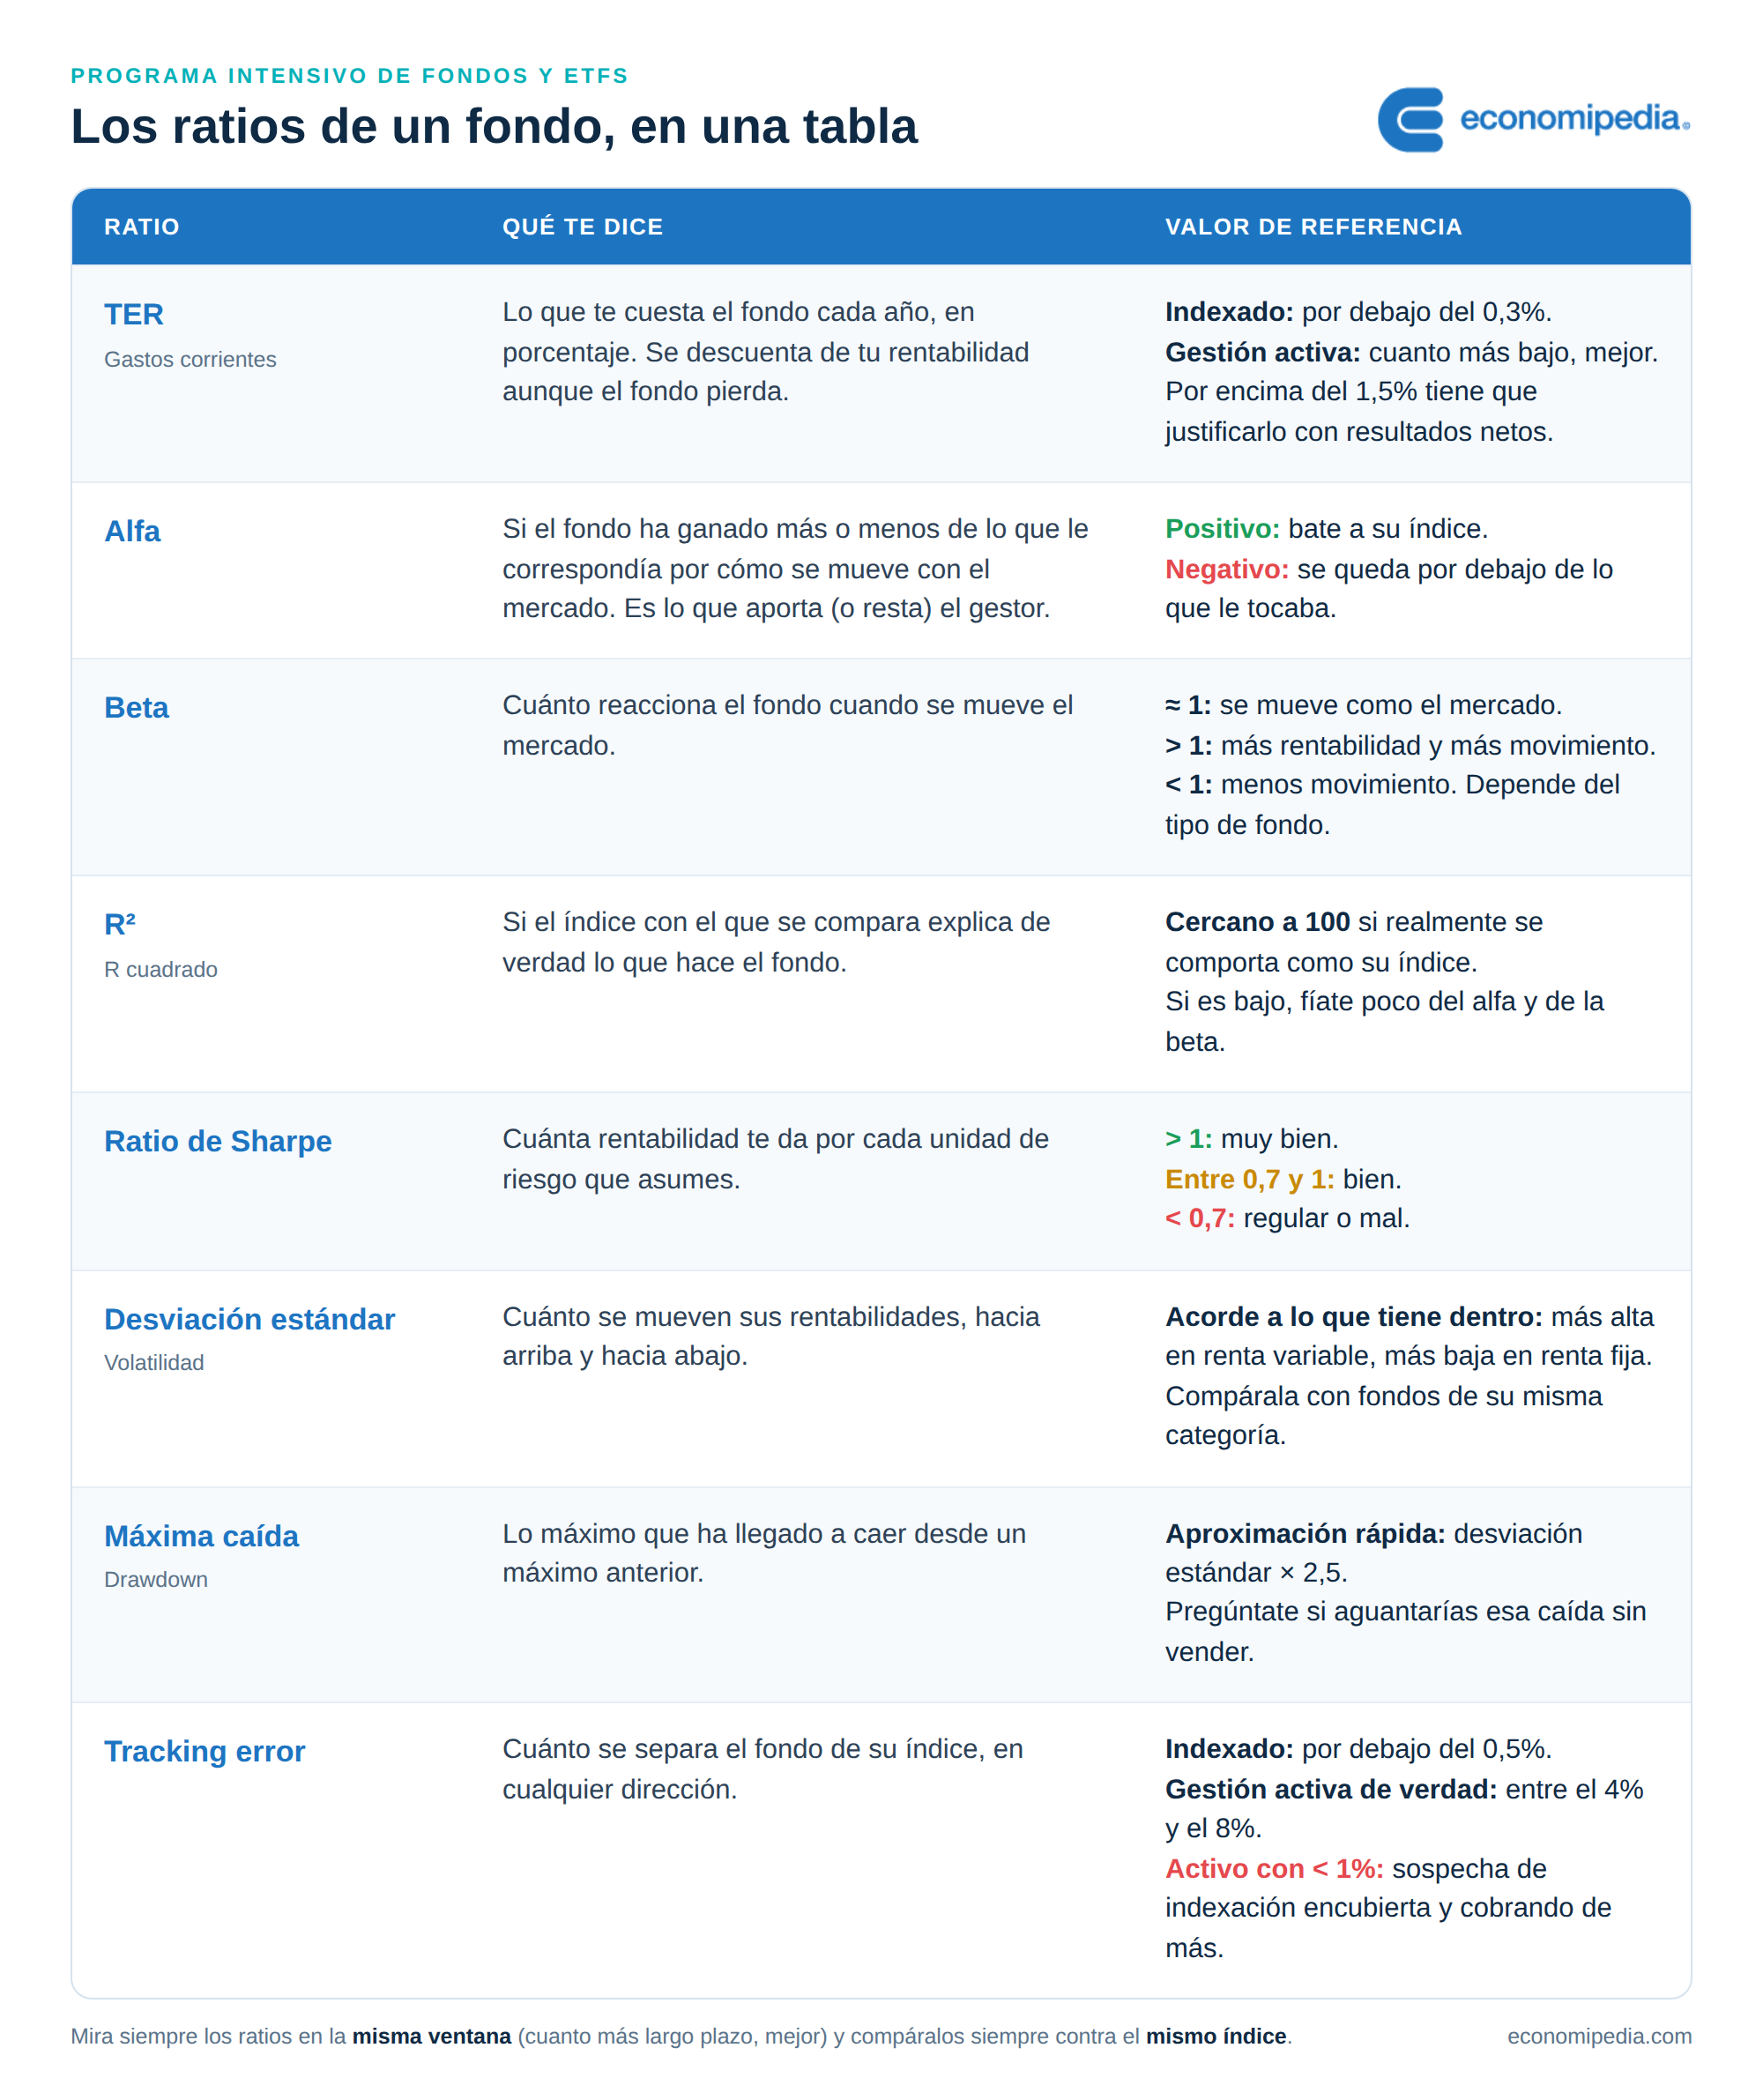
Ahora vamos uno a uno. Pero antes, una regla que vale para todos.
Antes de mirar ningún ratio: misma ventana y mismo índice
Los ratios se calculan siempre sobre un periodo: 1, 3, 5 o 10 años. Y muchos se calculan comparando el fondo con un índice de referencia, el benchmark.
Si cambias el periodo o el índice, cambian los ratios. Aunque el fondo no haya movido una sola inversión.
Por eso, cuando compares dos fondos, mira siempre los ratios en la misma ventana (cuanto más largo el plazo, mejor) y contra el mismo índice. Y comprueba que ese índice tiene sentido: no tiene mucho sentido juzgar un fondo de bonos españoles comparándolo con las tecnológicas estadounidenses.
1. TER o gastos corrientes: lo que te cuesta el fondo
El TER (total expense ratio, o ratio de gastos totales) es lo que te cuesta el fondo cada año, en porcentaje sobre lo que tienes invertido. En muchas fichas lo verás como «gastos corrientes».
Es el ratio más importante de todos, porque es el único que conoces de antemano. La rentabilidad futura no la sabe nadie. El coste, sí. Y se descuenta de tu rentabilidad todos los años, aunque el fondo pierda.
Fíjate en el TER y no solo en la comisión de gestión. El TER incluye además la depositaría, la administración y otros gastos. Eso sí, no siempre incluye todo: los costes de transacción o la comisión de éxito pueden ir aparte. En el documento de datos fundamentales (KID) lo tienes desglosado.
Valor de referencia:
- Fondos indexados y ETFs: por debajo del 0,3%.
- Gestión activa: cuanto más bajo, mejor. Por encima del 1,5% tiene que justificarlo con resultados netos.
→ Ver qué es el TER y por qué es tan importante
2. Desviación estándar: cuánto se mueve el fondo
La desviación estándar es la medida que se usa para expresar la volatilidad de un fondo. Mide cuánto se dispersan sus rentabilidades alrededor de su media, hacia arriba y hacia abajo.
Un ejemplo muy sencillo. Un fondo gana un 1% tres meses seguidos. Otro gana un 5%, pierde un 3% y gana un 1%. Los dos tienen la misma media, un 1% al mes. Pero el segundo se mueve mucho más, y eso es lo que recoge la desviación estándar.
Ojo con una cosa: la volatilidad no es un límite de pérdida. Que un fondo tenga una volatilidad del 6% no significa que solo pueda perder un 6%. Resume lo que ha pasado en el periodo observado, nada más.
Valor de referencia:
- Acorde a lo que tiene dentro: más alta en renta variable, más baja en renta fija.
- Compárala siempre con fondos de su misma categoría.
→ Ver qué es la desviación estándar o típica
3. Máxima caída (drawdown): lo máximo que ha llegado a caer
La volatilidad te dice cuánto se mueve el fondo. La máxima caída, o drawdown, te dice cuánto llegó a caer desde un máximo anterior. Es lo que habría sentido alguien que estuviera invertido justo en el peor momento.
La cuenta es sencilla: valor en el mínimo dividido entre valor en el máximo, menos 1. Si tu inversión sube hasta 12.000 euros y luego baja a 9.000, la caída desde el máximo es del 25%.
Este es, probablemente, el ratio que mejor te prepara para lo que viene. Porque la pregunta clave no es cuánto puede ganar un fondo, sino si tú aguantarías esa caída sin vender.
Valor de referencia:
- Aproximación rápida: desviación estándar × 2,5.
- Pregúntate si aguantarías esa caída sin vender. Y recuerda que la máxima caída histórica no es la máxima caída posible.
→ Ver qué es el drawdown y cómo se calcula
4. Ratio de Sharpe: cuánta rentabilidad te da por el riesgo que asumes
Quizá aceptes que un fondo se mueva más si a cambio te da suficiente rentabilidad. El ratio de Sharpe relaciona las dos cosas.
Toma la rentabilidad del fondo por encima de un activo sin riesgo (por ejemplo, las letras del Tesoro) y la divide entre su volatilidad. Así sabes cuánta rentabilidad extra te ha dado por cada unidad de riesgo.
Con números. Un fondo gana un 7%, el activo sin riesgo da un 3% y su volatilidad es del 8%. Su Sharpe es (7 − 3) / 8 = 0,50. Otro fondo gana un 5%, con la misma referencia y una volatilidad del 2%. Su Sharpe es (5 − 3) / 2 = 1. Ha ganado menos, pero ha aprovechado mucho mejor el riesgo que ha asumido.
Valor de referencia:
- Más de 1: muy bien.
- Entre 0,7 y 1: bien.
- Menos de 0,7: regular o mal.
→ Ver qué es el ratio de Sharpe y su fórmula
5. Beta: cuánto reacciona el fondo cuando se mueve el mercado
La beta mide cuánto reacciona el fondo a los movimientos de su índice de referencia.
Imagina un fondo que, cuando el índice sube un 2%, sube un 1%. Y cuando el índice baja un 4%, baja un 2%. Está reaccionando más o menos la mitad: su beta es de 0,5.
Es una relación calculada con el pasado, no una regla que el fondo tenga que cumplir mañana. Y no hay una beta buena o mala: depende de lo que busques y del tipo de fondo.
Valor de referencia:
- Cercana a 1: se mueve como el mercado.
- Mayor que 1: más rentabilidad y más movimiento.
- Menor que 1: menos movimiento. Depende del tipo de fondo.
→ Ver qué es la beta de un activo financiero
6. R cuadrado: si el índice explica de verdad lo que hace el fondo
El R cuadrado (R²) te dice si el índice con el que se compara el fondo explica de verdad sus subidas y bajadas. Va de 0 a 100.
Piensa en un pescador y en el resto de barcas del puerto. Si cuando el puerto trae más pescado él también trae más, y cuando el puerto trae menos él también, mirar el puerto te ayuda mucho a entender su pesca: R² alto. Si su pesca no tiene nada que ver con la del puerto, mirar el puerto te ayuda poco: R² bajo.
¿Para qué sirve? Para saber si te puedes fiar de la beta y del alfa. Si el R² es bajo, el índice explica poco del fondo y esos dos ratios pierden valor. Y ojo: un R² alto no significa que el fondo sea bueno, ni que tenga las mismas inversiones que el índice.
Valor de referencia:
- Cercano a 100: el fondo se comporta como su índice.
- Si es bajo: fíate poco del alfa y de la beta.
→ Ver qué es el coeficiente de determinación (R cuadrado)
7. Alfa: lo que aporta (o resta) el gestor
El alfa mide si el fondo ha ganado más o menos de lo que le correspondía por cómo se mueve con el mercado. Es, en el fondo, lo que aporta (o resta) el gestor.
No basta con restar «fondo menos índice». Hay que tener en cuenta la beta. Un ejemplo: el activo sin riesgo da un 3%, el índice gana un 9% y el fondo tiene una beta de 0,5. Por su relación con el mercado le correspondería ganar un 6% (el 3% más la mitad de los 6 puntos extra del índice). Si gana un 8%, su alfa es +2. Si gana un 4%, su alfa es −2.
Fíjate en ese último caso: el fondo ha ganado dinero, pero su alfa es negativo. Ha ganado menos de lo que le tocaba. Y recuerda que las comisiones se lo ponen muy difícil al gestor: tiene que aportar algo extra solo para compensarlas.
Valor de referencia:
- Positivo: bate a su índice.
- Negativo: se queda por debajo de lo que le tocaba.
→ Ver qué es el alfa de Jensen
8. Tracking error: cuánto se separa el fondo de su índice
El tracking error mide cuánto bailan las diferencias entre la rentabilidad del fondo y la de su índice. En cualquier dirección.
Aquí se equivoca casi todo el mundo: no mide si el fondo gana o pierde frente al índice. Un fondo que siempre queda exactamente 2 puntos por debajo tiene un tracking error casi nulo, porque se separa siempre lo mismo. Es constante, aunque sea constantemente malo.
En un fondo indexado o en un ETF quieres un tracking error muy bajo, porque su trabajo es justamente no separarse del índice. En un fondo de gestión activa, en cambio, un tracking error demasiado bajo es una señal de alarma.
Valor de referencia:
- Indexado: por debajo del 0,5%.
- Gestión activa de verdad: entre el 4% y el 8%.
- Activo con menos del 1%: sospecha de indexación encubierta, y cobrando de más.
Si quieres ir un paso más allá, el ratio de información junta el alfa y el tracking error: te dice cuánto te compensa que el gestor se aparte del índice.
→ Ver qué es el tracking error
Cómo usar los ratios juntos
Un ratio aislado te cuenta muy poco. La magia está en combinarlos. Dos ejemplos muy habituales:
- Un fondo con un R² de 95, un tracking error del 1% y un TER del 2%. Se mueve casi igual que su índice, se separa muy poco de él y cobra como un fondo de gestión activa. Merece la pena preguntarse qué aporta frente a un fondo indexado que cueste el 0,2%. Puede ser lo que se llama indexación encubierta (closet indexing).
- Un fondo con un alfa muy alto y un R² muy bajo. Antes de pensar que tienes delante a un gestor magnífico, revisa contra qué índice se ha calculado ese alfa. Si el índice explica poco del fondo, ese alfa es una base débil para juzgarlo.
Los ratios no te dicen qué fondo comprar. Te ayudan a hacerte las preguntas correctas y a descartar rápido los que no merecen la pena.
Dónde encontrar los ratios de un fondo
Los tienes gratis en Morningstar y en Finect, normalmente en la pestaña de «Riesgo» de cada fondo. Busca el fondo por su ISIN, no por el nombre, porque un mismo fondo puede tener varias clases con costes distintos.
Para el TER, ve al documento de datos fundamentales (KID) de la gestora y comprueba siempre que corresponde a la clase que vas a comprar y que está actualizado. Y si encuentras dos cifras distintas, no te quedes con la más baja: mira la fecha y qué incluye cada una.
Si quieres ver el proceso completo, paso a paso, aquí tienes nuestra guía sobre cómo analizar un fondo de inversión.
Aprende a elegir tus fondos y ETFs con el Programa Intensivo
Esto es un pequeño paso para entender cómo funcionan los fondos de inversión.
Si quieres encontrar buenos fondos y crear una cartera adaptada a ti, apúntate al Intensivo de Fondos y ETFs de Economipedia. En 2 semanas pasarás de no entender los fondos, a tener una cartera bien diversificada, adaptada a tu perfil y que entiendes por qué es así.
La diferencia entre un fondo caro y uno bien elegido, a largo plazo, puede ser de decenas de miles de euros.
Y si buscas una formación completa, el Programa de Inversión dura 12 meses, con clases todas las semanas y tutorías y mentorías individualizadas.
Aviso legal: Este contenido tiene fines únicamente educativos, no se trata de asesoramiento financiero ni es una recomendación de inversión personalizada. Por favor informate bien antes de realizar cualquier inversión y asegúrate que los productos cumplen tus objetivos de inversión.
Invertir tiene riesgo, por lo que es muy importante que te formes bien, conozcas tu perfil de inversión e inviertas solo en aquellos productos que se ajustan a ti, especialmente por su riesgo, rentabilidad esperada y horizonte de inversión.
Algunos de los enlaces de este contenido se considera promocionales por la normativa vigente. Si decides registrarte nosotros podríamos recibir una recompensa económica, ya que es la manera de monetizar el contenido que ofrecemos gratuitamente. Esta compensación no influye en nuestro contenido, que se basa en investigación y análisis objetivos para ofrecer el mejor contenido educativo posible. La decisión de elegir un broker y un producto en concreto debe basarse en tu propia evaluación y consideraciones personales.
Autores
Publicado por Andrés Sevilla Arias (CFA) el 1 octubre 2026.
Revisado por última vez el 1 octubre 2026.
Cómo citar esta guía
Sevilla Arias, A. (2026). Los 8 ratios que debes mirar en un fondo de inversión. Economipedia. https://economipedia.com/guia/ratios-fondo-de-inversion
Todavía no hay comentarios
Hay 2 tipos de personas: las que leen y se van…y las que dejan huella 👇